WICE มั่นใจ กำไร New high ต่อเนื่องเป็นปีที่ 3 หลายปัจจัยหนุน ฟากโบรกขานรับเช่นกัน แต่ปรับลดราคาเป้าหมาย กังวลเศรษฐิกจโลกชะลอตัว 2 ปีข้างหน้า
1723 จำนวนผู้เข้าชม |

นายชูเดช คงสุนทร กรรมการผู้จัดการ ฝ่ายพัฒนาธุรกิจ บมจ. ไวส์ โลจิสติกส์ (WICE) ผู้ให้บริการขนส่งระหว่างประเทศแบบครบวงจร เปิดเผยว่า แม้ภาพรวมธุรกิจในครึ่งปีแรกที่ผ่านมา จะมีแรงกดดันจากปัจจัยลบหลายอย่าง ไม่ว่าจะเป็นราคาน้ำมัน หรือผลกระทบจากอัตราเงินเฟ้อทั่วโลก แต่บริษัทฯ ยังคงรักษาการเติบโตให้อยู่ในเกณฑ์ที่ดีเมื่อเทียบกับช่วงเดียวกันปีก่อน
สำหรับภาพรวมในครึ่งปีหลังนี้ บริษัทฯ ยังคงมุ่งมั่นดำเนินการตามแผนงานที่วางไว้ พร้อมทั้งมองหาโอกาสขยายธุรกิจร่วมกับพันธมิตรในทุกธุรกิจ ควบคู๋ไปกับบริหารจัดการต้นทุนการขนส่ง และรักษาความสามารถในการทำกำไรให้อยู่ในระดับดี ซึ่งเชื่อว่า การที่ไตรมาส 2 และ 3 เป็นช่วงไฮซีซั่นของธุรกิจโลจิสติกส์ ประกอบกับธุรกิจน่าจะได้ปัจจัยหนุนหลายประการ ทั้งการคลายล็อคดาวน์ในจีน การที่สหรัฐฯ เตรียมพิจารณาลดภาษีนำเข้าสินค้าจีน และการที่เงินบาทอ่อนค่า ช่วยผลักดันให้ความต้องการขนส่งสินค้าทั้งในและต่างประเทศขยายตัวมากขึ้น โดยเฉพาะสินค้าจากกลุ่มชิ้นส่วนยานยนต์ กลุ่มชิ้นส่วนอิเล็กทรอนิกส์ และกลุ่มเครื่องใช้ไฟฟ้าในบ้าน สร้างการเติบโตของรายได้ตามเป้าหมายที่ตั้งไว้ ที่ 9,000 ล้านบาท ทำสถิติสูงสุด (New high) ติดต่อกันได้เป็นปีที่ 3
สำหรับแผนงานที่ WICE วางไว้ จะมุ่งเน้นที่ 3 ตัวขับเคลื่อนธุรกิจ (Key Drivers) คือ การเพิ่มปริมาณขนส่งสินค้าทางทะเล การเพิ่มปริมาณการขนส่งสินค้าข้ามแดน และการสร้างความร่วมมือกับพันธมิตรเพื่อสร้างการเติบโตของธุรกิจ
โดยบริการขนส่งทางทะเล (Sea Freight) มีความต้องการเพิ่มขึ้นจากกลุ่มลูกค้าต่างประเทศ โดยเฉพาะสหรัฐฯ ซึ่งในช่วงครึ่งปีแรก สามารถขนส่งสินค้าได้จำนวน 5,091 TEUS คิดเป็น 51% ของเป้าหมายทั้งปีที่บริษัทฯ ตั้งไว้ที่ 10,000 TEUS
ขณะที่ความร่วมมือกับสาขาต่างประเทศจำนวน 9 แห่ง ประกอบด้วย WICE Logistics (Singapore) Pte.Ltd., WICE Logistics (Malaysia) Sdn.Bhd. (สาขากัวลาลัมเปอร์, ยะโฮร์ บาห์รู และปีนัง), WICE Logistics (Hong Kong) Ltd. (สาขาฮ่องกง, เซี่ยงไฮ้, กวางโจว, เซินเจิ้น และหนิงโป) เพื่อเพิ่มปริมาณการขนส่งระหว่างจีนกับกลุ่มอาเซียน และจีนกับสหรัฐฯ และเตรียมรองรับการย้ายฐานการผลิตจากจีนมาไทย ก็มีปริมาณการขนส่งเพิ่มขึ้น โดยสามารถขนส่งได้ 1,702 TEUS คิดเป็น 56.73% ของเป้าหมายที่บริษัทฯ ตั้งไว้ 3,000 TEUS
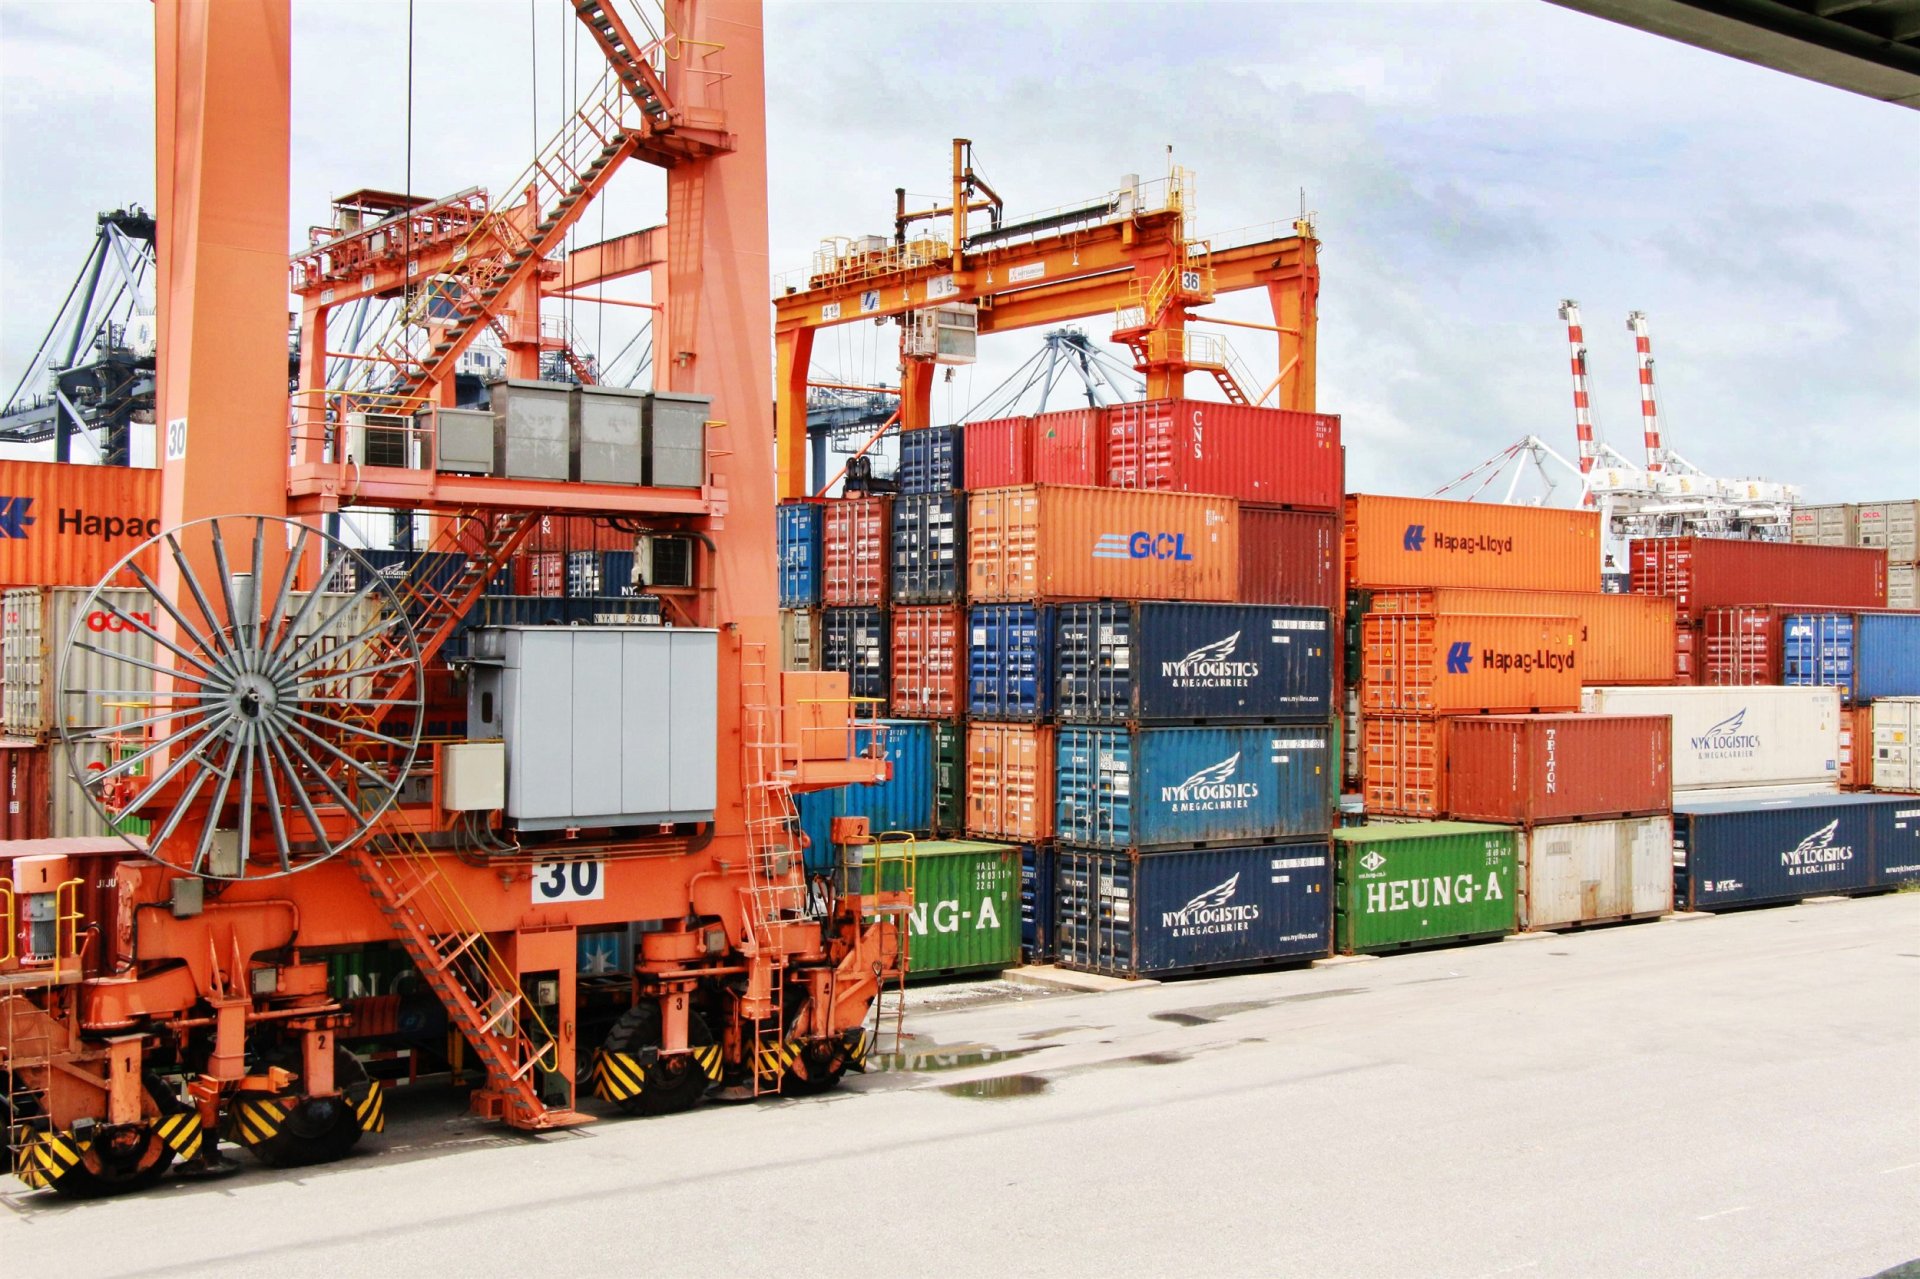
ส่วนธุรกิจขนส่งสินค้าข้ามพรมแดน (Cross Border Service) ที่บริหารงานโดย บมจ. ยูโรเอเชีย โทเทิล โลจิสติกส์ (ETL) มีความต้องการขนส่งเพิ่มขึ้น ผ่านการให้บริการขนส่งทางรถไฟ (Road-Rail Service) เพราะสามารถลดปัญหาสินค้าติดค้างหน้าด่านศุลกากรได้เป็นอย่างดี ซึ่งหากจีนผ่อนคลายมาตรการล็อคดาวน์ ด้วยการเปิดด่านขนส่งสินค้า จะช่วยให้บริษัทฯ มีปริมาณการขนส่งเพิ่มมากขึ้น
สำหรับการขนส่งทางอากาศ (Air Freight) มีแนวโน้มดีขึ้นจากการผ่อนคลายมาตรการล็อคดาวน์ของจีน ซึ่งบริษัทฯ มีการเกาะติดสถานการณ์อย่างใกล้ชิด ซึ่งหากจีนมีการเปิดประเทศในไตรมาส 4 อย่างที่คาดการณ์ไว้ เชื่อว่า จะทำให้มีจำนวนเที่ยวบินการขนส่งเพิ่มขึ้น
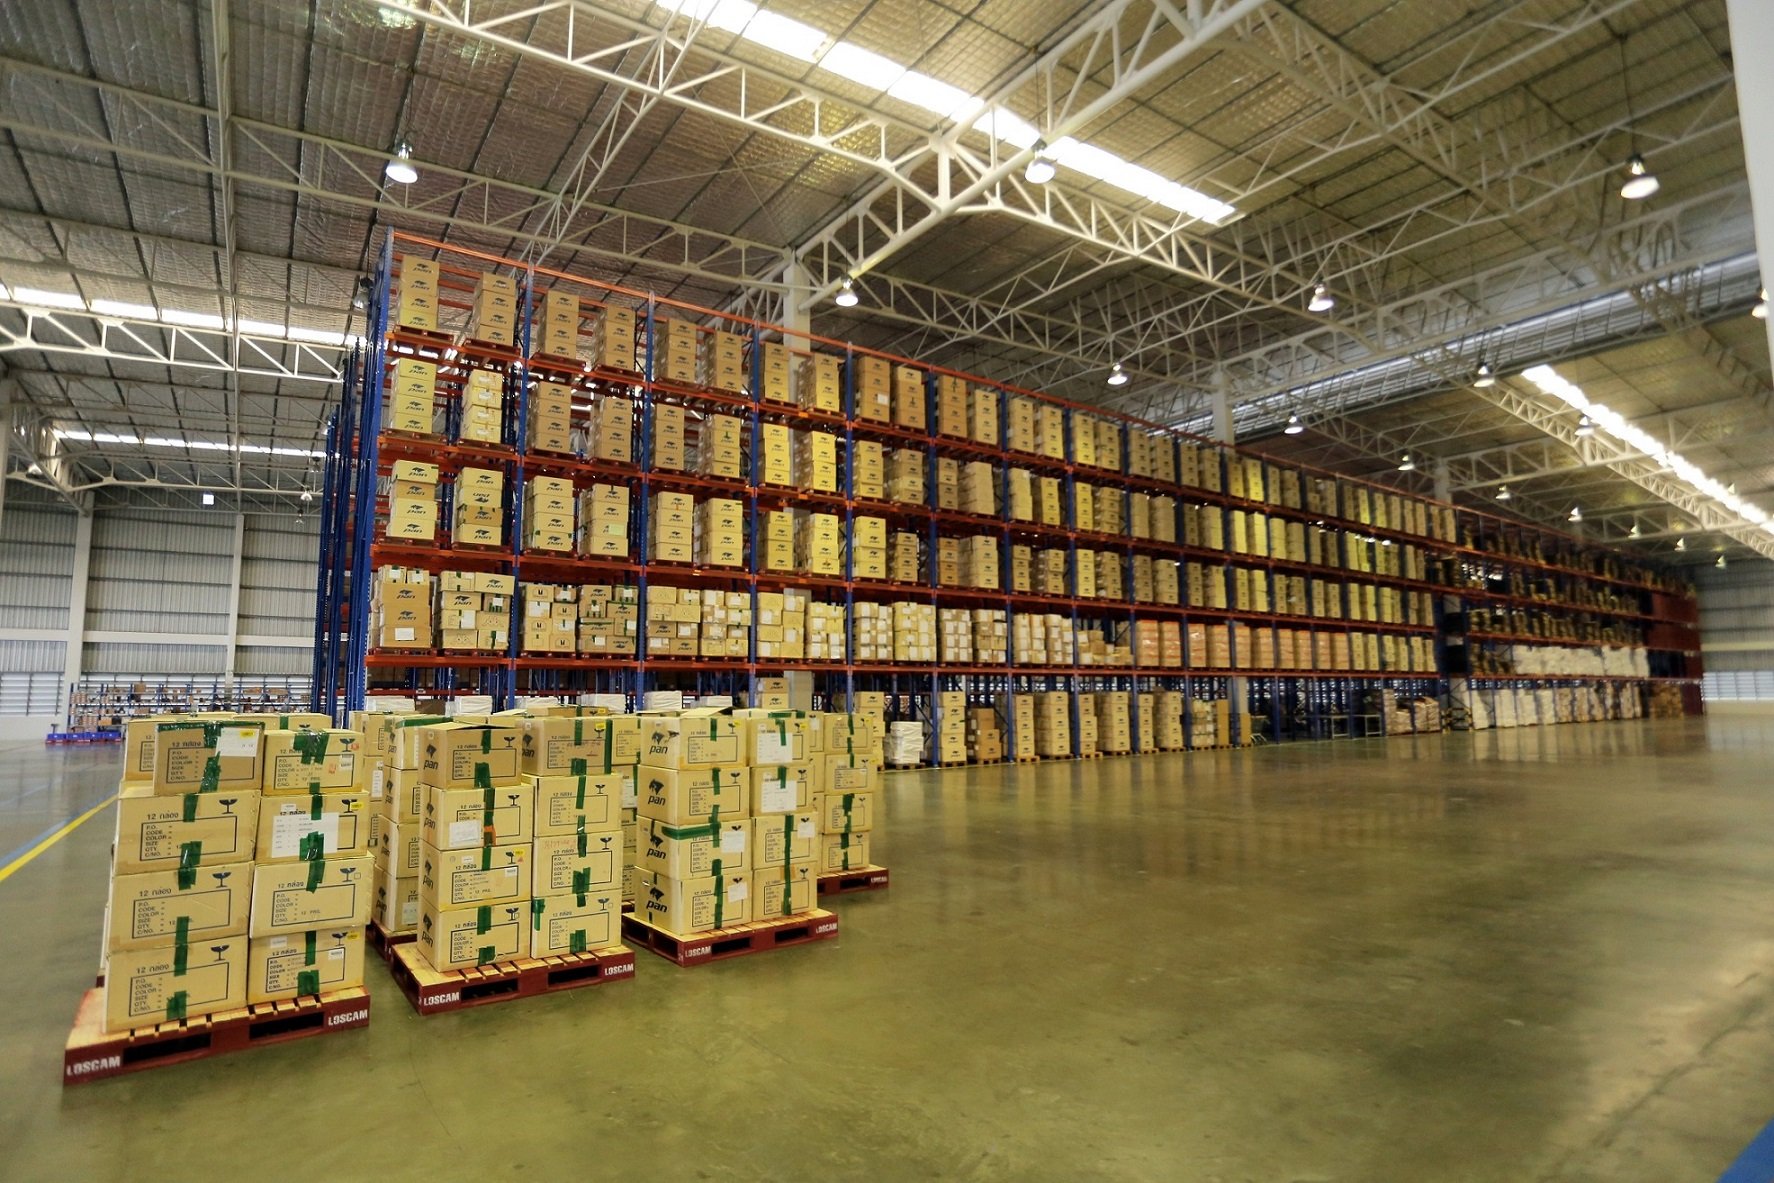
ขณะที่งานซัพพลายเชนโซลูชั่นส์ ที่ดำเนินการผ่านบริษัท ไวส์ ซัพพลายเชน โซลูชั่นส์ ล่าสุด ได้เข้าไปช่วยบริหารคลังสินค้าในกลุ่มสินค้าแพคเกจจิ้งของบริษัทในเครือปูนซิเมนต์ไทย (SCC) ขนาดพื้นที่ 15,000 ตารางเมตร ในรูปแบบออนไซต์ (Onsite Warehouse Management) ครอบคลุมการออกแบบขั้นตอนการปฏิบัติงาน วางแผนและจัดหากำลังคน รวมถึงควบคุมการทำงานภายในคลังสินค้า
นอกจากนี้ บริษัทฯ กำลังอยู่ในระหว่างเจรจากับพันธมิตรที่เป็นผู้จัดจำหน่ายและบริหารช่องทางการขายแบบ E-commerce ครบวงจรของเอเชียตะวันออกเฉียงใต้ ซึ่งคาดว่า จะมีความชัดเจนในเดือนสิงหาคมนี้
ทั้งนี้ สัดส่วนรายได้ปัจจุบันของ WICE มาจากการขนส่งทางทะเล (Sea Freight) 50% การขนส่งสินค้าข้ามพรมแดน (Cross Border Service) 22% การขนส่งทางอากาศ (Air Freight) 21% และงานซัพพลายเชนโซลูชั่นส์ 7%
ในความเห็นนักวิเคราะห์หลักทรัพย์ ส่วนใหญ่ยังคงเชื่อมั่นว่า น่าจะเห็น WICE โชว์กำไร New high ติดต่อกันได้เป็นปีที่ 3 เพราะยังมองไม่เห็นปัจจัยลบที่จะกดดันกำไร ไม่ว่าจะเป็นราคาน้ำมัน หรือความกังวลเศรษฐกิจสหรัฐฯ ชะลอตัวจากการใช้นโยบายทางการเงินที่เข้มงวด
โดยหยวนต้า (YUANTA) ระบุว่า คาดผลกระทบในระยะสั้นจากการขึ้นดอกเบี้ยนโยบายของ Fed มีจำกัด แต่น่าจะส่งผลในปี 2556-67 มากกว่า ส่วนราคาน้ำมันที่เร่งตัวขึ้น บริษัทฯ ได้มีการปรับราคาค่าบริการสำหรับสัญญาระยะสั้นไปแล้วในเดือนเมษายน เฉลี่ยในอัตรา 5% +/- อีกทั้งลูกค้าระยะยาว ที่คิดเป็นสัดส่วนมากถึง 70% จะคิดค่าบริการผันแปรตามราคาน้ำมันอยู่แล้ว นอกจากนี้ ราคาน้ำมันยังทำให้ค่าบริการขนส่งทุกประเภทต้องปรับขึ้นอยู่แล้ว ทำให้โอกาสสำหรับการขนส่ง Cross Border Service กลายเป็นทางเลือกที่น่าสนใจมากขึ้นแทน เพราะต้นทุนถูกกว่า ทำให้ยังคงประมาณการกำไรทั้งปี ที่ 591 ล้านบาท เติบโต 10.6% จากปีก่อน (YoY) เหมือนเดิม
แต่ทิ้งท้ายว่า กำไรอาจปรับขึ้นได้อีกเล็กน้อยจากค่าเงินบาททีอ่อนค่าสุดในรอบ 5 ปี โดยหากตั้งสมมติฐานว่าค่าเงินบาทเฉลี่ยทั้งปีอยู่ที่ 33.60 บาท ต่อ 1 ดอลลาร์สหรัฐฯ จะช่วยเพิ่ม upside ให้กำไรได้ราว 5.2%
สำหรับระยะสั้น ค่ายสีฟ้ารายนี้คาดกำไรปกติไตรมาส 2 อยู่ที่ 155-170 ล้านบาท ทรงตัวถึงเติบโต 8% จากไตรมาสแรก (QoQ) จากรายได้ Air Freight และ Cross Border Service ที่เพิ่มขึ้นตามจำนวนเที่ยวขนส่งที่เพิ่มขึ้นเล็กน้อย (ส่วนหนึ่งเกิดจากด่านชายแดนมีการเปิดมากขึ้นในเดือนมิถุนายน ซึ่งจะส่งผลดีต่อเนื่องในไตรมาส 3)
อย่างไรก็ตาม คาดรายได้จาก Sea Freight ลดลงเล็กน้อย เพราะค่าระวางตู้คอนเทนเนอร์เฉลี่ยในไตรมาส 2 ปรับลดจากไตรมาสแรกถึง 13.2% (อ้างอิง Shanghai Container Freight Index) แต่หักล้างได้บางส่วนกับปริมาณการขนส่งที่เพิ่มขึ้น อย่างไรก็ดี หากมองที่กำไรสุทธิ คาดเติบโต 39-53% YoY หลักๆ จากรายได้ Sea Freight ที่เพิ่มขึ้นจากทั้งค่าระวางตู้คอนเทนเนอร์และปริมาณการขนส่ง
เบื้องต้น YUANTA คาดแนวโน้มกำไรปกติไตรมาส 3 มีโอกาสเติบโตทั้ง QoQ และ YoY รับการเข้าสู่ช่วง High season หนุนจากทั้งปริมาณขนส่งทั้งทางทะเลและทางอากาศ และค่าระวางตู้คอนเทนเนอร์ที่น่าจะทรงตัวระดับสูงถึงเพิ่มเล็กน้อย รับอานิสงค์จากเงินบาทที่อ่อนค่า เพราะทั้ง Sea Freight และ Air Freight อิงจากค่าระวางที่ Quote เป็นดอลลาร์สหรัฐฯ ดังนั้น หากกำไรต่อหน่วยที่เป็นดอลลาร์สหรัฐฯ เท่าเดิม แต่ฐานกำไรที่เป็นบาทกลับจะสูงขึ้น และน่าจะได้ประโยชน์ในเชิงปริมาณการส่งออกที่เพิ่มขึ้นเนื่องจากราคาสินค้าถูกลงในมุมมองต่างชาติ แต่คาดจะส่งผลใน 2 ปีข้างหน้า (2566-67)
โดยหากเศรษฐกิจชะลอตัว ก็จะทำให้ปริมาณการขนส่งระหว่างประเทศ และค่าระวางตู้คอนเทนเนอร์ชะลอตัวลงตาม ทำให้ปรับราคาเหมาะสมลงเป็น 16.20 บาท ตามการปรับลด Target PER ลงเป็น 17.8 เท่า ใกล้เคียง -0.50 SD เมื่อเทียบกับค่าเฉลี่ยย้อนหลัง 5 ปี ของกลุ่มฯ เพื่อให้สะท้อนความเสี่ยงภาวะเศรษฐกิจที่อาจขยายตัวลดลงใน 2 ปีข้างหน้า ซึ่งการที่ราคาหุ้นปัจจุบัน ซื้อขายที่ PER 13.2 เท่า ใกล้เคียง -1.50 SD น่าจะสะท้อนปัจจัยลบไปมากแล้ว และทำให้ราคาหุ้นมี upside สูงเกิน 40%

ขณะที่ค่ายเคทีบีเอสที (KTBST) ชี้ว่า แนวโน้มกำไรไตรมาส 2 จะยังทำได้ดีที่ 160 ล้านบาท (+44% YoY,+2% QoQ) โดยกำไรเติบโตดีจากธุรกิจ Sea Freight ที่โตเด่น YoY และกลับมาดีขึ้นเล็กน้อย QoQ ตามปริมาณการขนส่งที่เพิ่มขึ้นต่อเนื่อง โดยเฉพาะตลาดสหรัฐฯ ช่วยชดเชยค่าระวางเรือที่ลดลงได้ (ค่าเฉลี่ยดัชนีค่าระวางเรือคอนเทนเนอร์ SCFI ในไตรมาส 2 อยู่ที่ 4.2 พันจุด +30% YoY แต่ -14% QoQ) ส่วนธุรกิจ Air Freight แนวโน้มยังทรงตัว YoY แต่ดีขึ้น QoQ ตามเที่ยวบินระหว่างประเทศที่เพิ่มขึ้น แต่ธุรกิจ Cross Border แนวโน้มลดลง YoY จากการที่จีนล็อกดาวน์ ก่อนจะกลับมาเปิดด่านชายแดนในเดือนมิถุนายน ทำให้การขนส่งเริ่มดีขึ้น
สำหรับแนวโน้มครึ่งปีหลัง เชื่อว่าจะดีขึ้นจากครึ่งปีแรก (กำไรรวมในครึ่งปีแรกมีสัดส่วน 49% ต่อประมาณการทั้งปี) หนุนโดยธุรกิจ Sea Freight ที่ยังเติบโตดีรับ high season อีกทั้งตลาดสหรัฐฯ ยังได้ปัจจัยหนุนจากแผนลดภาษีนำเข้าเพื่อแก้ปัญหาเงินเฟ้อ ขณะที่จีนจะดีขึ้นจากการผ่อนคลายล็อกดาวน์ และธุรกิจ Cross Border จะฟื้นตัวรับการเปิดด้านชายแดนจีนเป็นปกติ ทำให้ปริมาณการขนส่งข้ามพรมแดนปรับตัวดีขึ้น
นอกจากนี้ การที่โรงงานในจีนกลับมาเปิดตามปกติทำให้ปัญหา supply chain ดีขึ้น ช่วยให้การขนส่งสินค้าปรับตัวเพิ่มขึ้น จึงยังคงประมาณการกำไรสุทธิทั้งปี ที่ 647 ล้านบาท (+21% YoY)
อย่างไรก็ตาม การที่ราคาหุ้นปรับลงกว่า 20% ช่วง 3 เดือนนับตั้งแต่มีข่าวจีนประกาศล็อกดาวน์ และค่าระวางเรือปรับตัวลดลง มาซื้อขายที่ PER ระดับ 12.1 เท่า คิดเป็น -1.0 SD ถือได้ว่าได้สะท้อนปัจจัยลบมากแล้ว ทำให้มี upside กว่า 70% เทียบกับราคาเป้าหมายใหม่ที่ 18.50 บาท เมื่อใช้ PER ที่ 18.5 เท่า เทียบเท่า -0.5 SD below 5-yr average PER จึงแนะนำ "ซื้อ”
ก่อนหน้านี้ KTBST ให้ราคาเป้าหมายที่ 22.00 บาท เมื่อใช้ PER ที่ 22 เท่า คิดเป็น -0.25 SD แต่ปรับลดเป้าลงมาเพื่อให้สอดรับกับความกังวลเรื่องเศรษฐกิจโลกชะลอตัวเช่นกัน


