IMH ได้รับสิทธิประกันสังคมเพิ่มเป็น 50,000 ราย หนุนรายได้ปีหน้าโตจากช่วงก่อนเกิดโควิด 40%
2964 จำนวนผู้เข้าชม |

หลังจาก บมจ. โรงพยาบาลอินเมดิคัล แคร์ แอนด์ แล็บ (IMH) ได้ดำเนินการรีแบรนด์ โรงพยาบาลประชาพัฒน์ มาเป็น โรงพยาบาล IMH ธนบุรี เพื่อรองรับแผนการขยายกิจการโรงพยาบาลของกลุ่ม
ล่าสุด ดร.สิทธิวัตน์ กำกัดวงษ์ ประธานเจ้าหน้าที่บริหาร IMH เปิดเผยว่า โรงพยาบาล ไอเอ็มเอช ธนบุรี ได้รับสิทธิประกันสังคมเพิ่มเป็น 50,000 ราย ซึ่งจะทำให้กลุ่มบริษัทฯ สามารถรับรู้รายได้เพิ่มขึ้นกว่า 50 ล้านบาท และผลักดันให้ผลดำเนินงานปีหน้าน่าจะเติบโตสูงขึ้นจากปีนี้
ขณะเดียวกัน ได้มีการกำหนดเป้าหมายของโรงพยาบาล IMH ธนบุรี ให้ก้าวขึ้นเป็นผู้นำในการให้บริการคนไข้สิทธิ์ภาครัฐ ไม่ว่จะเป็น สปสช. (บัตรทอง) หรือ ประกันสังคม รวมถึงคนไข้เงินสดในพื้นที่ฝั่งธนบุรี โดยจะดำเนินการควบคู่ไปกับการขยายเครือข่ายคลินิก ภายใต้แบรนด์ "คลินิกเวชกรรม IMH" เพื่อรองรับการให้บริการคนไข้ระดับปฐมภูมิ และคนไข้เงินสด ในพื้นที่ฝั่งธนบุรี อีกด้วย
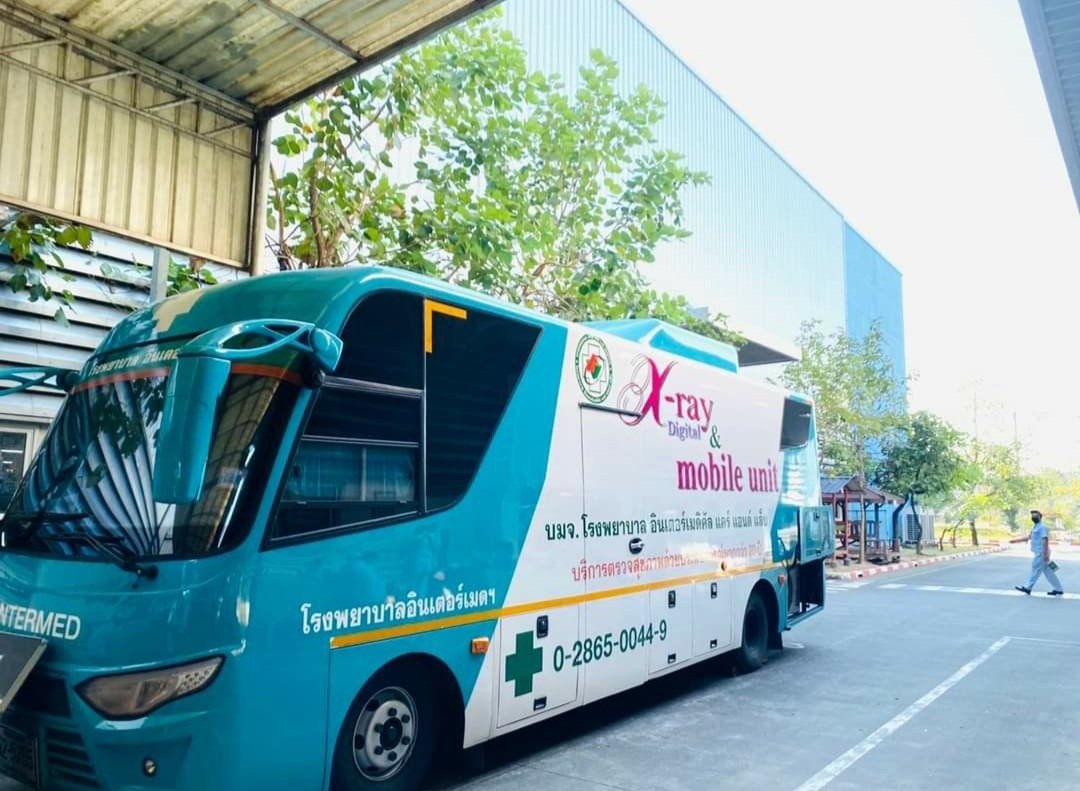
ขณะที่บริษัทแม่ ซึ่งเป็นโรงพยาบาลเฉพาะทางด้านอาชีวะเวชศาสตร์ จะยังคงมุ่งเน้นด้านหน่วยแพทย์เคลื่อนที่ การให้บริการ Telemed และ Central Lab เพื่อรองรับการให้บริการสำหรับลูกค้าบริษัท หรือโรงงานทั่วประเทศ ผ่านรถหน่วยแพทย์เคลื่อนที่ ประจำการกว่า 14 คัน เพื่อขยายฐานลูกค้า และเพิ่มส่วนแบ่งตลาด พร้อมกับต่อยอดลูกค้าเหล่านี้ให้มาใช้บริการจากโรงพยาบาลในเครือ
"เราค่อนข้างมั่นใจว่า กลุ่มโรงพยาบาล IMH จะมีศักยภาพในการทำรายได้หลังโควิดคลี่คลายเติบโตกว่า 40% โดยมีปัจจัยขับเคลื่อนจากการเปิดคลินิกเวชกรรม IMH เพื่อรับคนไข้บัตรทอง และคนไข้เงินสด และการส่งต่อคนไข้ โรคเฉพาะทางมายังโรงพยาบาล IMH ธนบุรี ได้อย่างมีประสิทธิภาพ" ดร.สิทธิวัตน์ กล่าวทิ้งท้าย
เป้าหมายที่ผู้บริหารคาดการณ์ไว้ ได้รับการขานรับจากนักวิเคราะห์หลักทรัพย์จากหยวนต้า (YUANTA) ว่า ใกล้เคียงกับที่ฝ่ายวิจัยคาดการณ์ไว้ โดยประเมินว่า IMH จะมีการเติบโตของรายได้สูงกว่าช่วงก่อนเกิดโควิด ในปี 2563 กว่า 41% ทั้งจาก Organic growth และการขยายธุรกิจของโรงพยาบาลไอเอ็มเอช ธนบุรี แต่หากเปรียบเทียบกับฐานปีนี้ รายได้น่าจะลดลง 23% เหลือ 574 ล้านบาท โดยคาดจะเริ่มเห็นการฟื้นตัวของรายได้ในช่วงครึ่งหลังปีหน้า ตามการฟื้นตัวของธุรกิจตรวจสุขภาพ การขยายคลินิกเวชกรรม และการที่ สปสช. มีการปรับรูปแบบการจ่ายเงินทำให้รายได้ต่อหัวเพิ่มสูงขึ้น
สำหรับภาพระยะสั้น ในไตรมาสสุดท้ายปีนี้ YUANTA เชื่อว่า ผลดำเนินงานจะฟื้นตัวเด่นกว่าไตรมาสก่อนหน้า เพราะมีปัจจัยสนับสนุนหลายประการ ทั้ง การเข้าสู่ High season ของธุรกิจตรวจสุขภาพ ที่ลูกค้าองค์กรจะมีการตรวจมากช่วงปลายปี และยังมี pent up demand หนุนด้วยการที่บริษัทฯ เปิดคลินิกเวชกรรมจำนวน 10 แห่งในไตรมาสนี้ เพื่อรองรับคนไข้บัตรทองและเงินสด อีกทั้งยังได้ผลบวกจากการที่ สปสช. ปรับรูปแบบการจ่ายเงินของบัตรทองจากที่จ่ายในอัตราคงที่ เป็นจ่ายตามจริง รวมถึงสถานการณ์โควิดที่กลับมาระบาดในวงกว้างอีกครั้ง โดยตัวเลขเดือนพฤศจิกายนที่ผ่านมา เพิ่มจากไตรมาส 3 เฉลี่ยราว 13%
ที่สำคัญ การที่ราคาหุ้น Undervalue เมื่อเทียบกับกลุ่มค่อนข้างมาก ทำให้แนะนำ "ซื้อ" เพราะเชื่อว่าการปรับฐานของราคาหุ้นก่อนหน้านี้สะท้อนข่าวผลดำเนินงานของ IMH ชะลอตัวตั้งแต่ครึ่งหลังปีนี้ ต่อเนื่องไปถึงครึ่งแรกปีหน้าจากฐานที่สูงไปแล้ว โดยให้ราคาเป้าหมายปีหน้าที่ 16.50 บาท อิงวิธี DCF เมื่อประเมินแบบอนุรักษ์นิยมเต็มตัว และไม่ได้คิดรวมทั้งแผนเข้าซื้อกิจการโรงพยาบาล (M&A) ที่คาดว่าจะเกิดขึ้นภายในต้นปีหน้า และแผนสร้างโรงพยาบาลใหม่ IMH แบริ่ง ขนาด 500 เตียง ที่คาดจะเริ่มก่อสร้างในปีหน้า แล้วเสร็จในปี 2568 โดยบริษัทฯ มีแผนระดมทุนผ่านการนำเอาโรงพยาบาลไอเอ็มเอช ธนบุรี เข้าระดมทุนในตลาดหลักทรัพย์ฯ
เช่นเดียวกับค่ายเอเซีย พลัส (ASPS) ที่เริ่มต้นคำแนะนำ "ซื้อ" เข่นกัน เพราะคาดกำไรไตรมาสสุดท้ายปีนี้ เติบโตจากไตรมาส 3 จากผลของฤดูกาลที่จะหนุนธุรกิจตรวจสุขภาพ ขณะที่คาดกำไรปีหน้าพลิกฟื้นจากที่หดตัวในปีนี้ กลับมาเติบโต 12% ตามการฟื้นตัวของธุรกิจตรวจสุขภาพ ขณะที่ธุรกิจโรงพยาบาลคาดทรงตัว แต่เชื่อมั่นในความสามารถในการบริหารต้นทุนและค่าใช้จ่ายที่มีประสิทธิภาพของ IMH จะช่วยให้สามารถรักษาอัตรากำไรขั้นต้นที่สูงในระดับ 60% ได้ต่อเนื่อง ส่วนหนึ่งเกิดจากเมื่อเปรียบเทียบกับโรงพยาบาลเอกชนในละแวกใกล้เคียง และรับผู้ป่วยจากโครงการภาครัฐที่เป็นคู่แข่งกัน จำนวน 4 แห่ง คือ โรงพยาบาลสุขสวัสดิ์, โรงพยาบาลราษฎร์บูรณะ, โรงพยาบาลบางมด และโรงพยาบาลบางปะกอก 8 จะพบว่า หากพิจารณาด้านรายได้ IMH จะมีฐานรายได้เป็นอันดับ 2 รองจากโรงพยาบาลบางปะกอก 8 แต่กลับมีกำไรสุทธิสูงสุดในกลุ่ม เนื่องจากบริหารต้นทุนและค่าใช้จ่ายได้ดีกว่า
นอกจากนี้ ราคาหุ้นปัจจุบันยังไม่แพง โดยซื้อขายที่ PER ปีหน้าเพียง 9 เท่า ทำให้มี upside สูงเกิน 40% จากราคาเป้าหมายปีหน้าที่ฝ่ายวิจัยประเมินไว้ที่ 19.90 บาท อิงวิธี DCF โดยยังไม่คิดรวม Upside ที่จะเกิดจากแผนสร้างโรงพยาบาลใหม่ IMH แบริ่ง


