เชื่อภาพทรุดตัวของ SCC จบในปีเสือแล้ว รอลุ้นการฟื้นตัวชัดเจนในครึ่งหลังปีกระต่าย
3644 จำนวนผู้เข้าชม |

หลังจาก บมจ. ปูนซิเมนต์ไทย (SCC) หรือกลุ่มเอสซีจี ประกาศกําไรสุทธิงวดไตรมาสสุดท้ายปีก่อน ทำสถิติต่ำสุดเป็นประวัติการณ์ ลดแตะ 157 ล้านบาท (-98% YoY, -94% QoQ) ตามการชะลอตัวของรายได้ทั้งใน 3 ธุรกิจ สะท้อนผ่านต้นทุนพลังงานที่กระทบธุรกิจซีเมนต์สูงกว่าคาด การลดกำลังการผลิตของธุรกิจปิโตรเคมีที่มากกว่าคาด รวมถึงส่วนต่างราคา (spread) ปิโตรเคมีที่ฟื้นช้ากว่าคาด จากผลกระทบจีน lockdown และการปรับลดกำไรตามธุรกิจ SCGP ที่ได้รับผลกระทบจากการแข่งขันในภูมิภาคที่สูงกว่าคาด
ขณะที่กําไรสุทธิทั้งปีอยู่ที่ 2.13 หมื่นล้านบาท ลดลง 55% YoY เพราะทุกธุรกิจได้รับผลกระทบ โดยธุรกิจซีเมนต์อัตรากำไรลดลง สาเหตุหลักจากต้นทุนพลังงานขึ้้นเร็วกว่าการปรับราคาขาย ส่วนธุรกิจปิโตรเคมีได้รับผลกระทบทั้งด้านอุปทาน ( Supply) จากกำลังการผลิตใหม่ในภูมิภาคที่เพิ่มขึ้นต่อเนื่อง และด้านอุปสงค์ (Demand) ที่ได้รับผลกระทบจากจีน lockdown ส่งผลให้เกิดปัญหาอุปทานส่วนเกิน (Oversupply) กดดันให้ต้องลดการผลิต ส่งผลให้ยอดขายและอัตรากำไรลดลงตามไป ขณะที่ธุรกิจบรรจุภัณฑ์เผชิญปัญหาการแข่งขันสูง ทั้งยังถูกกระทบจากจีน lockdown ฉุดให้ทั้งยอดขาย ราคาขาย และอัตรากำไรลดลง
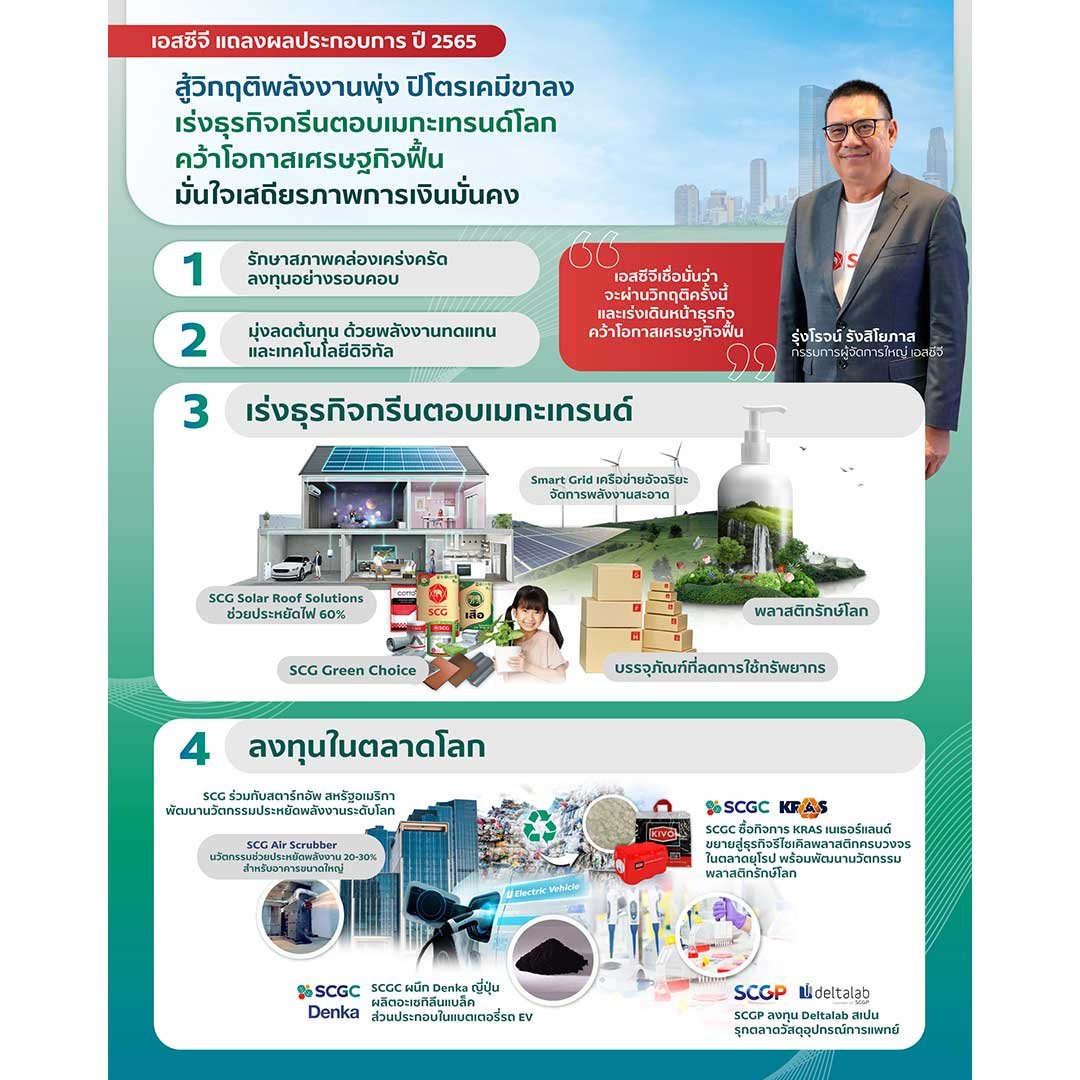
โอกาสนี้ นายรุ่งโรจน์ รังสิโยภาส กรรมการผู้จัดการใหญ่ SCC ชี้แจงด้วยว่า ภาพธุรกิจในปีก่อนได้รับผลกระทบจากวิกฤติซ้อนวิกฤติ ไม่ว่าจะเป็นความขัดแย้งรัสเซีย-ยูเครน ราคาพลังงานทั้งถ่านหินและค่าไฟที่พุ่งสูงขึ้นอย่างมาก เงินเฟ้อ ค่าเงินบาทผันผวน เศรษฐกิจจีนชะลอตัว และวัฏจักรปิโตรเคมีขาลงครั้งใหญ่ที่สุดในรอบ 20 ปี แต่บริษัทฯ ได้เกาะติดสถานการณ์อย่างใกล้ชิด และปรับตัวฉับไวเพื่อบรรเทาผลกระทบที่มีต่อธุรกิจโดยรวม โดยมุ่งเน้นรักษาเสถียรภาพทางการเงินให้มั่นคง ลดต้นทุนโดยใช้พลังงานทดแทน และเทคโนโลยีดิจิทัลในกระบวนการผลิต พิจารณาการลงทุนตามกลยุทธ์อย่างรอบคอบ ส่งผลให้เงินสดคงเหลือแข็งแกร่งอยู่ที่ 95,000 ล้านบาท ขณะเดียวกัน ความท้าทายที่ผ่านมาก็เอื้อให้เกิดโอกาสใหม่ ๆ ของธุรกิจ โดยเฉพาะความต้องการสินค้ากรีน ซึ่งเป็นทิศทางสำคัญของโลก และมีการขยายตัวต่อเนื่อง ทั้งกลุ่มพลังงานสะอาด พลาสติกรักษ์โลก โซลูชันประหยัดพลังงาน บรรจุภัณฑ์ที่ลดการใช้ทรัพยากร โดยในปี 2565 ยอดขาย SCG Green Choice เติบโตโดดเด่นร้อยละ 34 เกินเป้าหมายที่ตั้งไว้ หรือมียอดขายรวม ร้อยละ 51 ซึ่งทุกกลุ่มธุรกิจของเอสซีจีพร้อมเร่งเดินหน้าเต็มที่ เพื่อเสริมความแข็งแกร่งของธุรกิจให้มากยิ่งขึ้น
ภาพธุรกิจที่ไม่สดใสในปีก่อน ทำให้นักวิเคราะห์หุ้นกล่มวัสดุก่อสร้างทยอยปรับลดประมาณการกำไรปีนี้ลงมาให้สอดรับกับความเป็นจริงมากขึ้น แม้จะมีความเชื่อมั่นว่า ภาพที่เลวร้ายสุดได้ผ่านพ้นไปแล้ว (bottom out) และจะเริ่มเห็นผลดำเนินงานปีนี้มีแนวโน้มปรับตัวดีขึ้นจากปีก่อน หนุนโดยอุปสงค์ที่ฟื้นตัวทั้งในประเทศ และภูมิภาคอาเซียน ขณะที่กำไรขั้นต้นน่าจะปรับตัวสูงขึ้น จากการปรับเพิ่มราคาขายผลิตภัณฑ์ และต้นทุนพลังงานที่ลดลง
เมย์แบงก์ (MST) บอกว่า ภาพธุรกิจที่เลวร้ายสุดน่าจะผ่านพ้นไปได้แล้ว และเริ่มเห็นการฟื้นตัวในปีนี้ หลังจีนเปิดประเทศ โดยคาดหลังตรุษจีนจะเห็นภาพชัดเจนมากขึ้น ก่อนเห็นการฟื้นตัวของผลดำเนินงานอย่างชัดเจนในครึ่งปีหลัง จึงคงประมาณการกําไรทั้งปีที่ 31,652 ล้านบาท ฟื้นตัว 48% แต่ฐานกําไรยังต่ำ และต่ำกว่าค่าเฉลี่ยของตลาด (Consensus) 7% คิดเป็นมูลค่าพื้นฐาน 340 บาท เมื่อประเมินด้วยวิธี Sum of the part พร้อมคาดจ่ายปันผลดีขึ้นเป็น 13 บาท และแนะนํา "ถือ"
ส่วนพาย (Pi) กังวลว่า ธุรกิจปิโตรเคมีมีแนวโน้มกดดันผลดำเนินงานในครึ่งแรกปีนี้อยู่ เพราะส่วนต่างราคาโอเลฟินส์ และ PVC ที่ย่ำแย่ ขณะที่ส่วนต่างราคาโอเลฟินส์ เช่น HDPE และ PP ที่ลดแตะจุดต่ำสุดในรอบหลายปี ในไตรมาสสุดท้ายปีก่อน คาดว่าจะค่อยๆ ฟื้นตัวในครึ่งแรกปีนี้ ขานรับอุปสงค์ที่ฟื้นตัวหลังจีนเปิดประเทศ แต่ราคาคงปรับขึ้นได้ไม่มาก เพราะยังมีแรงกดดันจากการที่โรงแคร็กเกอร์ปัจจุบันจะเพิ่มอัตราการดําเนินงานขึ้น และกําลังการผลิตใหม่ที่สูงบั่นทอนอยู่ จึงเชื่อว่า กว่าจะเห็นภาพความสดใสคงต้องรอในครึ่งปีหลัง หรือต้นปีหน้า ทำให้ในระยะสั้น ยังมี downside risk กดดันธุรกิจอยู่ โดยพร้อมปรับลดประมาณการกําไรลงอีกรอบ หากยอดขายและมาร์จิ้นปิโตรเคมีไม่ฟื้นตัวภายในครึ่งหลังปีนี้ จึงแนะนําเพียง "ถือ" โดยให้มูลค่าพื้นฐานที่ 341 บาท อิง P/E ปีนี้ ที่ 12.6 เท่า หรือใกล้เคียงค่าเฉลี่ย 5 ปี
ซึ่งราคาเป้าหมายของทั้ง 2 ค่ายนี้ ใกล้เคียงกับค่าเฉลี่ยของสมาคมนักวิเคราะห์หลักทรัพย์ (IAA Concencus) ที่ให้ไว้ 350 บาท
อย่างไรก็ตาม โนมูระ พัฒนสิน (CNS) เชื่อว่าทุกธุรกิจจะฟื้นตัวจากจุดต่ำสุดในปีก่อนได้ โดยธุรกิจปิโตรเคมีจะได้แรงหนุนจากโรงงาน Long-son เดินเครื่องการผลิตโพลีโอเลฟินส์ 1.4 mta ในกลางปี ทำให้มีกำลังการผลิตสูงขึ้น 73% ส่วนธุรกิจซีเมนต์ คาดอัตรากำไรฟื้นตัวตามการปรับเพิ่มราคาขาย และต้นทุนถ่านหินลดลง และธุรกิจบรรจุภัณฑ์ ยอดขายจะเริ่มฟื้นตัวหลังจีนเปิดประเทศ และอัตรากำไรฟื้นตัวตามต้นทุนกระดาษที่ลดลง โดยประเมินกำไรปกติปีนี้ที่ 24,133 ล้านบาท ฟื้นตัวจากปีก่อน 5% แต่ปรับลดลงจากประมาณการเดิมถึง 33% คิดเป็นราคาเป้าหมายใหม่ที่ 380 บาท (เดิม 400 บาท) พร้อมแนะนำ "ซื้อเก็งกำไร" ในช่วงที่ราคาอ่อนตัวจากแรงกดดันงบไตรมาสสุดท้ายปีก่อน เพื่อรับการฟื้นตัวในครึ่งแรกปีนี้
ขณะที่บัวหลวง (BLS) มองภาพบวกมากที่สุด เพราะคาดแนวโน้มตลาดที่ดีขึ้นจะหนุนให้กำไรหลักปรับตัวดีขึ้น QoQ ตั้งแต่ไตรมาสแรกปีนี้ และน่าจะหนุนราคาหุ้นปรับตัวขึ้นได้ต่อไป มูลค่าหุ้นปัจจุบันยังคงอยู่ในระดับที่น่าสนใจ จึงยังคงคำแนะนำ "ซื้อ" ที่ราคาเป้าหมาย 410 บาท


