EPG เจอขาดทุนค่าเงินสูงกดกำไรสุทธิไตรมาส 3 อ่อนแอ แต่กำไรปกติยังแข็งแกร่ง คาดฟื้นตัวเด่นรอบบัญชีปี 2556
3377 จำนวนผู้เข้าชม |

บมจ. อีสเทิร์นโพลีเมอร์ กรุ๊ป (EPG) ผู้ผลิตและจำหน่ายผลิตภัณฑ์โพลีเมอร์และพลาสติกแปรรูปชั้นนำของโลก รายงานผลดำเนินงานงวดไตรมาส 3 รอบบัญชีปี 2565 (เริ่ม 1 ตุลาคม ถึง 31 ธันวาคมปีที่ผ่านมา) ว่า บริษัทฯ มีรายได้จากการขาย 3,006 ล้านบาท ลดลง 7.5% จากช่วงเดียวกันปีก่อน (YoY) และมีกำไรสุทธิ 213 ล้านบาท ลดลง 47.1% YoY เนื่องจากได้รับผลกระทบจากอัตราแลกเปลี่ยนมากถึง 114 ล้านบาท ตามโครงสร้างธุรกิจที่มีสัดส่วนรายได้จากต่างประเทศมากถึง 70% อีกทั้งบริษัทฯ มีเงินให้กู้ยืมจากบริษัทย่อยในประเทศไทยไปยังบริษัทย่อยในออสเตรเลีย เป็นเงินสกุลดอลลาร์ออสเตรเลียเพื่อใช้ในการซื้อกิจการ
อย่างไรก็ตาม หากไม่รวมผลขาดทุนจากอัตราแลกเปลี่ยน และผลขาดทุนจากการตั้งสำรองผลขาดทุนจากโครงการผลิตชิ้นส่วนยานยนต์ในแอฟริกาใต้ที่ล่าช้าจำนวน 20 ล้านบาท บริษัทฯ จะมีกำไรปกติที่ 346 ล้านบาท ลดลง 14.9% YoY และทรงตัวจากไตรมาสก่อนหน้า (QoQ) หนุนโดยอัตรากำไรขั้นต้นที่เร่งตัวขึ้นเป็น 34.5%
โอกาสนี้ รศ.ดร.เฉลียว วิทูรปกรณ์ รองประธานเจ้าหน้าที่บริหาร EPG ให้ข้อมูลเพิ่มเติมถึงการดำเนินงานจาก 3 กลุ่มธุรกิจหลักเพิ่มเติมว่า ธุรกิจฉนวนกันความร้อน ภายใต้แบรนด์ Aeroflex มีรายได้จากการขาย 839 ล้านบาท เพิ่มขึ้น 8.4% YoY โดยยอดขายในสหรัฐฯ ยังเติบโตต่อเนื่องจากความต้องการสินค้าฉนวนยางที่มีคุณภาพสูง และผ่านมาตรฐานการรับรองความปลอดภัย และการขยายตลาดไปสู่กลุ่มอุตสาหกรรม Ultra Low Temperature และ ระบบ Air Ducting system อีกทั้งมีปัจจัยสนับสนุนจากภาคการผลิตและการลงทุนเอกชนที่ยังขยายตัว ส่วนยอดขายในเอเชีย เช่น ญี่ปุ่น ปรับตัวดีขึ้น ขณะที่ยอดขายในประเทศปรับตัวดีขึ้นตามการลงทุนภาคเอกชนที่ทยอยฟื้นตัวตามลำดับ
สำหรับธุรกิจชิ้นส่วนอุปกรณ์และตกแต่งยานยนต์ ภายใต้กลุ่ม Aeroklas มีรายได้จากการขาย 1,498 ล้านบาท เพิ่มขึ้น 5.7% YoY อานิสงค์จากสถานการณ์ชิปขาดแคลน (Semiconductor Shortage) ทั่วโลกมีแนวโน้มคลี่คลายลง ทำให้อุตสาหกรรมยานยนต์ได้รับส่งมอบชิปมากขึ้นจึงสามารถผลิตได้อย่างต่อเนื่อง ประกอบกับยานยนต์รุ่นใหม่ได้ทยอยออกสู่ตลาด ส่งผลให้บริษัทฯ ได้รับคำสั่งซื้อเพิ่มขึ้น
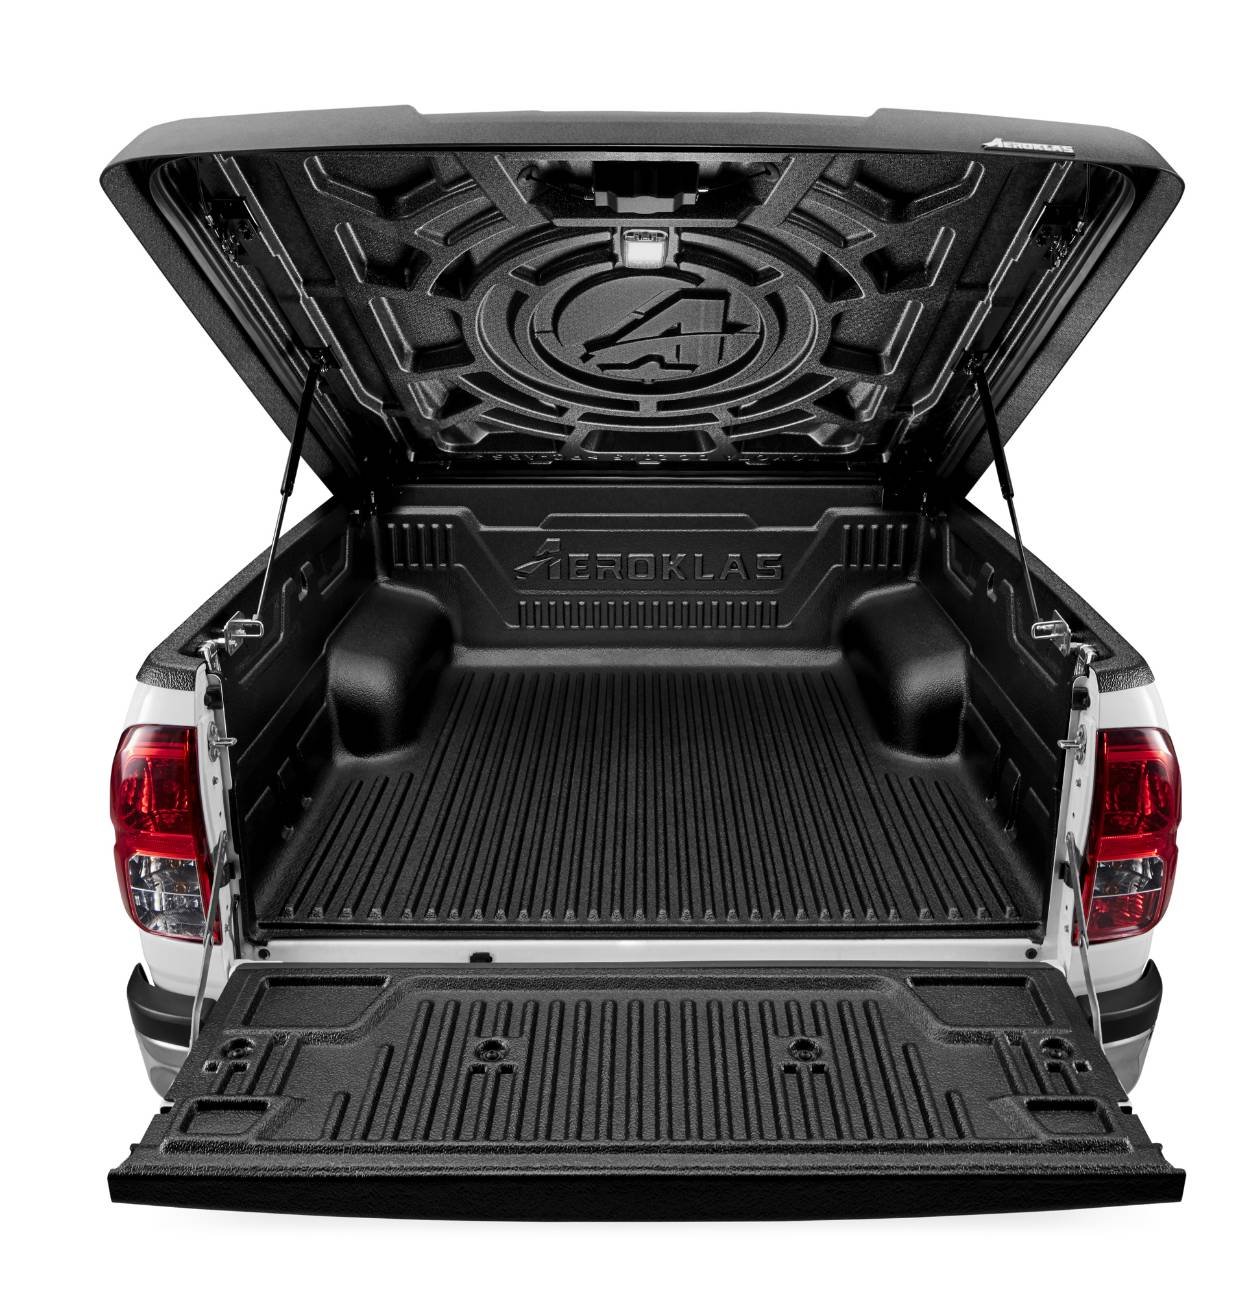
ขณะที่ธุรกิจในออสเตรเลีย ยอดขายชิ้นส่วนอุปกรณ์ตกแต่งยานยนต์ปรับตัวเพิ่มขึ้นเช่นเดียวกัน ส่วนหนึ่งเป็นผลจากการรับรู้รายได้จากการซื้อกิจการ 4 Way Suspension Products ถึงแม้จะได้รับผลกระทบจากน้ำท่วมหนักในออสเตรเลีย และความผันผวนของอัตราแลกเปลี่ยนก็ตาม
อย่างไรก็ตาม ธุรกิจบรรจุภัณฑ์พลาสติก ภายใต้แบรนด์ EPP มีรายได้จากการขาย 669 ล้านบาท ลดลง 11.2% YoY เนื่องจากยอดสั่งซื้อบรรจุภัณฑ์พลาสติกประเภทกล่องใส่อาหารชะลอตัวลง แต่บรรจุภัณฑ์ประเภทถ้วยน้ำดื่มเริ่มปรับตัวดีขึ้นแล้ว ประกอบกับบริษัทฯ ได้จัดกิจกรรมส่งเสริมการขายเพื่อกระตุ้นยอดขายบรรจุภัณฑ์พลาสติกช่วงปลายปี นอกจากนี้ บริษัทฯ กำลังอยู่ในระหว่างดำเนินการปรับกลยุทธ์และกระบวนการผลิต เพื่อพัฒนาผลิตภัณฑ์ที่สามารถตอบความต้องการของลูกค้าให้ได้มากขึ้นในอนาคต
สำหรับผลดำเนินงานงวด 9 เดือน รอบบัญชีปี 2565 (เริ่ม 1 เมษายน ถึง 31 ธันวาคมปีที่ผ่านมา) EPG มีรายได้จากการขายรวม 9,100 ล้านบาท เพิ่มขึ้น 2.7% YoY และมีกำไรสุทธิ 828 ล้านบาท ลดลง 34.5% YoY ขณะที่อัตรากำไรขั้นต้นเฉลี่ยอยู่ที่ 32.9% สูงกว่าเป้าหมาย
ถึงแม้ผลดำเนินงานงวดไตรมาส 3 และงวด 9 เดือนของ EPG จะมีกำไรสุทธิลดลง แต่เมื่อพิจารณาจากกำไรปกติ ผลดำเนินงานกลับทำได้ดีกว่าที่นักวิเคราะห์คาดการณ์กันไว้ ส่งผลให้ปรับคำแนะนำเป็น "ซื้อ" เพราะการปรับฐานของราคาหุ้นก่อนหน้านี้ น่าจะสะท้อนถึงกำไรที่อ่อนแอในไตรมาส 3 ไปแล้ว
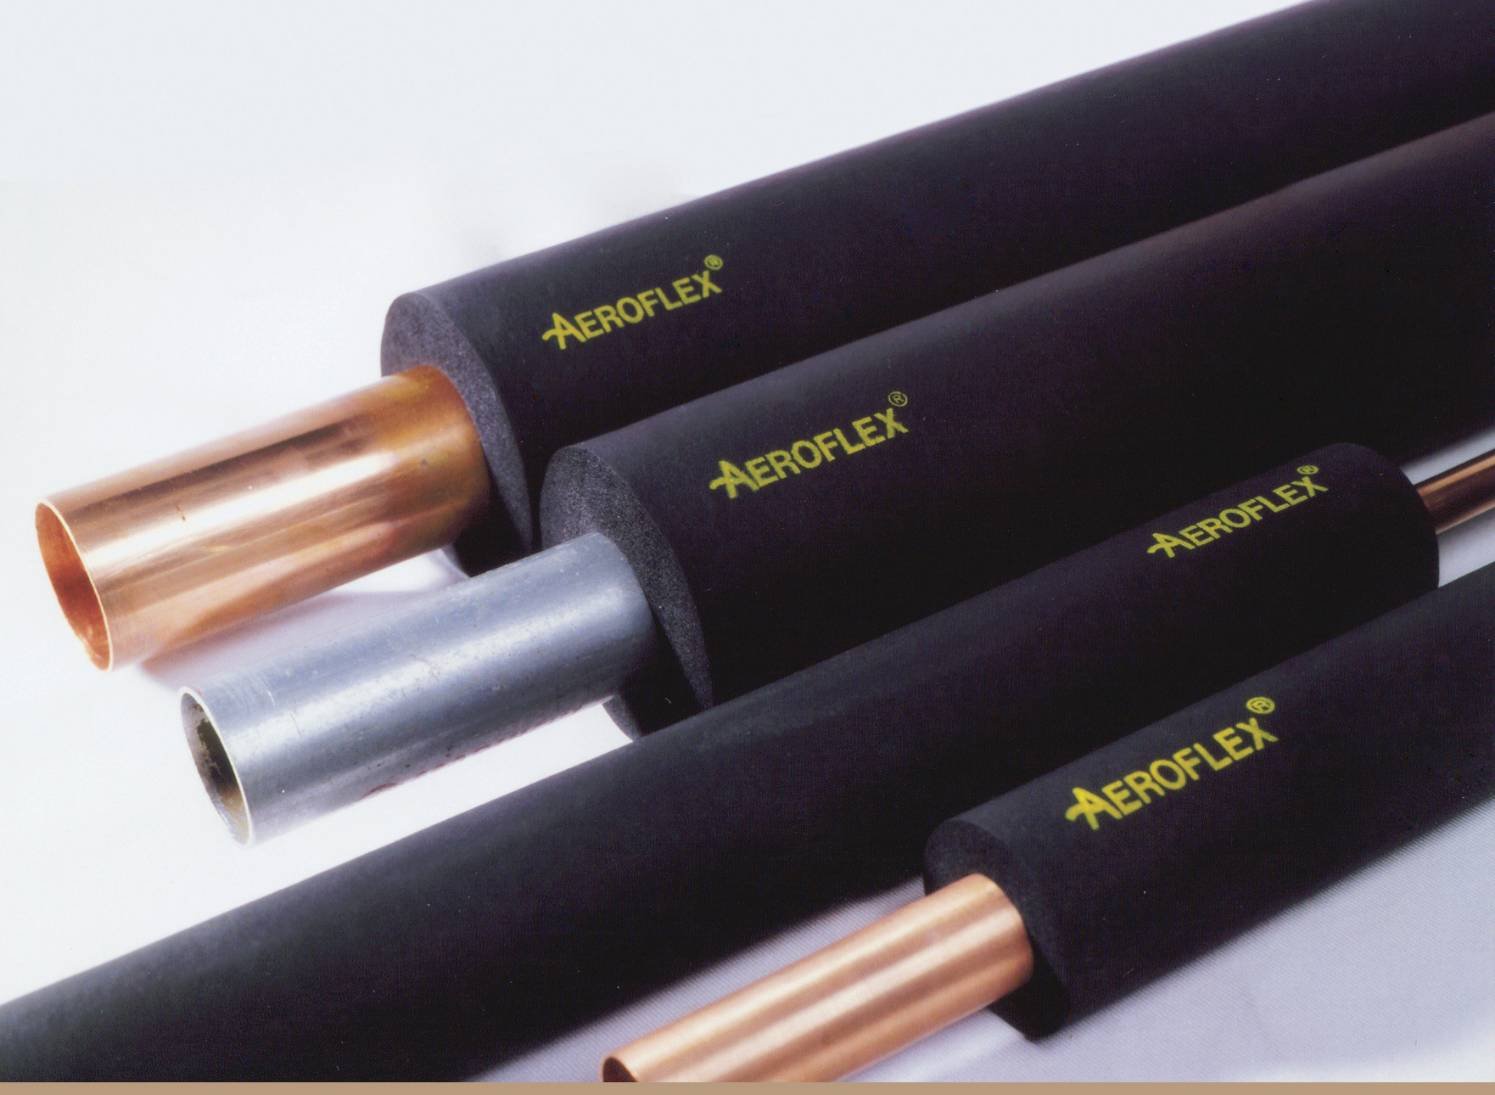
เบื้องต้น หยวนต้า (YUANTA) คาดกำไรปกติไตรมาสสุดท้ายรอบบัญชีปี 2565 จะทรงตัว QoQ แต่ปรับขึ้น YoY หนุนจากผลดำเนินงานของทั้ง 3 ธุรกิจหลักที่ปรับตัวดีขึ้น โดยธุรกิจดาวเด่นยังคงเป็นธุรกิจฉนวนยางกันความร้อนที่มีคำสั่งซื้อใหม่เข้ามาอย่างต่อเนื่อง หลังบริษัทฯ ออกผลิตภัณฑ์ใหม่ให้กับลูกค้าในกลุ่มฉนวนยางแบบ Ultra-Low Temperature และกลุ่ม Air Ducting System ซึ่งมีอัตรากำไรสูง ส่วนธุรกิจอะไหล่ยานยนต์มีการฟื้นตัวจากกลุ่มลูกค้าในยุโรปและออสเตรเลีย ขณะที่ธุรกิจบรรจุภัณฑ์พลาสติกน่าจะได้อานิสงค์จากกิจกรรมทางเศรษฐกิจในประเทศที่คึกคักมากขึ้น หนุนให้ผลดำเนินงานรวมทั้งปี 2565 (สิ้นสุดเดือนมีนาคมปีนี้) มีกำไรปกติที่ 1,265 ล้านบาท ลดลง 16.9% YoY ก่อนจะฟื้นตัวกลับมาขยายตัว 10.9% YoY ในรอบบัญชีปี 2566 ทำให้ราคาหุ้น EPG น่าจะเริ่มฟื้นตัวตามความคาดหวังเชิงบวกต่อธุรกิจ คิดเป็นมูลค่าพื้นฐานที่ 10.30 บาท อิง PER ย้อนหลัง 3 ปีที่ระดับ 20.3 เท่า
ส่วนกสิกรไทย (KS) คาดว่า กำไรงวดไตรมาสสุดท้ายรอบบัญชีปี 2565 จะปรับตัวดีขึ้นเล็กน้อย แม้ผลดำเนินงานโดยรวมอาจได้รับผลกระทบจากเงินบาทแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์สหรัฐฯ และดอลลาร์ออสเตรเลีย แต่สามารถชดเชยด้วยต้นทุนวัตถุดิบที่ลดลง ผลักดันให้ธุรกิจบรรจุภัณฑ์กลับมาดำเนินงานได้ตามปกติ หนุนให้กำไรปกติทั้งปีอยู่ที่ 1,314 ล้านบาท ก่อนปรับประมาณการกำไรรอบบัญชีปี 2566 ขึ้น 8.6% เพื่อให้สะท้อน GPM ของ AEROFLEX ที่สูงกว่าคาด พร้อมกับปรับราคาเป้าหมายขึ้นจาก 9.80 บาท เป็น 10 บาท อิง PER ล่วงหน้า 12 เดือนที่ 16.4 เท่า เทียบเท่าค่าเฉลี่ยของการซื้อขายย้อนหลัง 5 ปี
ขณะที่เมย์แบงก์ (MST) ประเมินยอดขายรวมรอบบัญชีปี 2565 ที่ 12,537 ล้านบาท เติบโต 7% YoY และกำไรปกติที่ 1,294 ล้านบาท ลดลง 15% YoY ก่อนเห็นการฟื้นตัวดีขึ้นจากแผนขยายธุรกิจในรอบบัญชีปี 2566 ผลักดันให้ยอดขายเพิ่มเป็น 13,475 ล้านบาท เติบโต 8% และมีกำไรปกติ 1,419 ล้านบาท เติบโต 10% คิดเป็นราคาเป้าหมายที่ 10.50 บาท ลดลงจากประมาณการเดิมที่ให้ไว้ 12 บาท อิงวิธี DCF เพื่อให้สอดคล้องกับการปรับประมาณกำไรปกติรอบบัญชีปี 2565 และ 2566 ลงจากเดิม 15% และ 13% ตามลำดับ


