แม้ DRT จะปันผลเด่น 5-6% แต่ภาพระยะสั้น upside จำกัด รอลงทุนครึ่งปีหลัง
2824 จำนวนผู้เข้าชม |

นายสาธิต สุดบรรทัด ประธานเจ้าหน้าที่บริหาร บมจ. ผลิตภัณฑ์ตราเพชร (DRT) ผู้ผลิตและจำหน่ายระบบหลังคา ไม้สังเคราะห์และบอร์ดไฟเบอร์ซีเมนต์ บอร์ดตกแต่งผนัง อิฐมวลเบา คานทับหลัง เคาน์เตอร์มวลเบาสำเร็จรูป ร้านกาแฟสำเร็จรูป และบริการติดตั้งโครงหลังคาและกระเบื้องหลังคา ภายใต้เครื่องหมายการค้า "ตราเพชร" บอกว่า บริษัทฯ ตั้งเป้าการเติบโตของรายได้ปีนี้เพิ่มขึ้นจากปีก่อน 5% โดยนำเอาจุดแข็งในการเป็นแบรนด์ที่มีความหลากหลาย ครอบคลุมการก่อสร้างที่อยูอาศัยได้ทั้งหลัง มาใช้ขยายตลาดไปยังกลุ่มลูกค้าประเภทคอนโดมิเนียม ผ่านโชลูชันและนวัตกรรมที่สามารถตอบโจทย์ทั้งด้านการใช้งาน (Function) และความทันสมัย (Fashion) พร้อมบริการจากทีมช่างมืออาชีพ ขยายฐานรายได้ให้สูงขึ้น
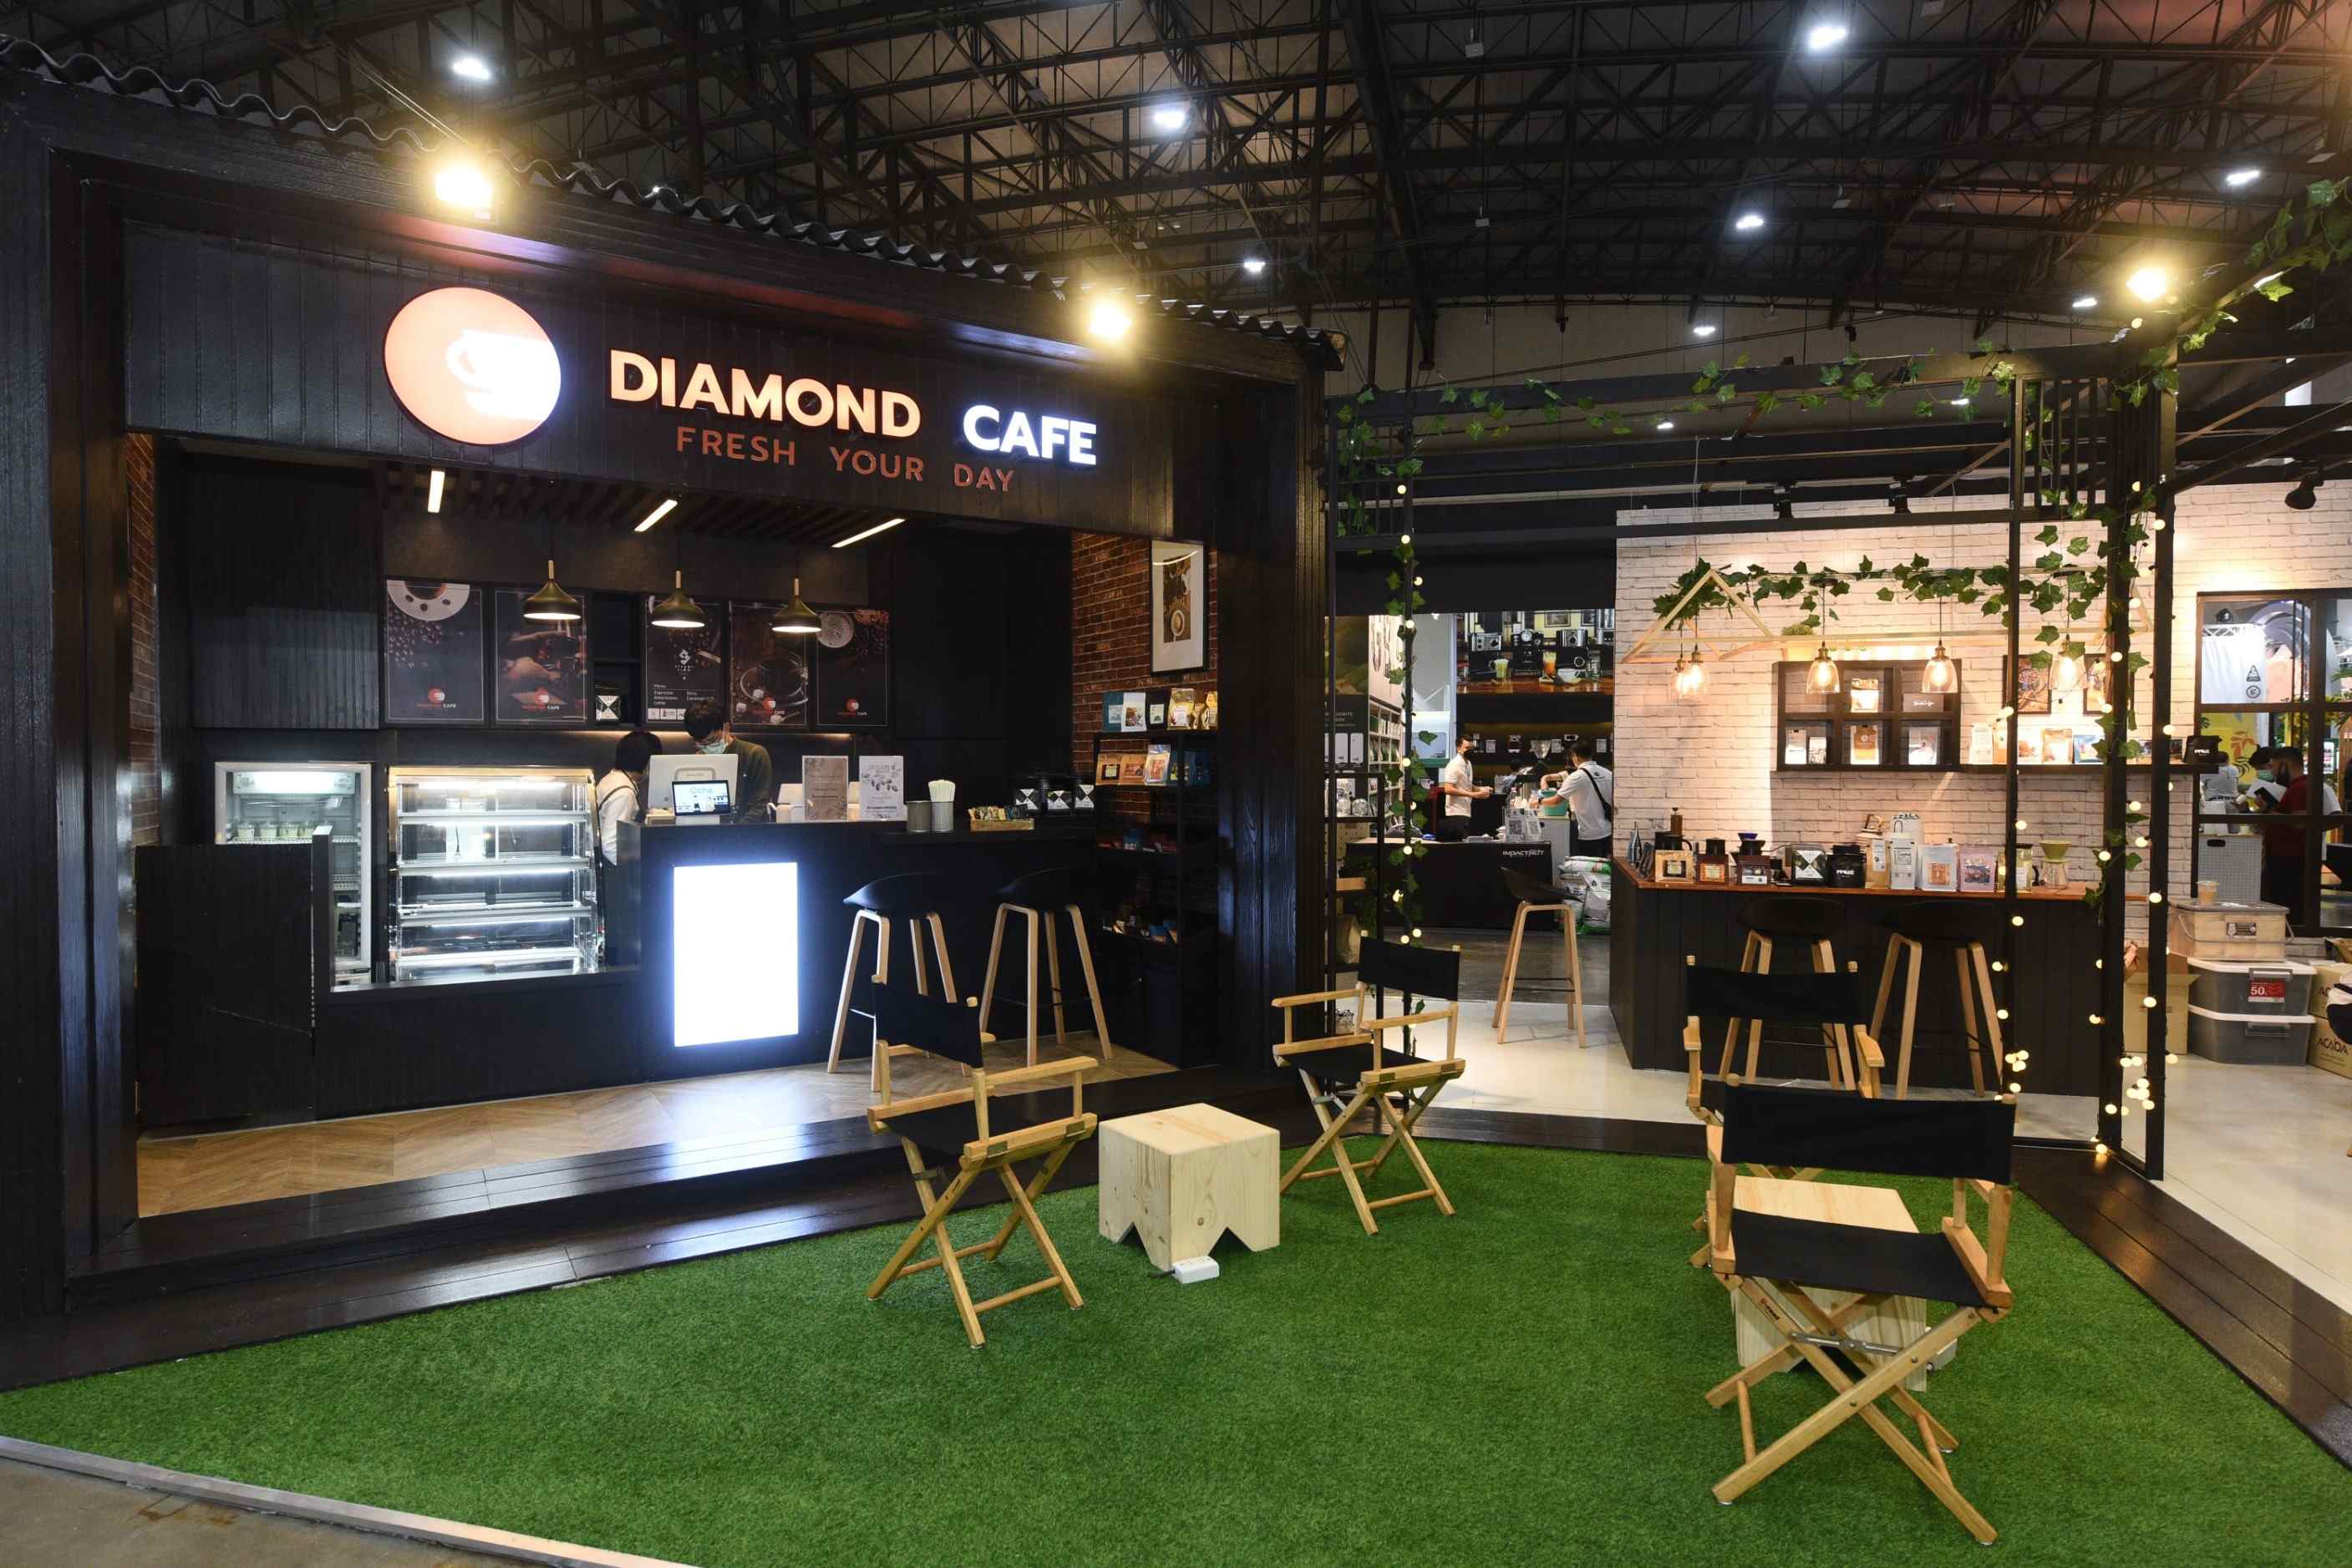
พร้อมกันนี้ บริษัทฯ พร้อมเดินหน้าต่อยอดรายได้จากพัฒนารูปแบบของการร้านกาแฟ Diamond cafe เจาะกลุ่มผู้ประกอบการทั่วไป ที่ต้องการก่อสร้างสำนักงานในรูปแบบ Co-Working Space นอกเหนือจากผู้ประกอบการร้านกาแฟ เพราะสินค้ามีข้อได้เปรียบทั้งด้านประโยชน์ใข้สอย การประหยัดระยะเวลาก่อสร้าง และงบประมาณที่เหมาะสม
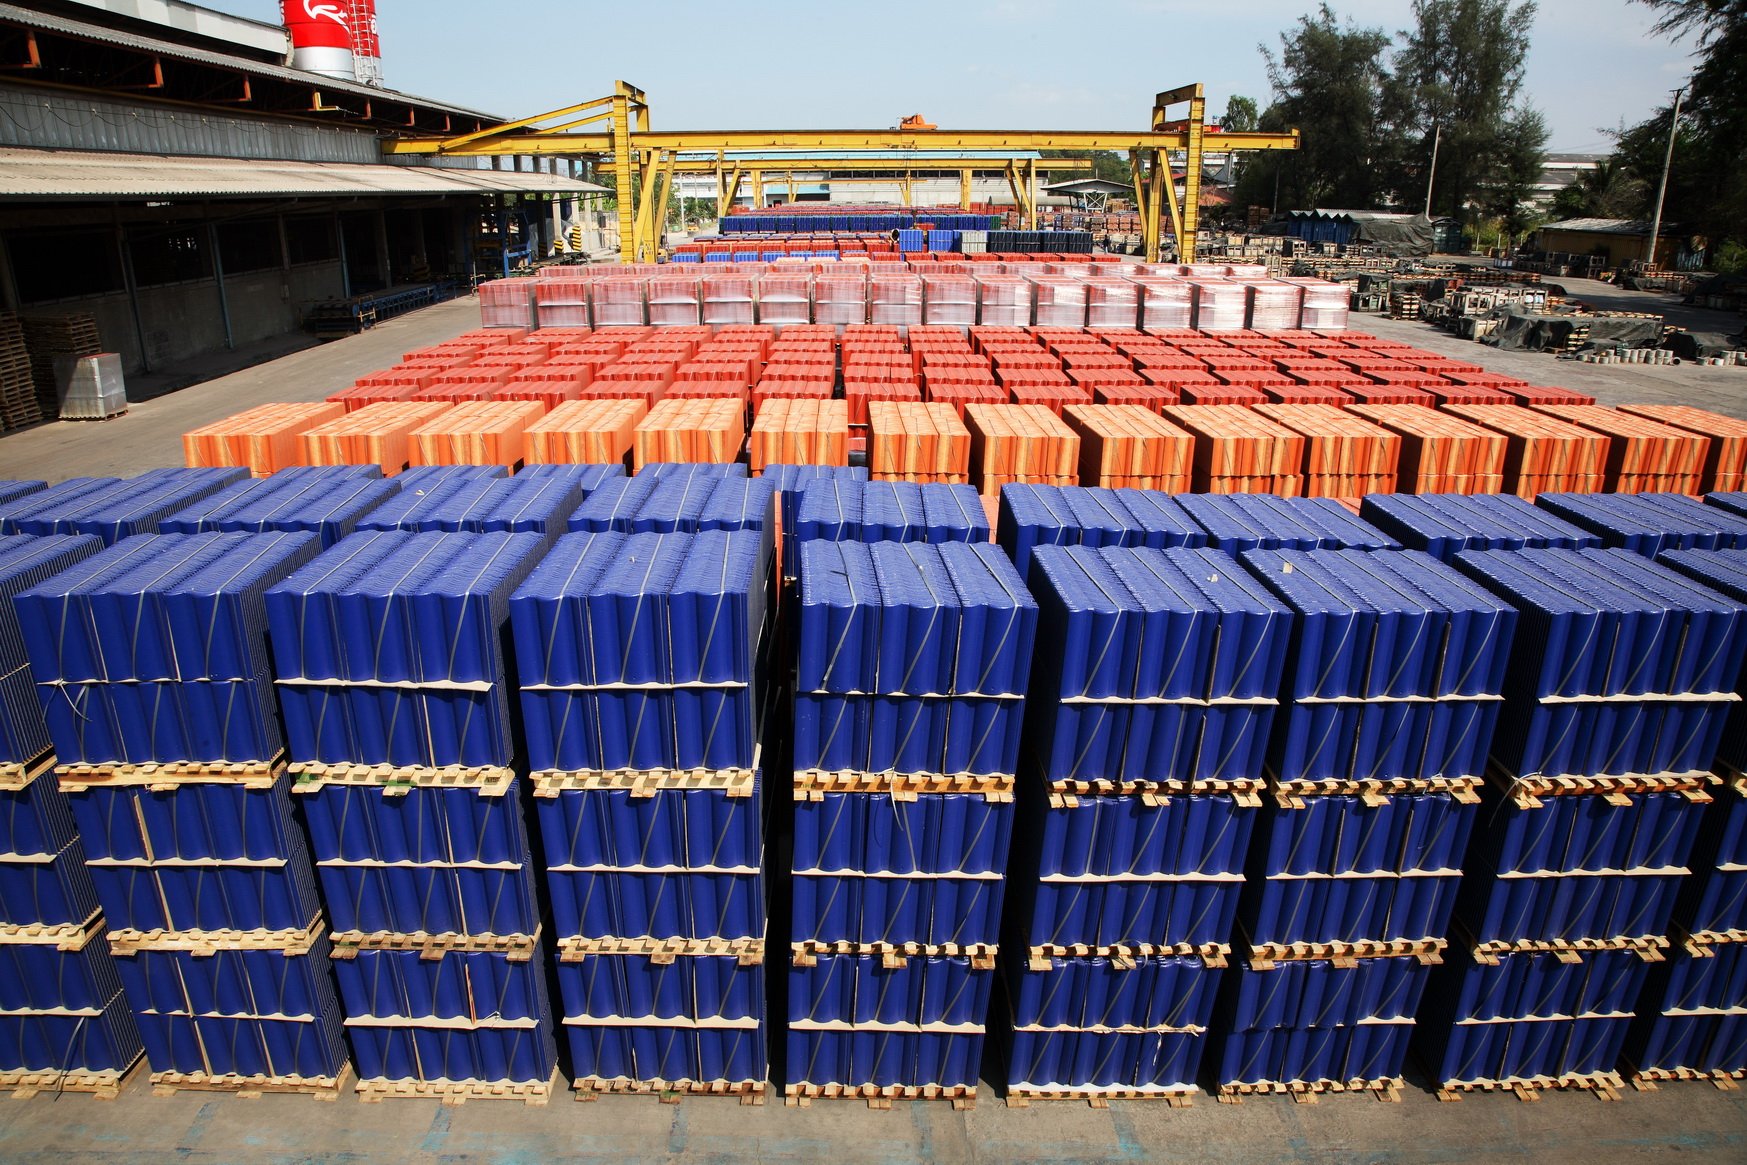
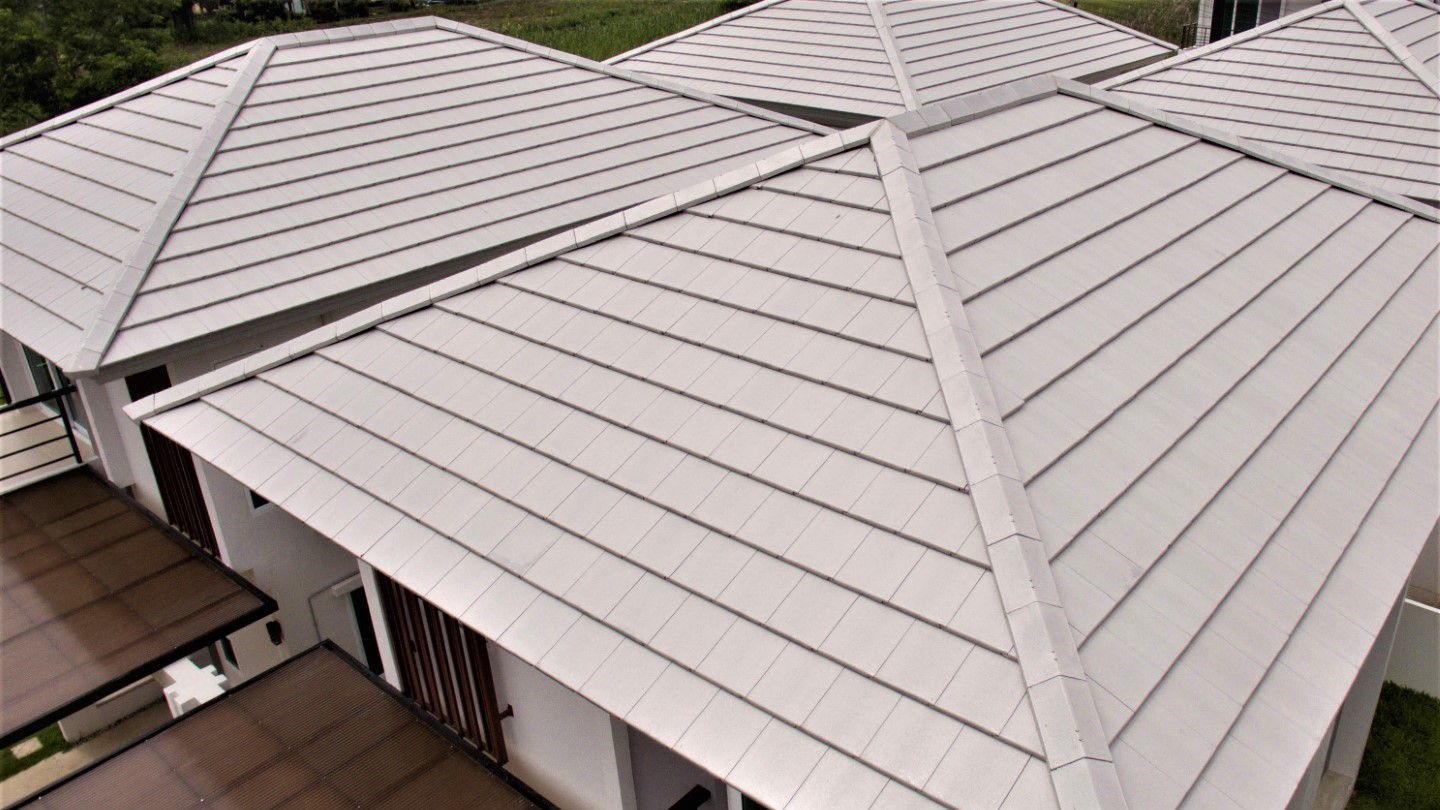
สำหรับสินค้าวัสดุก่อสร้างที่คาดว่าจะมีแนวโน้มเติบโตโดดเด่นที่สุด ได้แก่ กลุ่มผลิตภัณฑ์กระเบื้องหลังคา คอนกรีต ไม้สังเคราะห์สำหรับงานตกแต่ง และอิฐมวลเบา ทำให้บริษัทฯ เตรียมปรับกลยุทธ์การทำธุรกิจปีนี้ มาเน้นการปรับ Product Mix และเพิ่มประสิทธิภาพการผลิตให้สูงขึ้น เพื่อบริหารจัดการต้นทุนต่อหน่วยให้อยู่ในระดับต่ำ ทั้งเพื่อสนับสนุนการทำตลาด และรักษาความสามารถทำกำไรให้อยู่ในระดับที่ดี โดยตั้งเป้าบริหารอัตรากำไรสุทธิให้อยู่ในระดับไม่ต่ำกว่า 12% เหมือนที่ทำได้มาตลอด 3-4 ปีที่ผ่านมา
โดยเพื่อเพิ่มประสิทธิภาพการผลิต และ บริษัทฯ เตรียมงบลงทุน 200 ล้านบาท สำหรับขยายไลน์การผลิตกระเบื้องหลังคา คอนกรีตและอิฐมวลเบา รวมถึงยกระดับโรงงานให้เป็น Smart Factory ที่ใช้ระบบ Automation และ IoT ช่วยในการบริหารจัดการต้นทุนการผลิต และนำเอาพลังงานหมุนเวียนกลับมาใช้ประโยชน์ ภายใต้แนวคิด Circular Economy เพื่อบริหารความเสี่ยงจากความไม่แน่นอนด้านต้นทุนพลังงาน เพราะคาดการณ์ว่า ราคาพลังงานและวัตถุดิบบางรายการ จะยืนประคองตัวในระดับสูงต่อ หลังจากมีการปรับขึ้นค่าไฟฟ้าสำหรับภาคธุรกิจและอุตสาหกรรม
ส่วนความคืบหน้าการลงทุนเพิ่มกำลังการผลิตกระเบื้องคอนกรีต อีกปีละ 1 แสนตัน คาดว่า จะเริ่มเดินเครื่องจักรและผลิตสินค้าเชิงพาณิชย์ได้ภายในครึ่งปีแรกปีหน้า
สำหรับผลดำเนินงานในรอบบัญชีปีที่ผ่านมา DRT สามารถสร้างสถิติสูงสุดใหม่ (New High) ทั้งรายได้และกำไร โดยรายรวมอยู่ที่ 5,250.05 ล้านบาท เพิ่มขึ้นจากปีก่อนหน้า 8.80% ส่วนกำไรสุทธิอยู่ที่ 625.61 ล้านบาท เติบโตจากปีก่อนหน้า 6.86% และอนุมัติจ่ายเงินปันผลสำหรับงวดครึ่งปีหลัง หุ้นละ 0.26 บาท กำหนดรายชื่อผู้ถือหุ้นที่มีสิทธิได้รับเงินปันผล (Record Date) วันที่ 7 มีนาคม ก่อนจ่ายเงินในวันที่ 12 พฤษภาคมต่อไป ซึ่งเมื่อรวมกับการจ่ายเงินปันผลระหว่างกาลจากผลดำเนินงานงวดครึ่งปีแรก ในอัตราหุ้นละ 0.24 บาท ทำให้จ่ายเงินปันผลรวมทั้งปีที่ 0.50 บาท ถือเป็นการจ่ายปันผลสูงที่สุดนับตั้งแต่ก่อตั้งบริษัทฯ เป็นต้นมา
การจ่ายปันผลของ DRT ทำให้บริษัทฯ ได้รับการยอมรับจากตลาดในฐานะหุ้นปันผลเด่น (Dividend Stock) ที่ให้ผลตอบแทนจากเงินปันผล ในอัตราเฉลี่ย 5-6% สม่ำเสมออย่างต่อเนื่อง
อย่างไรก็ตาม มุมมองนักวิเคราะห์หลักทรัพย์ล่าสุด กลับแนะนำให้ ซื้อ สำหรับการลงทุนระยะยาวเท่านั้น เพราะภาพระยะสั้น ไม่มีแรงดึงดูดพอ
ค่ายเอเซีย พลัส (ASPS) บอกว่า แม้กําไรปีที่ผ่านมาจะทําสถิติ New High แต่เกิดจากรายการพิเศษ ขณะที่ปีนี้ คาดว่า กําไรจะลดลงมาอยู่ที่ 549 ล้านบาท จากแรงกดดันของต้นทุนวัตถุดิบและพลังงานที่ปรับเพิ่มขึ้น ทำให้คาดอัตรากำไรขั้นต้น (Gross Margin) จะอยู่ที่ 25% ต่ำกว่ากรอบที่บริษัทฯ คาดไว้ที่ 27-29% เบื้องต้น ประเมินมูลค่าเหมาะสมได้ที่ 8.40 บาท แต่พร้อมพิจารณาปรับประมาณการเพิ่มในอนาคต หากบริษัทฯ สามารถทําได้ดีกว่าที่ประเมินไว้
ที่สำคัญ การที่ราคาหุ้นปัจจุบันมี upside จํากัด จึงแนะนํา "เปลี่ยนตัวเล่น" ไปที่ MCS ซึ่งมีปัจจัยพื้นฐานแข็งแกร่ง และมีแนวโน้มจะ Turnaround ได้ตั้งแต่งบการเงินไตรมาสแรกปีนี้เลย อีกทั้งยังมี upside จากมูลค่าเหมาะสมที่ 12.20 บาท แทน
หยวนต้า (YUANTA) บอกว่า แม้คาด DRT จะมีการเติบโตของกำไรปกติช่วง 3 ปีนี้ (2566–2568) เฉลี่ยที่ 12% แต่ปีนี้ คาดจะเห็นการเติบในช่วงครึ่งปีหลัง ส่งผลให้กำไรปกติชะลอตัวลงจากปีก่อนมาที่ 572 ล้านบาท คิดเป็นมูลค่าเหมาะสมที่ 9.30 บาท อิง P/E 14 เท่า ซึ่งเป็นค่าเฉลี่ยย้อนหลัง 10 ปี ของ DRT และ ของกลุ่มวัสดุก่อสร้าง ที่ 14 เท่า ทำให้กลยุทธ์ระยะสั้น รอซื้อเมื่อราคาอ่อนตัว หรือทยอยสะสม สำหรับนักลงทุนที่อยากมีหุ้นปันผลระดับ 5-6% ติดในพอร์ต


