RATCH เข้าโหมดกำไรโตเด่นตั้งแต่ครึ่งหลังปีนี้ รุกขยายพอร์ตโรงไฟฟ้าต่อเนื่อง
3757 จำนวนผู้เข้าชม |

นางสาวชูศรี เกียรติขจรกุล กรรมการผู้จัดการใหญ่ บมจ. ราช กรุ๊ป (RATCH) แถลงผลดำเนินงานไตรมาสแรกปีนี้ว่า มีรายได้รวม 17,005 ล้านบาท จากการเริ่มรับรู้รายได้จากโครงการโรงไฟฟ้าที่ลงทุนใหม่ ได้แก่ โรงไฟฟ้าราช เอ็นเนอร์จี ระยอง กำลังการผลิต 98 เมกะวัตต์ (MW) โรงไฟฟ้าพลังงานลมลินคอล์น แก็ป 1&2 กำลังการผลิตรวม 212 MW โรงไฟฟ้าก๊าซธรรมชาติสแนปเปอร์ พอยท์ กำลังการผลิต 154 MW โรงไฟฟ้าพลังน้ำค๊อคซาน กำลังการผลิต 17.37 MW และโรงไฟฟ้าพลังน้ำซ็องเกียง 2 กำลังผลิต 17.10 MW คิดเป็นมูลค่ารวม 1,479 ล้านบาท ผลักดันให้กำไรเติบโตอย่างต่อเนื่อง โดยมีกำไรจากการดำเนินงาน (กำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย - EBITDA) 3,701 ล้านบาท เพิ่มขึ้น 23.6% เมื่อเทียบกับช่วงเดียวกันปีก่อน แต่หากคิดรวมรายการพิเศษ จะมีกำไรสุทธิ 1,448 ล้านบาท ลดลง 8.3% เมื่อเทียบกับช่วงเดียวกันปีก่อน
ทั้งนี้ ธุรกิจไฟฟ้ายังคงสร้างรายได้หลักให้กับบริษัทฯ เป็นจำนวน 16,494 ล้านบาท คิดเป็นสัดส่วน 97% ของรายได้รวม แบ่งเป็นรายได้จากกลุ่มโรงไฟฟ้าเชื้อเพลิงฟอสซิล 14,603 ล้านบาท คิดเป็นสัดส่วน 88.5% และรายได้จากกลุ่มโรงไฟฟ้าพลังงานทดแทน 1,891 ล้านบาท คิดเป็นสัดส่วน 11.5% ส่วนกลุ่มธุรกิจที่ไม่ใช่โรงไฟฟ้า (Non-Power) มีการรับรู้รายได้เพิ่มขึ้น มาเป็น 511 ล้านบาท คิดเป็นสัดส่วน 3% ของรายได้รวม
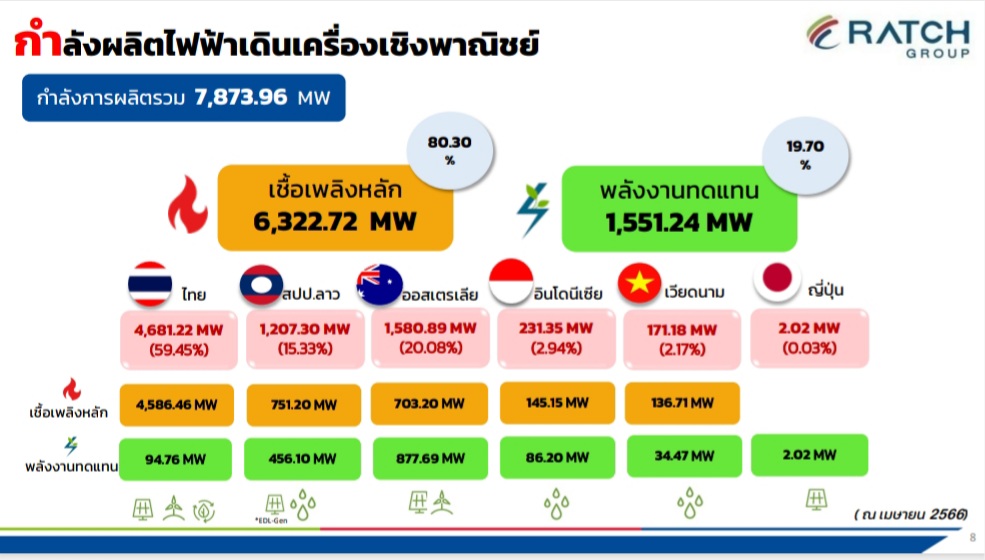
ผู้บริหาร RATCH ยังให้ข้อมูลเพิ่มเติมด้วยว่า ในช่วง 3 เดือนแรกที่ผ่านมา บริษัทฯ สามารถดำเนินงานได้ตามแผน โดยส่วนขยายของโรงไฟฟ้าราช โคเจนเนอเรชั่น กำลังการผลิต 31.2 MW เริ่มเดินเครื่องเชิงพาณิชย์จำหน่ายไฟฟ้าและไอน้ำให้แก่ลูกค้าอุตสาหกรรมแล้ว เช่นเดียวกับการเปิดให้บริการของโรงพยาบาลพริ้นซ์ สกลนคร ขนาด 59 เตียง ขณะที่การลงทุนในโครงการโรงไฟฟ้าพลังความร้อนไพตัน ในอินโดนีเซีย กำลังการผลิตติดตั้ง 2,045 MW น่าจะดำเนินการแล้วเสร็จในไตรมาส 2 ทำให้บริษัทฯ พร้อมรับรู้รายได้ตั้งแต่ไตรมาส 3 เป็นต้นไป
สำหรับโครงการที่อยู่ระหว่างการก่อสร้าง กำหนดเดินเครื่องเชิงพาณิชย์ในปีหน้า 8 โครงการ คิดเป็นกำลังการผลิตตามสัดส่วนการลงทุนรวมกัน 518.66 MW มีความคืบหน้าตามแผนงานที่วางไว้ อย่างโครงการโรงไฟฟ้าพลังความร้อนร่วมหินกอง อยู่ระหว่างดำเนินการจัดหาเชื้อเพลิง คาดว่าจะแล้วเสร็จในไตรมาส 3 นี้ ส่วนโครงการโรงไฟฟ้าพลังงานแสงอาทิตย์คาลาบังก้า ซึ่งเป็ฺนธุรกิจแรกในฟิลิปปินส์ มีกำลังการผลิตตามสัดส่วนการลงทุน 36.33 MW อยู่ในระหว่างจัดหาเงินกู้โครงการ เพื่อเริ่มดำเนินงานก่อสร้างในเดือนมิถุนายนนี้

ประการสำคัญ บริษัทฯ จะยังคงเดินหน้าแผนลงทุนให้บรรลุเป้าหมายที่วางไว้ โดยธุรกิจผลิตไฟฟ้าต้องการลงทุนเพิ่มกำลังการผลิตใหม่ เน้นไปที่โรงไฟฟ้าเชื้อเพลิงก๊าซธรรมชาติเป็นหลัก และพลังงานทดแทน ไม่น้อยกว่า 700 MW ทั้งในไทย เวียดนาม อินโดนีเซีย ฟิลิปปินส์ และออสเตรเลีย ส่วนธุรกิจ Non-Power มีแผนจะพัฒนาธุรกิจ Solar Rooftop ในประเทศ การผลิตไฮโดรเจนสีเขียว ในประเทศพัฒนาแล้ว ได้แก่ กลุ่มประเทศยุโรป ออสเตรเลีย ญี่ปุ่น พร้อมกับขยายฐานธุรกิจด้านสุขภาพเพิ่มขึ้น โดยจะมีการพิจารณาเครื่องมือทางการเงินและต้นทุนที่เหมาะสมกับประเภทโครงการอย่างรัดกุม ทั้งเพื่อสร้างความมั่นคงของกระแสเงินสดและรายได้ ซึ่งจะช่วยให้แผนขยายธุรกิจของบริษัทฯ สำเร็จตามเป้าหมายที่วางไว้ และสร้างผลตอบแทนที่ดีให้กับผู้ถือหุ้น
ล่าสุด ฐานะทางการเงินของ RATCH ยังมีความเข้มแข็ง ดูได้จากอัตราส่วนหนี้สินต่อทุน (D/E) ที่ระดับ 1.11 เท่า โดยมีอัตราผลตอบแทนผู้ถือหุ้น (ROE) อยู่ที่ 7.36%
สำหรับความเห็นนักวิเคราะห์ ส่วนใหญ่ยอมรับว่า ผลดำเนินงานของ RATCH มีแนวโน้มเติบโตดีทั้งในปีนี้ และต่อเนื่องในปีหน้า หนุนให้การจ่ายเงินปันผลเพิ่มขึ้น หลังจากปรับลดลงจากผลกระทบของการเพิ่มทุนก่อนหน้านี้ อีกทั้งราคาหุ้นปัจจุบันน่าสนใจ โดยแลนด์ แอนด์ เฮ้าส์ (LHS) ระบุว่า ราคาหุ้นปัจจุบันซื้อขายต่ำกว่ามูลค่าทางบัญชีด้วย P/BV เพียง 0.81 เท่า เทียบกับมูลค่าพื้นฐานที่ 50 บาท อิงสมมติฐานกำไรทั้งปีที่ 6,641 ล้านบาท
กรุงศรี พัฒนสิน (KCS) แนะนำทยอยซื้อสะสมในช่วงนี้ ซึ่งราคาปรับฐานต่ำกว่า 40 บาท เพื่อรอเก็บเกี่ยวความสำเร็จที่จะเกิดจากการปิดดีลซื้อโรงไฟฟ้าไพตันในปลายไตรมาส 2 ซึ่งนอกจากจะช่วยลดความกังวลเรื่องการขาดช่วงของกำไรหลังโรงไฟฟ้า RG จะทยอยหมดอายุระหว่างปี 2568-70 ได้แล้ว ยังจะช่วยผลักดันกำไรปกติให้เติบโตต่อเนื่อง อีกทั้งการทยอยเดินเครื่องเชิงพาณิชย์โรงไฟฟ้าหินกอง ตั้งแต่ปีหน้าเป็นต้นไป จะช่วยหนุนให้กำไรปกติช่วง 2 ปีข้างหน้าเติบโตเฉลี่ย 23% ส่วนภาพระยะสั้น คาดกำไรปกติปีนี้ที่ 6,428 ล้านบาท เติบโตจากปีก่อน 12% คิดเป็นราคาเหมาะสมที่ 52.50 บาท
เช่นเดียวกับเอเซีย พลัส (ASPS) ที่แนะหาจังหวะค่อยๆ สะสมลงทุน เพื่อรับการฟื้นตัวของกำไรที่แข็งแกร่งในช่วง 2 ปีนี้ โดยคาดกำไรปกติปีนี้ที่ 7,875 ล้านบาท และปีหน้าที่ 8,941 ล้านบาท จากการทยอยรับรู้โครงการใหม่ๆ ในมือ และปันผลในระดับที่ดี เฉลี่ยราว 5%
สำหรับภาพกำไรไตรมาส 2 ปีนี้ คาดจะปรับตัวสูงขึ้นจากไตรมาสแรก เพราะเป็นช่วง high season ของการใช้ไฟฟ้าในช่วงฤดูร้อน ทำให้บริษัทฯ สามารถขายไฟฟ้าได้เพิ่มขึ้น และคงมูลค่าพื้นฐานปีนี้ที่ 51 บาท เหมือนเดิม
อย่างไรก็ตาม หยวนต้า (YUANTA) กลับมองต่างมุม โดยปรับกำไรปกติ 2 ปีนี้ลงจากเดิม ซึ่งคาดปีนี้ ที่ 9,799 ล้านบาท และปีหน้าที่ 11,502 ล้านบาท เหลือ 6,924 ล้านบาท และ 8,190 ล้านบาท ตามลำดับ หลังค่าใช้จ่ายในการดำเนินงาน และต้นทุนการเงินจากโครงการในออสเตรเลียสูงกว่าที่ประเมินไว้ก่อนหน้า ถึงแม้บริษัทฯ อยู่ระหว่างการรีไฟแนนซ์ ซึ่งจะช่วยให้ต้นทุนทางการเงินเริ่มปรับตัวลงในช่วงที่เหลือของปีก็ตาม ส่งผลให้ปรับราคาเหมาะสมลงจาก 53 บาท เหลือ 44 บาท แต่ยังแนะนำ "ซื้อ” สำหรับการลงทุนระยะยาว เพราะราคาหุ้นยังมี upside สูงกว่า 20% ไม่นับรวมเงินปันผลที่คาดจะจ่ายในอัตรา 5% ส่วนภาพระยะสั้น การฟื้นตัวของราคาหุ้นน่าจะถูกจำกัดจากความกังวลเกี่ยวกับนโยบายพลังงานของรัฐบาลใหม่ ซึ่งน่าจะเห็นความชัดเจนในไตรมาส 3


