KTC มั่นใจกำไรทั้งปีเข้าเป้า ถึงแม้ครึ่งปีแรก กำไรจะโตแค่ 1%
4125 จำนวนผู้เข้าชม |

บมจ. บัตรกรุงไทย (KTC) ประกาศผลดำเนินงานงวดไตรมาส 2 มีรายได้ 6,240 ล้านบาท เติบโตจากช่วงเดียวกันปีก่อน 8.8% และมีกำไรสุทธิ 1,806 ล้านบาท ลดลงจากช่วงเดียวกันปีก่อน 4.6% สาเหตุจากค่าใช้จ่ายรวมเพิ่มขึ้น 18.7% เป็น 3,988 ล้านบาท ส่วนหนึ่งเกิดจากการขยายตัวของพอร์ต ทำให้มีหนี้ที่ไม่ก่อให้เกิดรายได้ (NPLs) เพิ่มขึ้นบ้าง แต่ยังอยู่ในระดับที่บริหารจัดการได้ ส่งผลให้ผลขาดทุนด้านเครดิตที่ คาดว่าจะเกิดขึ้น (Expected Credit Loss - ECL) เพิ่มขึ้นเล็กน้อย เช่นเดียวกับการตัดหนี้สูญเพิ่มขึ้น อีกทั้งต้นทุนทางการเงินเพิ่มขึ้ นเล็กน้อยตามทิศทางดอกเบี้ยในประเทศ
ส่วนผลดำเนินงานงวดครึ่งปีแรก บริษัทฯ มีกำไรสุทธิ 3,678 ล้านบาท เพิ่มขึ้นจากช่วงเดียวกันปีก่อน 1.0% ตามการเติบโตของพอร์ตสินเชื่อในทุกผลิตภัณฑ์ โดยมีมูลค่าพอร์ตรวมที่ 105,589 ล้านบาท เติบโต 11.1% ขณะที่ปริมาณการใช้จ่ายผ่านบัตรขยายตัวที่อัตรา 16.3% ส่วน NPLs อยู่ที่ 2.0% ในจำนวนนี้เป็น NPLs บัตรเครดิตที่ 1.2% และ NPLs สินเชื่อบุคคลประมาณ 3.0%
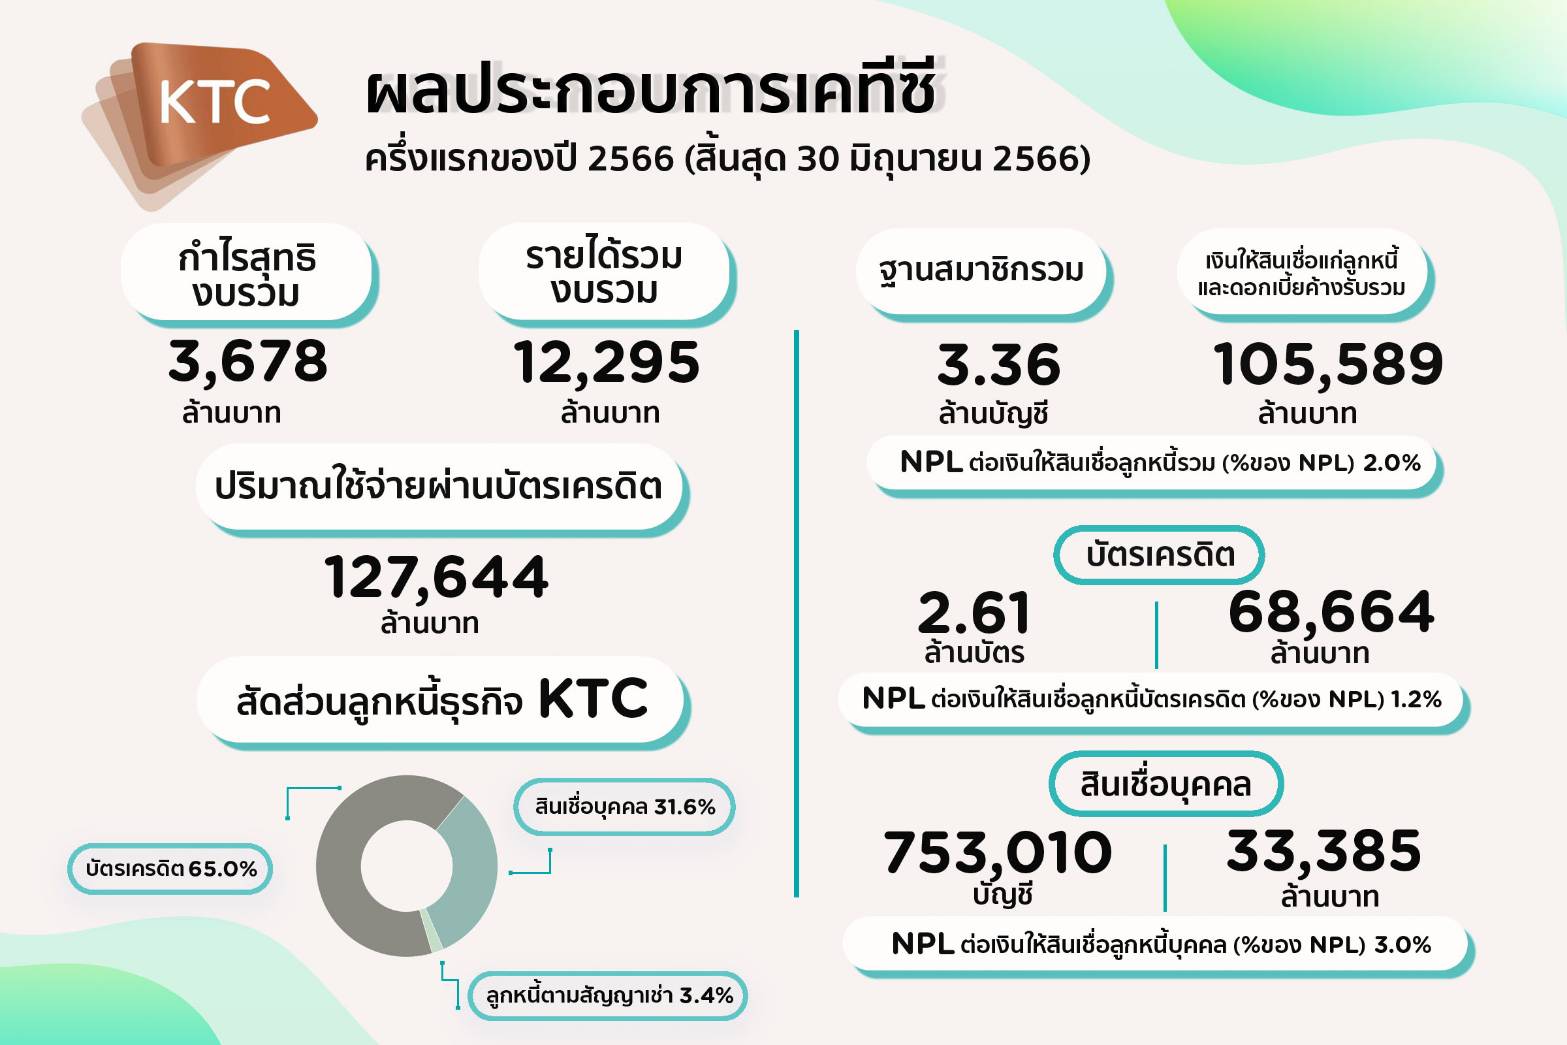
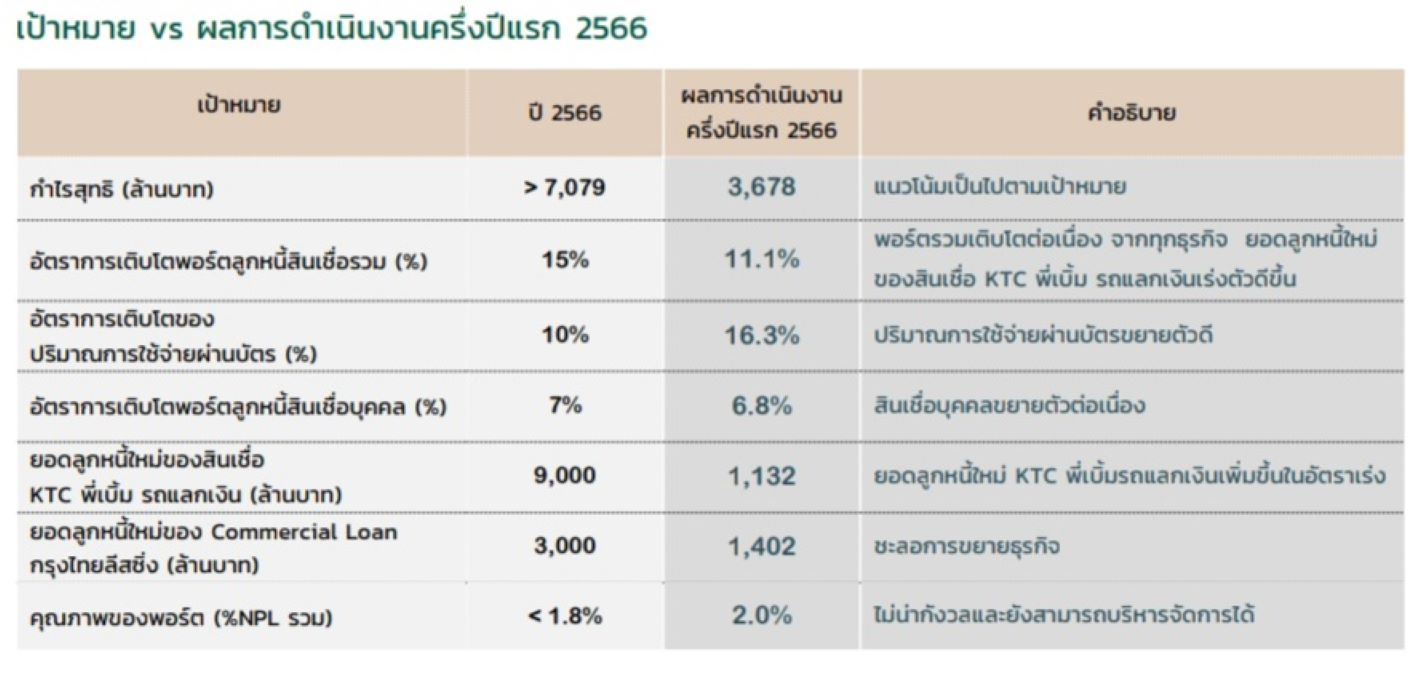
โอกาสนี้ นายระเฑียร ศรีมงคล ประธานเจ้าหน้าที่บริหาร KTC ชี้แจงว่า ในช่วงครึ่งปีแรกที่ผ่านมา บริษัทฯ มีผลดำเนินงานน่าพอใจในหลายด้าน ทั้งการเติบโตของพอร์ตสินเชื่อรวมที่เป็นไปตามเป้าหมาย ด้วยมูลค่า 105,589 ล้านบาท เติบโต 11.1% และยังคุมระดับหนี้เสีย (NPLs) ได้ใกล้เคียงกับไตรมาสก่อนที่ 2.0% โดยพอร์ตบัตรเครดิต และสินเชื่อบุคคลมีการเติบโตตามเป้าหมายที่วางไว้ ขณะที่สินเชื่อเคทีซี พี่เบิ้ม รถแลกเงิน ทำได้ 1,132 ล้านบาท ต่ำกว่าเป้าที่วางไว้ แต่การได้พอร์ตลูกหนี้ที่มีคุณภาพ และกระแสตอบรับที่เร่งตัวสูงขึ้นทุกเดือน ประกอบกับบริษัทฯ พร้อมเร่งขยายฐานลูกค้าในครึ่งปีหลังแบบทวีคูณ ทำให้มั่นใจว่ายอดการปล่อยสินเชื่อเคทีซี พี่เบิ้ม รถแลกเงิน ทั้งปีจะทำได้ตามเป้ามที่ตั้งไว้ที่ 9,000 ล้านบาท
สำหรับ NPL อยู่ในระดับที่ไม่น่ากังวล เพราะบริษัทฯ ยังสามารถบริหารจัดการได้ ส่วนหนึ่งเกิดจากบริษัทฯ ยังคงเน้นดูแลคุณภาพสินเชื่อบุคคลผ่านกระบวนการอนุมัติที่เข้มข้น ทำให้เชื่อมั่นว่า พอร์ตลูกหนี้สิ้นเชื่อรวมทั้งปีจะเติบโต 15% ปริมาณการใช้จ่ายผ่านบัตรจะเติบโต 10% และพอร์ตลูกหนี้สินเชื่อบุคคลเติบโต 7% ผลักดันให้ KTC สามารถทำกำไรทั้งปีได้มากกว่า 7,079 ล้านบาท เป็นไปตามเป้าหมายที่วางไว้
ขณะเดียวกัน บริษัทฯ ยังได้ดำเนินโครงการต่างๆ เพื่อช่วยเหลือลูกหนี้ตามแนวทางการบริหารจัดการด้านการให้สินเชื่ออย่างเป็นธรรม โดยมีการให้ความช่วยเหลือลูกหนี้ในทุกสถานะ ตามประกาศของธนาคารแห่งประเทศไทย (ธปท.) ทั้งสิ้น 1,876 ล้านบาท คิดเป็นสัดส่วน 1.9% ของพอร์ตลูกหนี้รวม
สำหรับกรณีที่ ธปท.เตรียมออกมาตรการแก้ปัญหาหนี้ครัวเรือนอย่างยั่งยืน โดยอันดับแรก ธปท. จะออกมาตรการกำหนดเกณฑ์การให้สินเชื่ออย่างรับผิดชอบ (Responsible Lending หรือ RL) สำหรับลูกหนี้ที่เป็นหนี้เสียให้ได้รับความช่วยเหลืออย่างเหมาะสม ทันเวลา มีคุณภาพและเพียงพอ ในส่วนของลูกหนี้ใหม่ต้องไม่โฆษณากระตุ้นให้เกิดการกู้ยืมอย่างเกินตัว มีผลบังคับใช้ตั้งแต่เดือนมกราคมปีหน้า
สำหรับหนี้ปกติที่เป็นหนี้เรื้อรัง (Persistent Debt หรื่อ PD) จะสร้างทางเลือกให้ลูกหนี้สามารถปรับปรุงโครงสร้างหนี้ให้ปิดจบการเป็นหนี้ได้ โดยจะมุ่งให้ความสำคัญกับลูกหนี้สินเชื่อส่วนบุคคล ที่เป็นสินเชื่อหมุนเวียนที่มีรายได้ไม่เกินเดือนละ 20,000 บาท และมีเกณฑ์บ่งชี้ว่าลูกหนี้ดังกล่าวมีการจ่ายดอกเบี้ยมากกว่าเงินต้นในช่วง 5 ปีที่ผ่านมา มีผลบังคับใช้ในเดือนเมษายนปีหน้า ทาง KTC ได้เตรียมให้ทางเลือกให้กับลูกหนี้ที่สนใจไว้แล้ว ด้วยการเปลี่ยนสินเชื่อหมุนเวียนมาเป็นแบบมีระยะเวลา (Term Loan) โดยคิดดอกเบี้ยไม่เกินปีละ 15% กำหนดระยะเวลาผ่อนชำระปิดจบภายใน 5 ปี ซึ่งลูกหนี้ต้องสมัครใจเข้าร่วมโครงการด้วยตนเอง และปิดวงเงินเดิมที่มีอยู่
สำหรับผลกระทบต่อธุรกิจ หากตั้งสมมติฐานว่า ลูกหนี้ของบริษัทฯ ที่เข้าเกณฑ์ทุกรายจะเข้าร่วมโครงการฯ จะส่งผลให้รายได้ดอกเบี้ยลดลงประมาณเดือนละ 18 ล้านบาท


