ส่องกำไร SCC ครึ่งปีหลังฟื้นตัวดีขึ้น แต่ภาพรวมทั้งปียังอ่อนแอ เหมาะลงทุนระยะยาว
4698 จำนวนผู้เข้าชม |

บมจ. ปูนซิเมนต์ไทย (SCC) หรือเครือเอสซีจี รายงานกำไรสุทธิไตรมาส 2 มีกำไรสุทธิ 8,082 ล้านบาท ลดลง 19% เมื่อเทียบกับช่วงเดียวกันปีก่อน (YoY) และลดลง 51% เมื่อเทียบกับไตรมาสแรก (QoQ) โดยสาเหตุที่ลดลง QoQ เกิดจากในไตรมาสแรก มีการบันทึกกำไรพิเศษที่เกิดจากการปรับมูลค่ายุติธรรมของเงินลงทุนใน SCG Logistics หลังมีการรวมธุรกิจกับ JWD กว่า 1.2 หมื่นล้านบาท
ส่วนการลดลง YoY เป็นผลจากทุกธุรกิจมีต้นทุนการผลิตสูงขึ้น ทั้งจากต้นทุนวัตถุดิบและราคาพลังงาน แต่ยังไม่สามารถส่งผ่านต้นทุนที่เพิ่มขึ้นได้ทั้งหมด อีกทั้งยอดขายจากทุกธุรกิจลดลง 18% ตามสถานการณ์ตลาดที่อ่อนตัว
ทั้งนี้ ธุรกิจลงทุนกลายเป็นธุรกิจที่สร้างกำไรให้กับ SCC สูงที่สุด คิดเป็นสัดส่วน 59% ของกำไรทั้งหมด ส่วนธุรกิจปิโตรเคมีที่เคยเป็นธุรกิจหลักที่สร้างกำไรตลอด ไตรมาสนี้มีกำไรสุทธิเพียง 741 ล้านบาท ลดลง 80% YoY เป็นผลจากการขาดทุนสต็อก 1,841 ล้านบาท และส่วนต่างราคาผลิตภัณฑ์ (Spread) PP และ PVC ยังอยู่ในระดับต่ำ
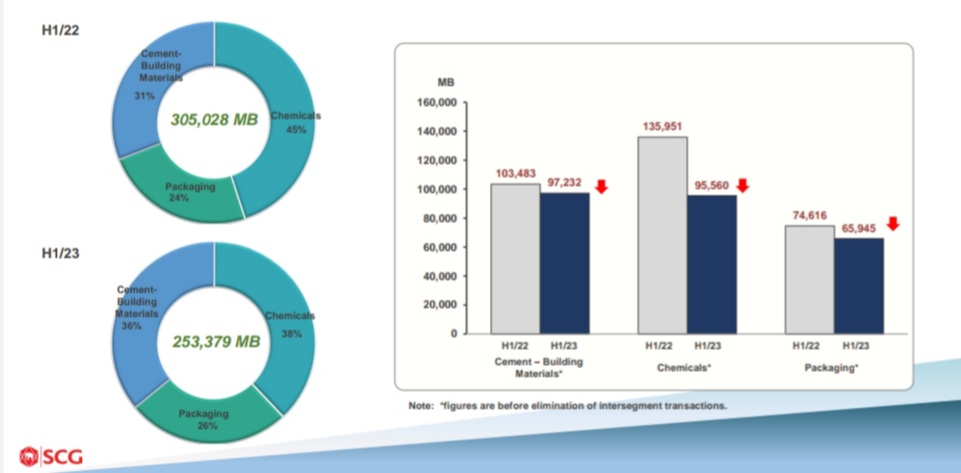
ส่วนธุรกิจซีเมนต์ และผลิตภัณฑ์ก่อสร้าง มีกำไรสุทธิ 1,250 ล้านบาท ลดลง 16% YoY จากแรงกดดันของต้นทุนพลังงานที่สูงขึ้นเทียบกับปีก่อน และผลดำเนินงานในภูมิภาคอาเซียนที่ลดลง ส่วนธุรกิจบรรจุภัณฑ์ ภายใต้ บมจ. เอสซีจี แพคเกจจิ้ง (SCGP) มีกำไร 1,485 ล้านบาท ลดลง 20% YoY แม้แรงกดดันเรื่องต้นทุนจะเริ่มผ่อนคลาย แต่สถานการณ์โดยรวมยังสู้ปีก่อนไม่ได้
สำหรับกำไรงวดครึ่งปีแรก อยู่ที่ 24,608 ล้านบาท เพิ่มขึ้น 31% YoY จากการปรับมูลค่ายุติธรรมของเงินลงทุน ขณะที่กำไรปกติ อยู่ที่ 9,786 ล้านบาท ลดลง 49% YoY แต่หากตัดรายการพิเศษออกไป จะมีกำไรจากการดำเนินงาน 7,057 ล้านบาท ลดลง 29% YoY ตามยอดขายที่ลดลงในทุกลุ่มธุรกิจ แต่เพิ่มขึ้น 14% QoQ เนื่องจากเป็นช่วงที่มีรายได้เงินปันผลรับจากการลงทุนในธุรกิจยานยนต์
โอกาสนี้ บริษัทฯ ประกาศจ่ายปันผลระหว่างกาลในอัตราหุ้นละ 2.50 บาท กำหนดขึ้นเครื่องหมาย XD วันที่ 9 สิงหาคมนี้ ก่อนจ่ายเงินตามมาในวันที่ 25 สิงหาคม
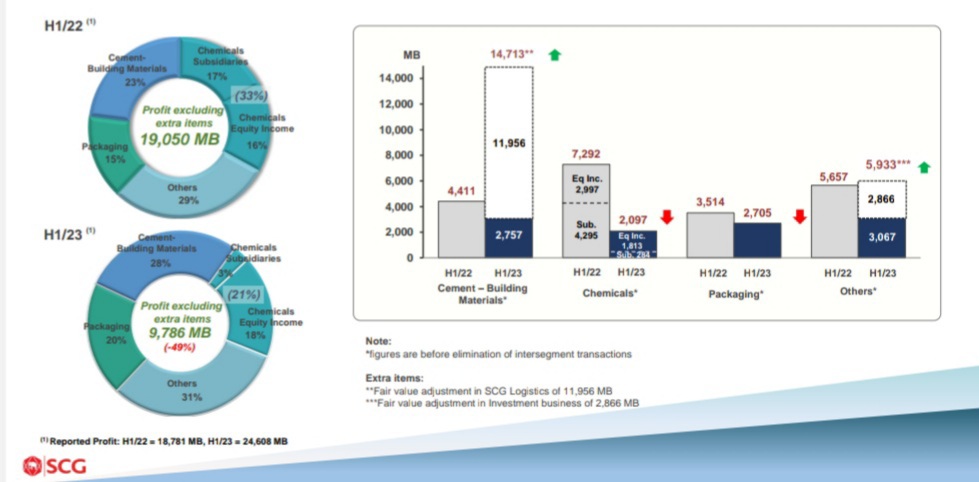
ผลดำเนินงานครึ่งปีแรกของ SCC ถือได้ว่าค่อนข้างน่าผิดหวัง เพราะกำไรจากการดำเนินงานลดลงถึง 49% YoY แต่หากมองภาพรายไตรมาส จะพบว่ามีพัฒนาการที่ดีขึ้นอย่างต่อเนื่อง สะท้อนผ่าน EBITDA margin ที่ฟื้นจากจุดต่ำสุดในไตรมาสสุดท้ายปีก่อนที่ 4.9% เพิ่มเป็น 9.4% ในไตรมาสแรกปีนี้ และ 11.2% ในไตรมาส 2 ปีนี้ ตามลำดับ ทำให้นักวิเคราะห์ทุกสำนักเชื่อมั่นว่า น่าจะเห็นกำไรครึ่งปีหลังฟื้นตัวดีขึ้นจากครึ่งปีแรก (HoH) และเติบโตโดดเด่น YoY จากฐานที่ต่ำ
เมย์แบงก์ (MST) อธิบายว่า ธุรกิจซีเมนต์ และผลิตภัณฑ์ก่อสร้าง จะได้แรงหนุนจากการท่องเที่ยว และเศรษฐกิจที่คาดจะดีขึ้น รวมถึงต้นทุนถ่านหินที่ลดลง ส่วนธุรกิจเคมิคอลส์จะฟื้นตัวจากการเข้าสู่ช่วงไฮซีซั่นของฤดูกาล ประกอบกับมาตรการกระตุ้นเศรษฐกิจของจีน น่าจะกระตุ้นให้ยอดขายผลิตภัณฑ์ PE และ PVC ดีขึ้น แต่ผลิตภัณฑ์ PP น่าจะทรงตัวในระดับต่ำ ขณะที่ธุรกิจบรรจุภัณฑ์ คาดจะได้แรงหนุนจากทั้งยอดขายที่เติบโตและมาร์จิ้นที่ขยายตัว
ด้านกรุงศรี พัฒนสิน (KSC) เสริมว่า ธุรกิจซีเมนต์ และผลิตภัณฑ์ก่อสร้าง คาดฟื้นตัวตามกำลังซื้อในประเทศ หนุนด้วยความต้องการในภูมิภาคที่ฟื้นตัวตามการเปิดประเทศของจีน และอัตรากำไรเพิ่มขึ้นจากการปรับราคาขาย รวมถึงต้นทุนถ่านหินลดลง ทำให้ EBITDA margin ฟื้นตัวขึ้นมาเป็น 11% เทียบกับ 8% ในครึ่งหลังปีก่อน และ 10% ในครึ่งปีแรก ส่วนธุรกิจปิโตรเคมี คาดพลิกมีกำไร YoY และเติบโต HoH ทั้งจากยอดขาย และราคาผลิตภัณฑ์ฟื้นตัวดีขึ้น โดยเฉพาะ HDPE และ PP เพราะไม่มีผลกระทบจากนโยบาย zero-covid จีน และการระบาย stock ลดลง ขณะที่ธุรกิจบรรจุภัณฑ์ ได้แรงหนุนจากยอดขายฟื้นตามการเปิดประเทศของจีน รวมถึงต้นทุนกระดาษ และถ่านหินลดลง หนุนอัตรากำไรดีขึ้น
อย่างไรก็ตาม ภาพรวมกำไรครึ่งปีแรกที่อ่อนแอ และการฟื้นตัวในครึ่งปีหลังจากฐานที่ต่ำ อีกทั้งความไม่แน่นอนจากการฟื้นตัวของธุรกิจปิโตรเคมี รวมถึงการตีความการให้สัมภาษณ์ของผู้บริหาร SCC ที่ให้ข้อมูลว่า พร้อมปรับลดงบลงทุนจากที่ตั้งไว้ 50,000 ล้านบาท เหลือ 40,000 ล้านบาท เพื่อให้สอดคล้องกับยอดขายทั้งปีที่มีแนวโน้มชะลอตัวจากปีก่อน ยังตอกย้ำให้เห็น upside ของราคาหุ้นที่มีจำกัดตามไปด้วย ทำให้นักวิเคราะห์แทบทุกสำนัก ไม่ปรับเพิ่มประมาณการกำไรปกติปีนี้ และปีหน้าแต่อย่างใด พร้อมแนะนำ "ซื้อ เพื่อลงทุนระยะยาว" เท่านั้น
ขณะเดียวกัน ผู้บริหาร SCC ยังได้เน้นย้ำถึงแผนผลักดันการเติบโตในอนาคตด้วยว่า เพื่อรองรับการฟื้นตัวของเศรษฐกิจโลกในระยะต่อไป บริษัทฯ พร้อมเดินหน้าธุรกิจ Green Innovation ที่เป็นเมกะเทรนด์โลก ประกอบด้วย นวัตกรรม Bio–based Plastic จากชิ้นไม้ยูคาลิปตัสสับ โดยใช้เทคโนโลยีขั้นสูงผลิตเป็นวัตถุดิบสำหรับพลาสติก Bio-PET ที่ย่อยสลายได้ การลงทุนในเทคโนโลยีวัสดุกักเก็บความร้อนจากพลังงานสะอาด ที่เก็บอุณหภูมิได้สูงกว่า 1,000 องศาเซลเซียส ซึ่งเป็นส่วนประกอบหลักของแบตเตอรี่ความร้อน
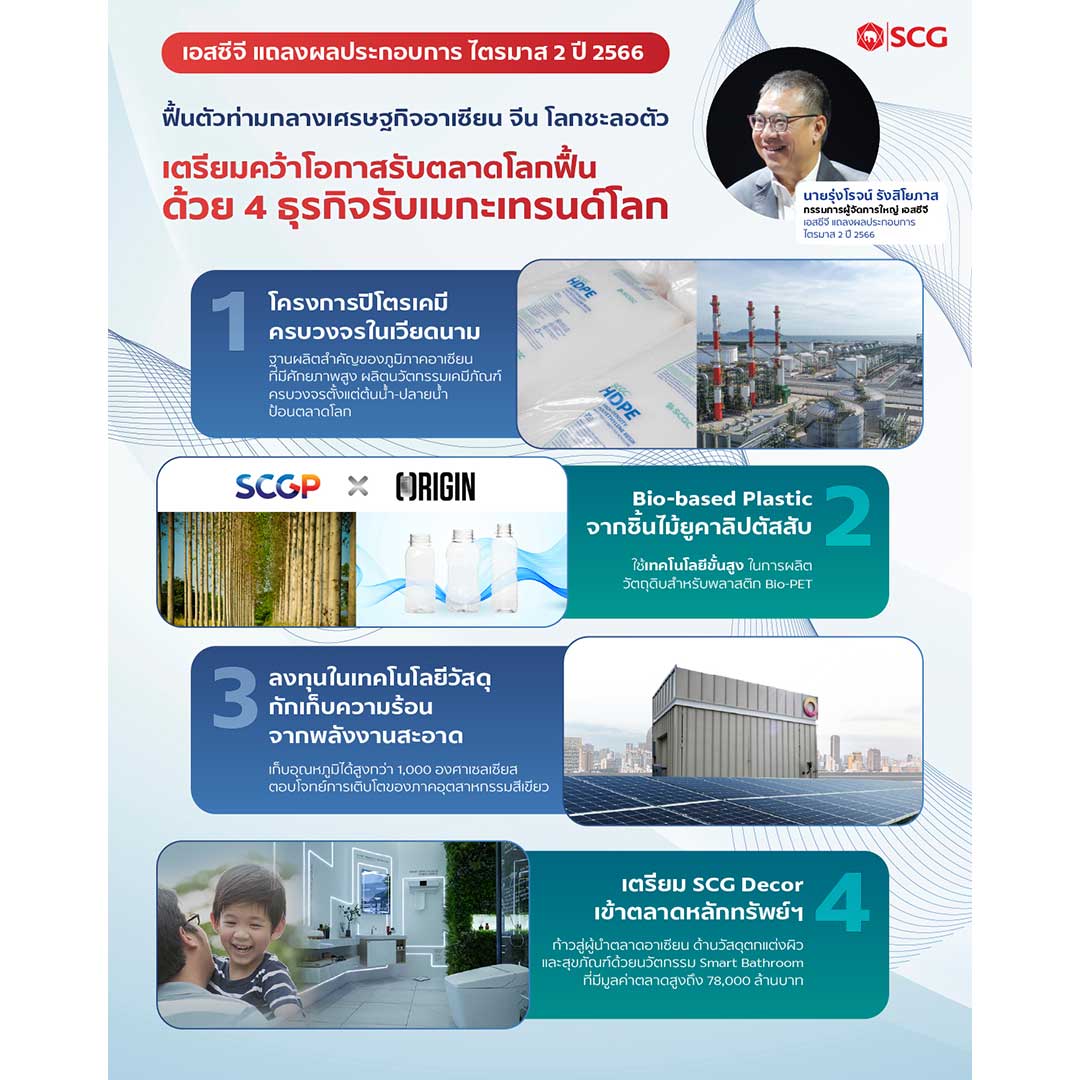
ขณะเดียวกัน พร้อมเดินหน้าแผนนำ SCG Decor เข้าจดทะเบียนในตลาดหลักทรัพย์ฯ เพื่อก้าวสู่ผู้นำตลาดอาเซียนด้านวัสดุตกแต่งผิว และสุขภัณฑ์ด้วยนวัตกรรม Smart Bathroom ซึ่งมีมูลค่าตลาดสูงถึง 78,000 ล้านบาท
สำหรับโครงการปิโตรเคมีครบวงจรใหญ่สุดในเวียดนาม Long Son Petrochemical (LSP) เพื่อเป็นฐานผลิตนวัตกรรมเคมีภัณฑ์ครบวงจร ตั้งแต่ต้นน้ำ จนถึงปลายน้ำ ที่มีศักยภาพสูงในภูมิภาคอาเซียน พร้อมเริ่มผลิตเชิงพาณิชย์ได้ตั้งแต่เดือนกันยายนนี้เป็นต้นไป ช่วยเพิ่มกำลังการผลิตปิโตรเคมีได้อีก 40% จะช่วยผลักดันให้แนวโน้มกำไรในระยะกลางถึงระยะยาวของ SCC เติบโตอย่างแข็งแกร่ง
ซึ่งเมื่อรวบรวมความเห็นนักวิเคราะห์หลักทรัพย์ 13 สำนัก พบว่า ราคาเป้าหมายเฉลี่ยปีนี้ของ SCC จะอยู่ที่ 356 บาท แต่มีข้อน่าสังเกตว่า มีถึง 7 ค่ายที่ประเมินมูลค่าพื้นฐานไม่เกินค่าเฉลี่ย ได้แก่ ทิสโก้ (TSC) กสิกรไทย (KS) ไพ (Pi) เมย์แบงก์ (MST) ทรีนีตี้ (TNITY) ดีบีเอส (DBSV) และดาโอ (DAOL) ขณะที่บัวหลวง (BLS) เอเซีย พลัส (ASPS) อินโนเวสท์ เอกซ์ (InnovestX) ยูโอบี เคย์เฮียน (UOBKH) หยวนต้า (YUANTA) ให้ราคาเป้าหมายสูงสุดที่ 370 บาท ส่วนกรุงศรี พัฒนสิน (KCS) ปรับไปใช้ราคาเป้าหมายปีหน้า ที่ 410 บาท


