ได้เวลาลงทุน ITEL มูลค่าถูกเกินไป สวนทางผลดำเนินงานที่น่าประทับใจ และแนวโน้มครึ่งปีหลัง High season
4944 จำนวนผู้เข้าชม |

บมจ. อินเตอร์ลิ้งค์ เทเลคอม (ITEL) ประกาศผลดำเนินงานงวดไตรมาส 2 ปีนี้ มีรายได้รวม 628 ล้านบาท เพิ่มขึ้น 72 ล้านบาท หรือ 13% และมีกำไรสุทธิ 67 ล้านบาท เพิ่มขึ้น 9 ล้านบาท หรือ 16% จากไตรมาสแรก (QoQ) โดยรายได้หลักมาจากธุรกิจให้บริการโครงข่าย 335 ล้านบาท ธุรกิจให้บริการติดตั้งโครงข่าย 263 ล้านบาท และธุรกิจให้บริการพื้นที่ดาต้า เซ็นเตอร์ 24 ล้านบาท
อย่างไรก็ตาม เมื่อเปรียบเทียบช่วงเดียวกันปีก่อน (YoY) รายได้รวมและกำไรสุทธิลดลง 26.51% และ 10.59% ตามลำดับ สาเหตุจากฐานที่สูงมากในรอบหลายปี แต่มีข้อน่าสังเกตว่า บริษัทฯ สามารถบริหารอัตรากำไรขั้นต้นเฉลี่ยรวมทุกธุรกิจได้ดีขึ้น จาก 26% ในปีก่อน เพิ่มเป็น 28% ทำสถิติสูงสุดในรอบ 18 ไตรมาส หนุนให้ผลดำเนินงานงวดครึ่งปีแรก ITEL มีกำไรเติบโต 1% YoY ทั้งที่รายได้รวมลดลง 18% YoY
โอกาสนี้ นายณัฐนัย อนันตรัมพร ประธานเจ้าหน้าที่บริหาร ITEL ให้ข้อมูลเพิ่มเติมว่า น่าจะเห็นผลดำเนินงานงวดไตรมาส 3 เติบโตขึ้นจากไตรมาส 2 จากสองสาเหตุ ประการแรก บริษัทฯ ได้งานใหม่อย่างต่อเนื่อง โดยในเดือนกรกฎาคมที่ผ่านมา ได้รับความไว้วางใจจากบริษัท กรุงไทยคอมพิวเตอร์ เซอร์วิสเซส ดำเนินโครงการจัดหาบริการเช่าคู่สายวงจรสื่อสารข้อมูลประเภท MPLS และอุปกรณ์ Router รวมถึง Switch สำหรับ บมจ. ธนาคารกรุงไทย (KTB) ระยะที่ 2 มูลค่ารวม 107 ล้านบาท (ระยะเวลาดําเนินการโครงการ 2 ปี 11 เดือน) รวมถึงยังได้รับความไว้วางใจจากผู้ให้บริการมือถือรายใหญ่ ให้ดำเนินโครงการติดตั้งโซลาร์เซลล์สําหรับสถานีฐาน และเสาโทรคมนาคม ในพื้นที่กรุงเทพและปริมณฑล ภาคใต้ และภาคตะวันออกเฉียงเหนือ รวม 4,224 Site มูลค่างานรวม 330 ล้านบาท (ระยะเวลาดําเนินการโครงการ 240 วัน)
ประการที่สอง บริษัทฯ ยังคงเดินหน้าเสนองานใหม่อย่างต่อเนื่อง โดยคาดว่าจะสามารถลงนามสัญญาดำเนินการโครงการ Course Online มูลค่ารวม 297 ล้านบาท ที่ถูกเลื่อนจากไตรมาส 2 ออกมา ได้ภายในเดือนสิงหาคมนี้ เพิ่มงานในมือรอรับรู้รายได้ (Backlog) สูงเกิน 3,000 ล้านบาท สร้างการรับรู้รายได้อย่างต่อเนื่อง และผลักดันให้ผลดำเนินงานเติบโตตามเป้าหมายที่วางไว้ โดยตั้งเป้ารายได้รวมทำสถิติสูงสุดใหม่ และมีอัตรากำไรขั้นต้นเฉลี่ยรวมทุกธุรกิจที่ 20-25%
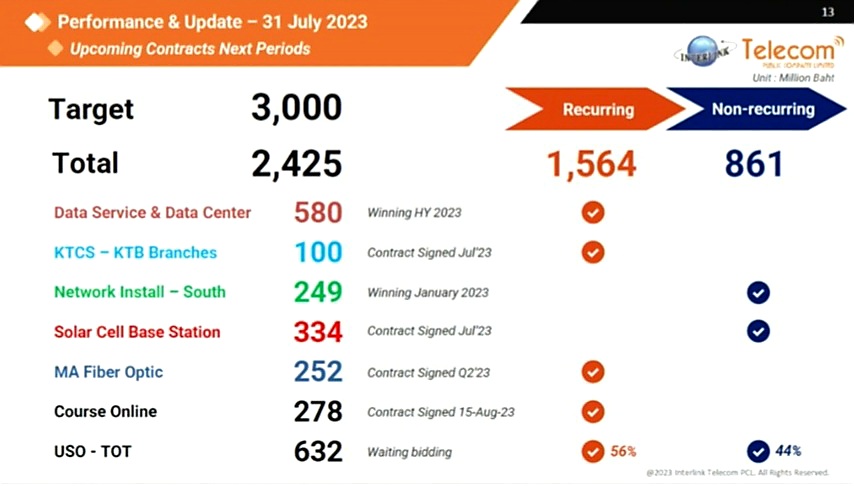
สำหรับมุมมองนักวิเคราะห์ ค่ายฟินันเซีย ไซรัส (FSS) และกรุงศรี พัฒนสิน (KCS) เชื่อว่า มีความเป็นไปได้สูงที่จะเห็น ITEL ทำกำไรสร้างสถิติสูงสุดใหม่ จากโมเมนตัมกำไรขั้นต้นที่สูงขึ้น และโอกาสได้รับงานใหม่ๆ เพราะปกติครึ่งปีหลัง จะเป็น High Seson ของธุรกิจ ทำให้เชื่อมั่นว่า จะเห็นการรายได้และกำไร ITEL ตั้งแต่งวดไตรมาส 3 เติบโตขึ้นทั้ง QoQ และ YoY
ประการสำคัญ การที่ราคาหุ้นปัจจุบันซื้อขายในระดับที่ต่ำที่สุดในรอบ 3 ปี และต่ำกว่าค่าเฉลี่ยในรอบ 5 ปี จึงทำให้มี upside ที่เปิดกว้างจากราคาเป้าหมาย ที่ KCS และ FSS ให้ไว้ที่ 4.30 บาท และ 4.50 บาท ตามลำดับ จึงแนะนำซื้อ


