เชื่อ GFC ไม่ทำให้นักลงทุนผิดหวัง จากแผนระดมทุนสร้าง New S-Curve ดันธุรกิจปีหน้าโตเด่น
2030 จำนวนผู้เข้าชม |

นายเอกจักร บัวหภักดี กรรมการผู้จัดการ บริษัท แคปปิตอล วัน พาร์ทเนอร์ (Capital One) ที่ปรึกษาทางการเงิน บมจ. เจเนซีส เฟอร์ทิลีตี เซ็นเตอร์ (GFC) บอกว่า มีความมั่นใจว่า การเข้าซื้อขายวันแรกในตลาดหลักทรัพย์เอ็มเอไอ (mai) ของหุ้น GFC วันที่ 13 กันยายนนี้ จะได้รับการตอบรับจากนักลงทุนเป็นอย่างดี เพราะบริษัทฯ มีปัจจัยพื้นฐานที่แข็งแกร่ง เข้าข่ายหุ้นเติบโตสูง (Growth Stock) จากจุดแข็งในการเป็นผู้ให้บริการทางการแพทย์สำหรับผู้มีบุตรยากชั้นนำที่มีครบทั้งผู้ชำนาญการด้านสูตินรีเวชและเทคโนโลยีเจริญพันธุ์ ความเชี่ยวชาญในการรักษาการตั้งครรภ์ด้วยอัตราความสำเร็จสูงกว่าค่าเฉลี่ยของอุตสาหกรรม ผลักดันให้รายได้เติบโตอย่างต่อเนื่อง และโอกาสเติบโตอย่างก้าวกระโดดตามแผนขยายการลงทุนที่ชัดเจน ทั้งการขยายฐานลูกค้าในต่างจังหวัด และการขยายฐานลูกค้าต่างชาติ ผ่านสาขาสุวรรณภูมิ-พระราม 9 สอดรับกับจำนวนผู้มีบุตรยากที่มีแนวโน้มเติบโตมากขึ้น
นอกจากนี้ การที่บริษัทฯ มีรายได้เป็นเงินสด และอยู่ในธุรกิจที่มีความเสี่ยงต่ำ ทำให้เชื่อมั่นได้ว่า จะสามารถจ่ายปันผลได้อย่างต่อเนื่อง ในอัตราไม่ต่ำกว่า 40% ของกำไรสุทธิ
ด้านนายกรพัส อัจฉริยมานีกูล ประธานเจ้าหน้าที่บริหาร GFC เสริมว่า การระดมทุนครั้งนี้ จะทำให้ฐานะการเงินของบริษัทฯ แข็งแกร่งขึ้น พร้อมกับยกระดับการให้บริการทางการแพทย์สำหรับผู้มีบุตรยากให้ครอบคลุมทุกมิติมากยิ่งขึ้น จากแผนขยายการลงทุน 2 สาขา ได้แก่ สาขาสุวรรณภูมิ-พระราม 9 และสาขาอุบลราชธานี สร้าง New S-Curve เพื่อปูทางสู่การก้าวขึ้นเป็นผู้นำด้านเทคโนโลยีช่วยการเจริญพันธุ์ทางการแพทย์ในภูมิภาคอาเซียน ที่เติบโตอย่างมั่นคงและยั่งยืน
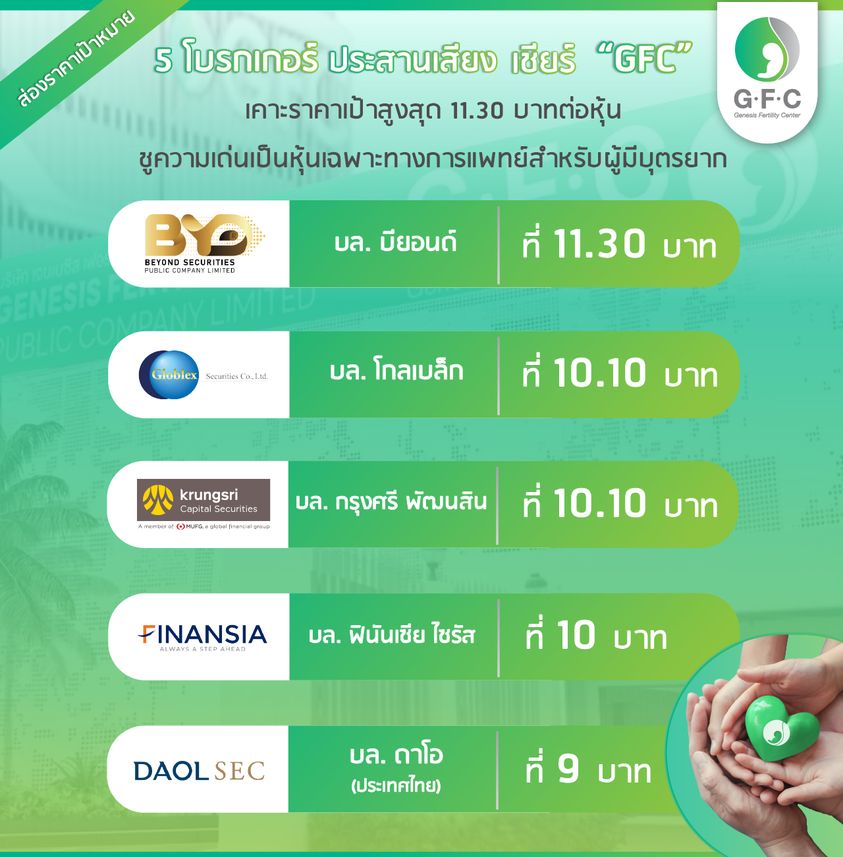
สำหรับความเห็นนักวิเคราะห์หลักทรัพย์จาก 5 ค่ายที่ร่วมเป็นผู้จัดจำหน่ายและรับประกันการจำหน่ายหุ้น GFC คิดตรงกันว่า การที่จำนวนประชากรเกิดใหม่ทั่วโลกมีแนวโน้มลดลงต่อเนื่อง ส่วนหนึ่งเกิดจากพฤติกรรมการแต่งงานที่ล่าช้ามากขึ้น อีกทั้งปัญหาภาวะมีบุตรยากที่ขยายตัวสูงขึ้น ทำให้ธุรกิจการให้บริการทางการแพทย์สำหรับผู้มีบุตรยากมีแนวโน้มเติบโตอย่างต่อเนื่อง ยิ่งอัตราค่าบริการในไทยถูกกว่าในภูมิภาคราว 40% และถูกกว่าประเทศที่พัฒนาแล้วราว 68% ทำให้จำนวนลูกค้าที่มีคู่ครองเป็นชาวต่างชาติมีโอกาสเข้ามาใช้บริการสูงขึ้น สอดรับกับแผนขยายฐานลูกค้าต่างชาติ และแผนลงทุนขยายสาขาของบริษัทฯ โดยคาดว่า จะช่วยผลักดันให้กำไรสุทธิปีนี้และปีหน้าเติบโตเฉลี่ย 32% คิดเป็นราคาเป้าหมายเฉลี่ย 12 เดือนข้างหน้าที่ 10 บาท หรือมี upside จากราคาจองที่ 7 บาทกว่า 30%