CGS-CIMBS และ KS แนะเก็บหุ้นอสังหาริมทรัพย์เอาปันผล เน้น ORI AP
5428 จำนวนผู้เข้าชม |

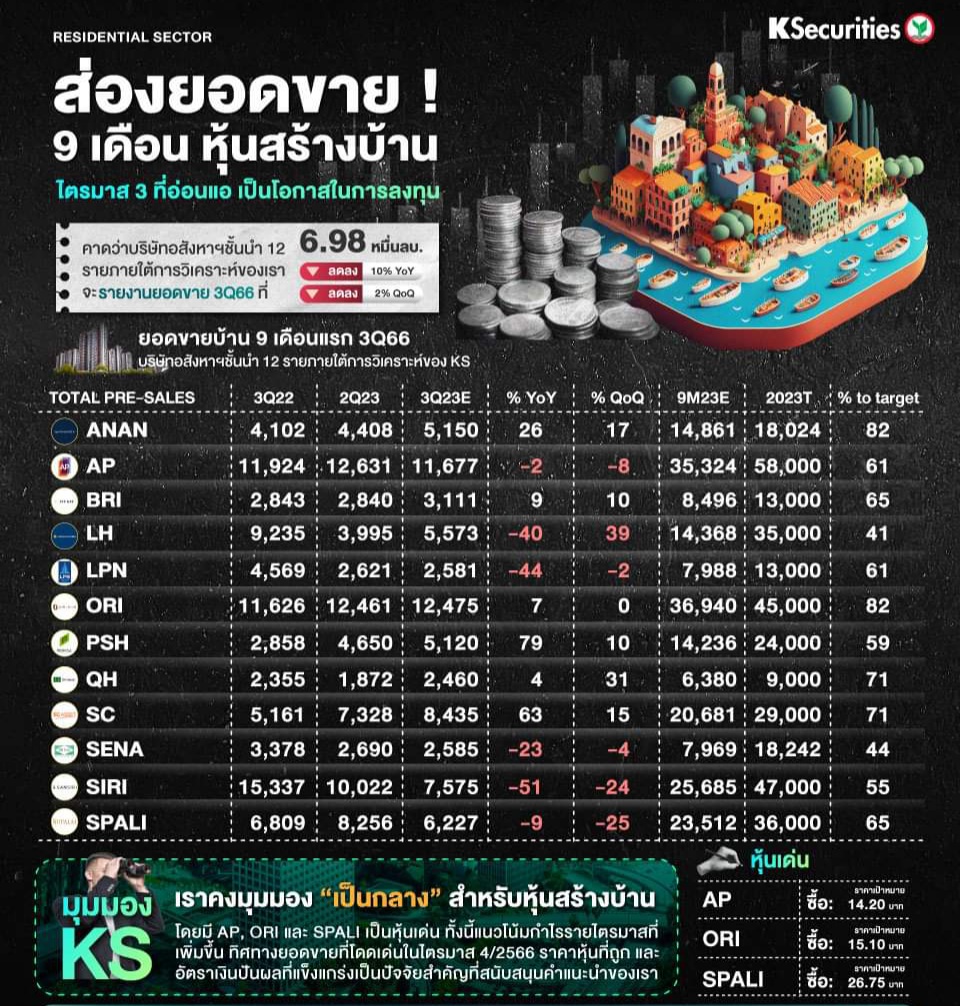
ฝ่ายวิจัยหลักทรัพย์กสิกรไทย (KS) ออกรายงานคาดหมายผลดำเนินงานไตรมาส 3 หุ้นกลุ่มพัฒนาอสังหาริมทรัพย์ 12 รายที่มีการศึกษาว่า จะรายงานยอดขายรวมที่ 6.98 หมื่นล้านบาท ลดลง 10% จากช่วงเดียวกันปีก่อน (YoY) และลดลง 2% จากไตรมาสก่อนหน้า (QoQ) สาเหตุจากความต้องการอสังหาริมทรัพย์ที่เป็นแนวราบชะลอตัวลง
อย่างไรก็ตาม ORI กลับยังเป็นบริษัทฯ ที่โดดเด่นที่สุด ไม่เพียงแต่มียอดขายสูงสุด ที่ 1.24 หมื่นล้านบาทเท่านั้น แต่ยอดขายในช่วง 9 เดือนแรกปีนี้ ยังเติบโต 25.6% YoY เป็น 3.69 หมื่นล้านบาท คิดเป็น 82% ของเป้าหมายยอดขายทั้งปี ขณะที่ AP ตามมาในอันดับ 2 ด้วยยอดขายราว 1.16 หมื่นล้านบาท ตามมาด้วย SC ที่ 8.4 พันล้านบาท
ถึงแม้ยอดขายไตรมาส 3 จะลดลง แต่มีความเป็นไปได้ว่า กิจกรรมทางการตลาดและแนวโน้มกำไรไตรมาสสุดท้ายปีนี้จะกลับมาตื่นเต้นมากขึ้น เนื่องจาก 50% ของโครงการใหม่ มูลค่ารวม 4.02 แสนล้านบาท มีกำหนดเปิดตัวในไตรมาสนี้ โดยเฉพาะการเปิดตัวโครงการแนวสูงของ AP, LH, ORI, PSH, SC, SENA และ SIRI ซึ่งต้องติดตามข้อมูลเพิ่มเติมว่า จะมีการปรับเปลี่ยนแผนอย่างไรหรือไม่
สำหรับประเด็นในการลงทุน ถึงแม้ผลดำเนินงานที่อ่อนแอในไตรมาส 3 อาจนำไปสู่การปรับลดประมาณการกำไร ซึ่งจะส่งผลกระทบต่อทิศทางราคาหุ้นในระยะสั้น แต่การซื้อขายที่ระดับใกล้ -2.0 SDV ของ PER ล่วงหน้า 12 เดือน ในช่วง 5 ปี และการเป็นหุ้นที่ให้ผลตอบแทนจากเงินปันผลปีนี้ สูงกว่า 7.0% ประกอบกับแนวโน้มธุรกิจที่ดีขึ้นตั้งแต่ไตรมาส 4 ทำให้มองความเสี่ยงขาลงของราคาหุ้นจะมีจำกัด และความเชื่อมั่นจะเปลี่ยนเป็นบวก เมื่อตลาดเปลี่ยนมุมมองไปเน้นที่การเติบโตในปีหน้าแทน ดังนั้น แนะนำ ทยอยซื้อสะสมเมื่อราคาอ่อนตัว เน้นไปที่หุ้น AP ORI และ SPALI
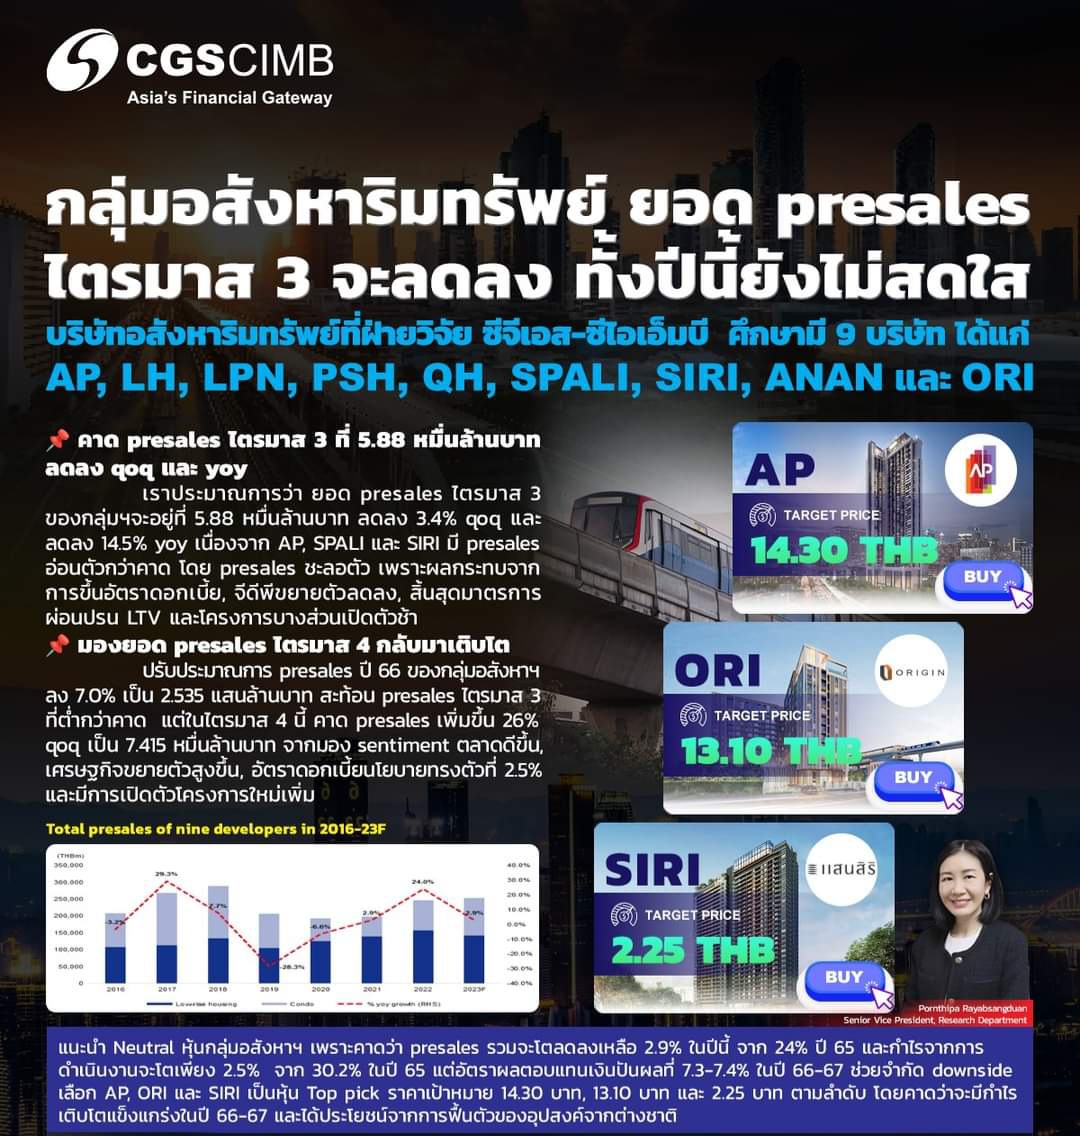
ส่วนฝ่ายวิจัยหลักทรัพย์ซีจีเอส-ซีไอเอ็มบี ประเทศไทย (CGS-CIMBS) ออกรายงานคาดหมายผลดำเนินงานไตรมาส 3 หุ้นกลุ่มพัฒนาอสังหาริมทรัพย์ 9 รายที่มีการศึกษาว่า จะรายงานยอดขายรวมที่ 5.88 หมื่นล้านบาท ลดลง 14.5% จากช่วงเดียวกันปีก่อน (YoY) และลดลง 3.4% จากไตรมาสก่อนหน้า (QoQ) ซึ่งต่ำกว่าที่คาดไว้ก่อนหน้านี้ เนื่องจากได้รับผลกระทบดอกเบี้ยที่ปรับขึ้นอย่างต่อเนื่อง การชะลอตัวของเศรษฐกิจ การสิ้นสุดมาตรการผ่อนปรน LTV และโครงการบางส่วนเปิดตัวช้ากว่ากำหนด โดยเฉพาะ AP, SPALI และ SIRI คาดจะมียอดขายอ่อนตัวกว่าที่คาด ส่งผลให้ยอดขายรวมช่วง 9 เดือนปีนี้น่าจะทำได้ 1.793 แสนล้านบาท (คิดเป็น 65.8% ของประมาณการกำไรทั้งปี) ลดลง 3.4% YoY ฉุดจากยอดขายโครงการแนวราบที่หดตัว 19.3% YoY ทั้งที่ยอดขายโครงการแนวสูง ยังเติบโตได้ 27.2% YoY ส่งผลให้ปรับประมาณการยอดขายทั้งปีลง 7.0% เป็น 2.535 แสนล้านบาท
สำหรับไตรมาส 4 คาดจะมียอดขายเพิ่มขึ้น 26.0% เป็น 7.41 หมื่นล้านบาท หนุนจากบรรยากาศการลงทุนที่ดีขึ้น เศรษฐกิจขยายตัวสูงขึ้น อัตราดอกเบี้ยทรงตัว และมีการเปิดตัวโครงการใหม่เพิ่มขึ้น อีกทั้งบริษัทต่างๆ จะจัดแคมเปญโปรโมชั่นมากขึ้น เพื่อกระตุ้นยอดขาย โดยคาดหมายว่า บริษัทที่จะมียอดขายโดดเด่น คือ SIRI 102%, LH 71.9% และ AP 42.8%
ส่งผลให้คาดยอดขายรวมหุ้นกลุ่มพัฒนาอสังหาริมทรัพย์ทั้ง 9 ราย ทั้งปีน่าจะเติบโตเหลือเพียง 2.9% เทียบกับ 24% ในปีที่ผ่านมา ขณะที่กำไรจากการดำเนินงานปกติจะเติบโตเพียง 2.5% เทียบกับ 30.2% ในปีที่ผ่านมา แต่อัตราผลตอบแทนจากเงินปันผลที่สูง 7.3-7.4% ในปีนี้และปีหน้า น่าจะช่วยจำกัด downside จึงแนะนำเลือกลงทุน AP, ORI และ SIRI เพราะมีสัดส่วนโครงการคอนโดมิเนียมระดับกลางถึงไฮเอนด์สูง ซึ่งน่าจะได้ประโยชน์จากแรงซื้อลูกค้าต่างชาติ ช่วยหนุนให้กำไรเติบโตแข็งแกร่งปีนี้ต่อเนื่องปีหน้า