PTTEP พื้นฐานยังแกร่ง แม้กำไรปีหน้าจะโตลดลง เหตุแผนลงทุนชัดเจน ราคาต่ำเกินไป
6050 จำนวนผู้เข้าชม |

นายมนตรี ลาวัลย์ชัยกุล ประธานเจ้าหน้าที่บริหาร บมจ. ปตท. สำรวจและผลิตปิโตรเลียม หรือ ปตท. สผ. (PTTEP) เปิดเผยว่า เพื่อเดินหน้าสร้างการเติบโตอย่างยั่งยืนตามกลยุทธ์หลัก 3 ด้าน คือ การขับเคลื่อนและเพิ่มมูลค่าธุรกิจสำรวจและผลิตปิโตรเลียม (Drive Value) การลดการปล่อยก๊าซเรือนกระจก (Decarbonization) และการเติบโตในธุรกิจใหม่ เพื่อรองรับการเปลี่ยนผ่านด้านพลังงาน (Diversify) ทำให้บริษัทฯ จัดสรรงบประมาณรายจ่ายประจำปี 2567 ไว้ที่ 6,721 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 230,194 ล้านบาท แบ่งเป็นรายจ่ายลงทุน (Capital Expenditure หรือ CAPEX) ราว 4,316 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 147,823 ล้านบาท และรายจ่ายดำเนินงาน (Operating Expenditure หรือ OPEX) จำนวน 2,405 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 82,371 ล้านบาท เพื่อรองรับ 3 แผนงานหลัก
แผนงานแรก คือ การเพิ่มปริมาณการผลิตปิโตรเลียมจากโครงการหลัก เพื่อสร้างความมั่นคงด้านพลังงานในประเทศไทย ได้แก่ โครงการจี 1/61 (แหล่งเอราวัณ, ปลาทอง, สตูล และฟูนาน) โครงการจี 2/61 (แหล่งบงกช) โครงการอาทิตย์ โครงการเอส 1 โครงการคอนแทร็ค 4 โครงการในพื้นที่พัฒนาร่วมไทย-มาเลเซีย รวมถึงโครงการผลิตหลักในต่างประเทศ ภายใต้งบลงทุนรวม 3,202 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 109,669 ล้านบาท
นอกจากนี้ บริษัทฯ ยังมีแผนดำเนินงานเพื่อมุ่งสู่เป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ในปี 2593 ด้วยการบริหารจัดการการลงทุนในโครงการสำรวจและผลิตปิโตรเลียมที่มีคาร์บอนต่ำ การพัฒนาเทคโนโลยีเพื่อลดการปล่อยก๊าซเรือนกระจกจากกระบวนการผลิต เช่น การดักจับและกักเก็บก๊าซคาร์บอนไดออกไซด์ (CSS) การดำเนินการชดเชยการปล่อยก๊าซเรือนกระจก ด้วยรายจ่ายลงทุนรวม 109 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 3,733 ล้านบาท
แผนงานที่สอง เร่งผลักดันโครงการหลักที่อยู่ในระหว่างการพัฒนา ได้แก่ แหล่งลัง เลอบาห์ ในโครงการมาเลเซีย เอสเค 410 บี และโครงการอื่นๆ ในมาเลเซีย รวมทั้งโครงการโมซัมบิก แอเรีย 1 ให้สามารถเริ่มการผลิตได้ตามแผน ด้วยงบลงทุนทั้งสิ้น 762 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 26,099 ล้านบาท และแผนงานที่สาม เร่งดำเนินการสำรวจโครงการต่างๆ เพื่อรองรับการเติบโตในระยะยาว ภายใต้งบลงทุน 220 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 7,535 ล้านบาท รองรับการศึกษาทางธรณีวิทยา การเจาะหลุมสำรวจและหลุมประเมินผลของโครงการทั้งในไทย มาเลเซีย โอมาน และสหรัฐอาหรับเอมิเรตส์
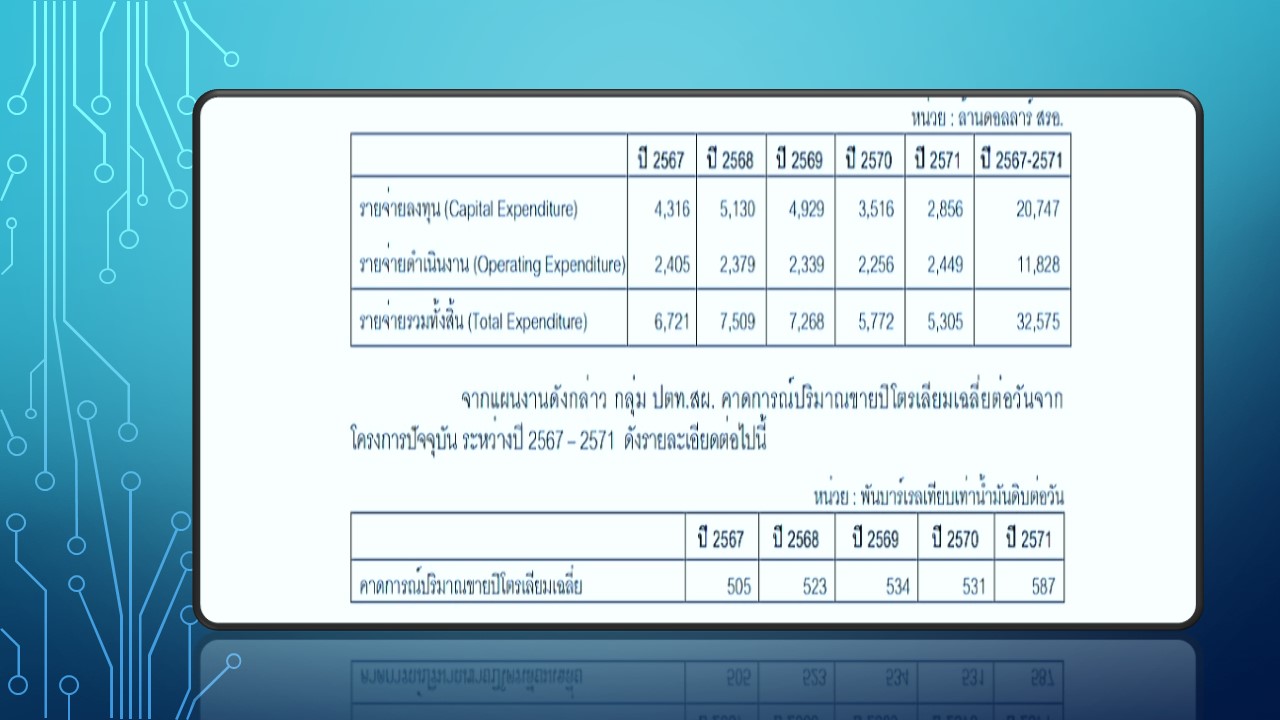
สำหรับแผนลงทุนตลอดระยะเวลา 5 ปี กำหนดไว้ที่ 3.26 หมื่นล้านดอลลาร์สหรัฐฯ เทียบเท่า 1.08 ล้านล้านบาท ในระยะ 5 ปีข้างหน้า แบ่งเป็นรายจ่ายลงทุน 64% และรายจ่ายดำเนินงาน 36% ซึ่งสูงกว่าแผนเดิม 12% เนื่องจากมีโครงการใหม่ๆ เพิ่มมากขึ้น และต้นทุนการพัฒนาสูงขึ้น โดยการลงทุนจะทำจุดสูงสุดในปี 2568-69 ที่สูงมากกว่า 7.2 พันล้านดอลลาร์สหรัฐฯ
ที่เป็นเช่นนี้ ก็เพราะบริษัทฯ มีแผนเริ่มผลิตปิโตรเลียมหลายโครงการ อย่างในปี 2568 จะเริ่มการผลิตก๊าซธรรมชาติจากโครงการอาบูดาบี ออฟชอร์ 2 ส่วนในปี 2570 จะเริ่มการผลิตก๊าซธรรมชาติจากโครงการมาเลเซีย เอสเค 405 บี และในปี 2571 คาดว่าจะสามารถผลิตก๊าซธรรมชาติจากแหล่งลัง เลอบาห์ ในโครงการมาเลเซีย เอสเค 410 บี เริ่มการผลิตก๊าซธรรมชาติเหลวจากโครงการโมซัมบิก แอเรีย 1 และเริ่มการผลิตน้ำมันดิบจากโครงการแอลจีเรีย ฮาสสิ เบอร์ ราเคช ระยะที่ 2 เพื่อเพิ่มอัตราการผลิตปิโตรเลียมตามแผนงาน ซึ่งจะทำให้เป้ายอดขายปิโตรเลียมเติบโตเพิ่มขึ้นทุกปี เฉพาะปีหน้าคาดว่าจะเพิ่มขึ้น 9% หลักๆ มาจากการผลิตของโครงการจี 1/61
ขณะเดียวกัน บริษัทฯ ยังให้ความสำคัญกับการขยายการลงทุนในธุรกิจใหม่ เพื่อรองรับการเปลี่ยนผ่านด้านพลังงาน โดยได้สำรองงบประมาณเพิ่มเติม (Provisional budget) สำหรับปี 2567-2571 อีกจำนวน 2,022 ล้านดอลลาร์สหรัฐฯ เทียบเท่า 67,822 ล้านบาท เพื่อรองรับการลงทุนในธุรกิจพลังงานหมุนเวียนนอกชายฝั่ง (Offshore Renewables) ธุรกิจดักจับและกักเก็บคาร์บอน (CCS) ธุรกิจเชื้อเพลิงไฮโดรเจน การต่อยอดเทคโนโลยีที่บริษัทฯ มีอยู่ไปสู่ธุรกิจเชิงพาณิชย์ รวมถึงธุรกิจใหม่อื่นๆ
ล่าสุด PTTEP ประกาศเข้าลงทุนโครงการพลังงานลมนอกชายฝั่ง Seagreen Offshore Wind Farm ในสกอตแลนด์ กําลังการผลิตรวม 1,100 เมกะวัตต์ (MW) ด้วยการถือหุ้น 25.5% คิดเป็นกำลังการผลิตตามสัดส่วนการถือหุ้น 280.5 MW โดยใช้เงินสดที่มีในมือกว่า 1.1 แสนล้านบาท สำหรับการลงทุนครั้งนี้
แผนลงทุนใหม่ และเป้าหมายยอดขาย ได้รับการตีความจากนักวิเคราะห์ค่ายธนชาต (TNS) เอเซีย พลัส (ASPS) และกสิกรไทย (KS) ว่า เป้ายอดขายใหม่ PTTEP ที่คาดว่าจะเพิ่มขึ้น 9% ในปีหน้า และ 4% ในปีถัดไป ถูกปรับลดจากคาดการณ์เดิมลงมา 1-2% ถือว่าสมเหตุสมผล จากความล่าช้าในการพัฒนาหลายโครงการ เช่น โครงการเอสเค 309 และเอสเค 311 ในมาเลเซีย ที่ต้องรอการอนุมัติจากรัฐบาลมาเลเซีย รวมถึงการเลื่อนพัฒนาโครงการแหล่งลัง เลอบาห์ กับโมซัมบิก แอเรีย 1 ออกไปเป็นกลางปี 2571 จากเดิมในปี 2570 แต่สามารถชดเชยได้บางส่วนจากการเพิ่มกำลังการผลิตในโครงการเอราวัณ จากวันละ 320 ล้านลูกบาศก์ฟุต เป็นวันละ 800 ล้านลูกบาศก์ฟุต ในเดือนเมษายนที่จะถึงนี้
ซึ่งเมื่อประเมินแนวโน้มยอดขาย ประกอบเข้ากับทิศทางราคาก๊าซธรรมชาติที่เคลื่อนไหวตามราคานํ้ามันดิบ โดยมีความเป็นไปได้ว่าราคาน้ำมันดิบจะยังทรงตัวในระดับสูงต่อเนื่อง เพราะปัจจัยพื้นฐานด้านอุปสงค์และอุปทานไม่ได้เปลี่ยนแปลงอย่างมีนัยสำคัญ ทำให้คาดการณ์กันว่า PTTEP น่าจะคงความสามารถทำกำไรได้แข็งแกร่งต่อเนื่อง แม้ภาพกำไรสุทธิปีหน้าจะอ่อนตัวลงจากปีนี้เล็กน้อย
อย่างไรก็ตาม การที่แนวโน้มกำไรสุทธิไตรมาสสุดท้ายมีแนวโน้มอ่อนตัวจากไตรมาส 3 หลักๆ จากการบันทึกผลขาดทุนจากการด้อยค่าของสินทรัพย์ ที่เป็นไปได้ของโครงการโมซัมบิก ซึ่งต้องเลื่อนเปิดดำเนินการเชิงพาณิชย์ออกไปทำให้ราคาหุ้น PTTEP พักฐานลงมาแกว่งตัวในระดับต่ำกว่า 150 บาท ตลอดเดือนธันวาคม ทำให้หุ้นเริ่มมีความน่าสนใจมากขึ้น ทั้งจากแนวโน้มกำไร และเงินปันผลปีหน้าที่ยังแข็งแกร่ง อีกทั้งธุรกิจมีความเสี่ยงจากการเปลี่ยนแปลงนโยบายด้านพลังงานของรัฐบาลค่อนข้างต่ำ และการเดินหน้าลดค่าใช้จ่ายในการบริหาร ด้วยการทยอยขายสัดส่วนการลงทุนในโครงการที่ไม่คุ้มค่า และปิดกิจการบริษัทย่อยที่ไม่จำเป็น ในช่วงโค้งสุดท้ายของปี ทำให้เริ่มมีคำแนะนำให้ซื้อสะสมเมื่อราคาหุ้นอ่อนตัว หรือเล่นรอบ (Trading) ตามราคาน้ำมัน เพราะราคาหุ้นมักแกว่งขึ้นลงตามราคาน้ำมัน
โดย TNS คงสมมติฐานราคานํ้ามันเบรนท์ในปี 2567-68 ที่บาร์เรลละ 80 และ 78 ดอลลาร์สหรัฐฯ ตามลำดับ เนื่องจากการเติบโตของอุปทานน้ำมันในสหรัฐฯ ระยะยาวไม่น่าจะแข็งแกร่ง ขณะที่กลุ่มโอเปคพลัส (OPEC+) ยังคงมุ่งมั่นที่จะควบคุมอุปทานต่อเนื่องในปีหน้า ทำให้คาดการณ์กำไรปี 2567-68 ที่ 7.38 หมื่นล้านบาท และ 6.84 หมื่นล้านบาท ลดลง 3.5% จากช่วงเดียวกันปีก่อน (YoY) และ 6.6% YoY ตามลำดับ คิดเป็นมูลค่าเหมาะสมที่ 187 บาท
ส่วนเอเซีย พลัส (ASPS) ตั้งสมมติฐานราคาน้ำมันดิบ อ้างอิงดูไบปีนี้ ที่บาร์เรลละ 90 ดอลลาร์สหรัฐฯ และตั้งแต่ปีหน้าเป็นต้นไป ที่บาร์เรลละ 80 ดอลลาร์สหรัฐฯ โดยอิงยอดขายปี 2566-68 ที่วันละ 4.64 แสนบาร์เรล 4.85 แสนบาร์เรล และ 5.05 แสนบาร์เรล ตามที่บริษัทฯ คาดหมาย ทำให้คาดแนวโน้มกำไรปี 2567-68 ที่ 6.4 หมื่นล้านบาท (ลดลง 17.7% YoY) และ 7.1 หมื่นล้านบาท (เพิ่มขึ้น 11.2% YoY) ตามลำดับ คิดเป็นมูลค่าพื้นฐานที่ 178 บาท
อย่างไรก็ตาม การลงทุนโครงการ Seagreen น่าจะทำให้บริษัทฯ รับรู้ส่วนแบ่งกำไรจากเงินลงทุนได้ปีละ 1.0-1.2 พันล้านบาท เพิ่มขึ้น 1.4-1.7% เริ่มบันทึกตั้งแต่ครึ่งหลังปีหน้า หากดีลแล้วเสร็จภายในไตรมาส 2 จะช่วยเพิ่มมูลค่าให้กับ PTTEP ได้อีก 2 บาท ส่งผลให้มูลค่าพื้นฐานสิ้นปีหน้าเพิ่มขึ้นเป็น 180 บาท ใกล้เคียงค่าเฉลี่ยตาม IAA Concencus และคล้ายคลึงกับมุมมองของกสิกรไทย (KS) ที่ให้ราคาเป้าหมายปีหน้าที่ 180 บาท เพราะรายได้และกำไรจากการซื้อกิจการมีขนาดค่อนข้างเล็กเมื่อเทียบกับประมาณการรายได้และกำไรโดยรวม จึงยังคงประมาณการกำไรปี 2567 ตามเดิม ที่ 71,315 ล้านบาท ลดลง 3.42% YoY ก่อนเพิ่มขึ้น 1.28% YoY มาอยู่ที่ 72,227 ล้านบาท ในปี 2568
ขณะที่อินโนเวสท์ เอกซ์ (InnovestX) ให้ราคาเป้าหมายไว้สูงถึง 194 บาท อิง P/BV ปีหน้าที่ระดับ 1.4 เท่า หรือเทียบเท่า +1S.D. ของ P/BV เฉลี่ย 5 ปี โดยใช้สมมติฐานราคาน้ำมันดูไบระยะยาวที่ บาร์เรลละ 68 ดอลลาร์สหรัฐฯ และราคาน้ำมันเบรนท์ระยะยาวที่ บาร์เรลละ 70 ดอลลาร์สหรัฐฯ ตั้งแต่ปี 2569 เพราะราคาน้ำมันในตลาดโลกมีแนวโน้มปรับตัวดีขึ้น พร้อมกับคาดการณ์ยอดขายต่ำกว่าเป้าของ PTTEP อยู่ 3% เพื่อความปลอดภัย (margin of safety) ต่อประมาณการกำไร และมูลค่าหุ้น


