เชื่อ SINO พลิกผลงานปี 2567 โตก้าวกระโดด วิกฤตค่าระวางเรือร่วงยุติแล้ว
6318 จำนวนผู้เข้าชม |

บมจ. ไซโน โลจิสติกส์ คอร์ปอเรชั่น (SINO) ผู้ให้บริการโลจิสติกส์ระหว่างประเทศ ที่มีปริมาณขนส่งสินค้าทางทะเลเส้นทางไทย-อเมริกาเป็นอันดับ 1 ของประเทศ และเป็นอันดับ 3 ของโลก รายงานผลดำเนินงานปี 2566 มีกำไรสุทธิ 53 ล้านบาท สาเหตุจากได้รับผลกระทบจากค่าระวางเรือที่ปรับตัวลดลงอย่างรุนแรง ซึ่งเป็นปัจจัยที่นอกเหนือการควบคุม กดดันให้รายได้จากการขนส่งสินค้าทางเรือปรับลดลงถึง 72% จากปีก่อนหน้า มาอยู่ที่ 1,622 ล้านบาท ทั้งที่บริษัทฯ ประสบความสำเร็จในการผลักดันการเติบโตของปริมาณการขนส่งสินค้าทั้งปีเพิ่มกว่า 46,000 ตู้ ทำสถิติสูงสุดตั้งแต่ก่อตั้งบริษัทฯ ขึ้นมา และมุ่งบริหารจัดการต้นทุนค่าใช้จ่ายให้มีประสิทธิภาพสูงสุดให้สอดคล้องกับสถานการณ์อัตราค่าระวางที่ลดลง แต่ยังส่งผลกระทบให้รายได้รวม ทั้งจากการให้บริการเช่าคลังสินค้า การให้บริการสนับสนุนอื่นๆ และการให้บริการขนส่งสินค้าทางอากาศ (Air Freight) ลดลง 69% จากปีก่อนหน้า มาอยู่ที่ 1,810 ล้านบาท เนื่องจากรายได้จากการขนส่งสินค้าทางทะเล (Sea Freight) มีสัดส่วนรายได้สูงถึง 90% ของรายได้รวม
อย่างไรก็ตาม บริษัทฯ พร้อมจ่ายเงินปันผลตอบแทนให้กับผู้ถือหุ้นที่ให้การสนับสนุนบริษัทฯ ด้วยดีมาตลอด ในอัตราหุ้นละ 0.014423 บาท กำหนดวันที่ไม่ได้รับสิทธิ์ปันผล (XD) วันที่ 2 พฤษภาคม และวันจ่ายเงินปันผลให้กับผู้ถือหุ้นในวันที่ 20 พฤษภาคม
ถึงแม้ผลดำเนินงานจะไม่เป็นใจ แต่นายนันท์มนัส วิทยศักดิ์พันธ์ ประธานเจ้าหน้าที่บริหาร SINO เชื่อมั่นว่า หากค่าระวางเรือไม่ปรับลงไปลึกในระดับ 1,000 ดอลลาร์สหรัฐฯ บริษัทฯ เชื่อมั่นว่าจะทำรายได้ดีกว่าเป้าหมายที่ตั้งไว้ 2,100 ล้านบาทแน่ ในอีกมุมหนึ่ง การที่บริษัทฯ มีปริมาณขนส่งสินค้าสูงสุดเป็นประวัติการณ์ ยังตอกย้ำให้เห็นถึงศักยภาพในการเป็นผู้นำการให้บริการขนส่งสินค้าทางทะเลในเส้นทางไทย- อเมริกา ที่สามารถตอบสนองต่อความต้องการลูกค้าได้เป็นอย่างดี และเชื่อมั่นว่า เมื่อค่าระวางเรือปรับขึ้นจากสถานการณ์ ในทะเลแดง จะช่วยสนับสนุนให้ผลดำเนินงานกลับมาเติบโตได้อย่างแข็งแกร่ง ในระยะสั้น
โดยนับตั้งแต่เกิดเหตุการณ์การโจมตีเรือบรรทุกสินค้าในทะเลแดง ช่วงกลางเดือนธันวาคมปี 2666 เป็นต้นมา ทำให้การขนส่งสินค้าทะเล ทั้งเส้นทางไทย-อเมริกา และไทย-ยุโรป ผ่านคลองสุเอซ ซึ่งเป็นเส้นทางหลัก เกิดการชะงักงัน ต้องปรับเปลี่ยนไปใช้เส้นทางขนส่งอื่น ที่มีระยะทางไกลขึ้นแทน ส่งผลให้ต้นทุนในการขนส่ง และค่าระวางการขนส่งทางเรือปรับเพิ่มขึ้น โดยดัชนีค่าระวางเรือ Shanghai Containerized Freight Index ช่วงเดือนมกราคม ดีดตัวขึ้นเป็นเท่าตัว จากระดับ 1,100 จุด ขึ้นมาที่ 2,206 จุด ขณะที่อัตราค่าบริการขนส่งสินค้าทางทะเลเส้นทางไทย-อเมริกา ปรับเพิ่มจาก 2,500-3,000 ดอลลาร์สหรัฐฯ เป็น 5,000-6,000 ดอลลาร์สหรัฐฯ และมีแนวโน้มด้วยว่า ค่าระวาง กับอัตราค่าบริการขนส่งสินค้าทางทะเล เส้นทางไทย-อเมริกา และไทย-ยุโรป จะยืนระดับสูงต่อเนื่องตลอดไตรมาสแรกปีนี้ เพราะการขนส่งที่ใช้ระยะเวลายาวนานขึ้น ทำให้เกิดการกระจุกตัวของการขนถ่ายสินค้า ส่งผลให้ปริมาณตู้คอนเทนเนอร์หมุนเวียนในเอเชียเริ่มมีข้อจำกัด และอาจเกิดปัญหาขาดแคลนตู้คอนเทนเนอร์ตามมา เมื่อกิจกรรมทางเศรษฐกิจจีนกลับสู่ภาวะปกติอีกครั้ง หลังผ่านพ้นเทศกาลตรุษจีน
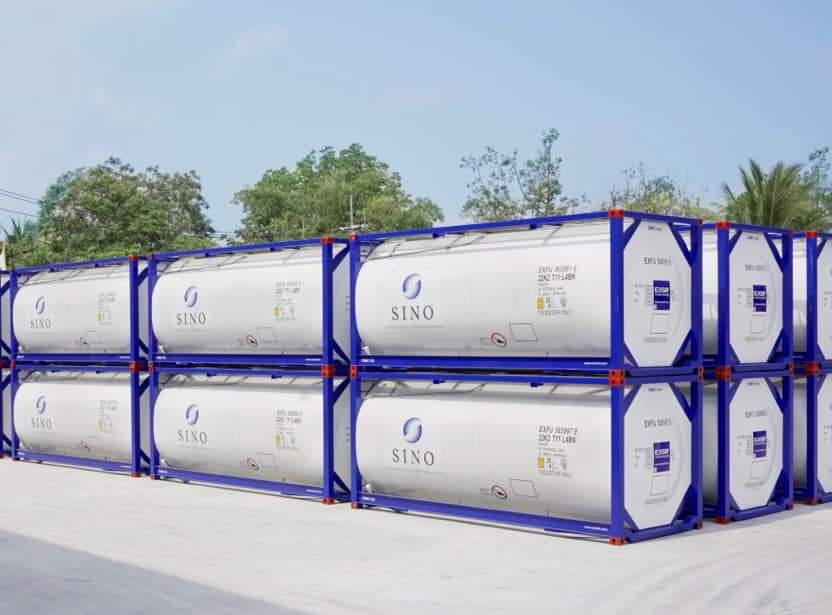
เบื้องต้น บริษัทฯ คาดว่าสถานการณ์ในทะเลแดง จะหนุนให้ปริมาณการขนส่งสินค้าปีนี้เพิ่มจาก 46,000 ตู้ เป็น 53,000 ตู้ หรือขยายตัวจากปีก่อนไม่ต่ำกว่า 15% เพราะการดีดตัวของค่าระวางเรือรอบนี้ ไม่ทำให้ความต้องการส่งออกลดลงอย่างมีนัยยะ อีกทั้ง SINO มีความสัมพันธ์ที่ดี และมีการทำสัญญาการให้บริการกับผู้ประกอบการสายเดินเรือ จึงมีความสามารถจัดหาพื้นที่ระวางเรือเพื่อตอบสนองความต้องการของลูกค้า รวมถึงเตรียมนำตู้คอนเทนเนอร์ของบริษัทฯ เข้ามาให้บริการเพิ่มเติมแก่ลูกค้า หากเกิดกรณีตู้เปล่าคอนเทนเนอร์ขาดแคลน ช่วยบริหารจัดการความเสี่ยงที่เกิดขึ้นให้ลูกค้า เพื่อสร้างความเชื่อมั่นให้กับลูกค้าได้ว่าจะสามารถส่งสินค้าได้ตรงตามระยะเวลาที่กำหนด
ที่สำคัญ บริษัทฯ มีแผนลดผลกระทบจากความผันผวนของค่าระวาง ด้วยการเพิ่มรายได้จากการขนส่งทางอากาศ ผ่านบริษัทย่อย SNC Cargo Services ที่เตรียมความพร้อมด้านการบริหารต้นทุนให้กับทีมขาย Air Freight ทำให้มีต้นทุนที่ดีขึ้น ซึ่งคาดว่าจะเริ่มรับรู้รายได้ตั้งแต่ไตรมาส 3 เป็นต้นไป รวมถึงบริหารต้นทุนให้ดีขึ้นในทุกด้าน เพื่อเพิ่มอัตรากำไรสุทธิให้สูงมากกว่าปี 2566
สำหรับความคืบหน้าในการเดินหน้ายุทธศาสตร์ในการผลักดันให้ประเทศไทยเป็นศูนย์กลาง (Hub) ในการขนส่งสินค้าทางทะเล ให้แก่ประเทศต่างๆ ในอาเซียน ที่ต้องการส่งออกสินค้าไปยังอเมริกา เพื่อขยายการให้บริการโลจิสติกส์อย่างครบวงจรให้มีประสิทธิภาพมากขึ้น คาดว่า จะมีข้อสรุปสำหรับการร่วมทุนกับพันธมิตรในมาเลเซีย ภายในไตรมาสแรกนี้ หนุนให้บริษัทฯ สามารถรับรู้รายได้เต็มไตรมาสเป็นครั้งแรกในไตรมาส 2 ทันที ก่อนจะขยายความร่วมมือกับพันธมิตรในเวียดนาม และอินโดนีเซียตามมาในครึ่งปีหลัง เพื่อช่วยต่อยอดรายได้ให้สูงขึ้น และทันกับฤดูกาลส่งออกในครึ่งปีหลัง และสร้างผลตอบแทนที่ดีขึ้นกลับคืนให้ผู้ถือหุ้น
แนวคิดของผู้บริหาร SINO ได้รับการขานรับจากฝ่ายวิเคราะห์หลักทรัพย์ ฟินันเซีย ไซรัส (FSS) ว่า ธุรกิจขนส่งสินค้าทางทะเล น่าจะก้าวผ่านจุดตํ่าสุดที่เกิดจากวิกฤตค่าระวางเรือที่ปรับลงรุนแรงในปี 2566 ได้แล้ว ถึงแม้ความผันผวนในปีนี้จะยังมีอยู่ จากสถานการณ์ความไม่สงบในหลายภูมิภาค เหตุการณ์ในทะเลแดงซึ่งกดดันให้เรือขนส่งสินค้าต้องเดินทางอ้อมแหลมกู้ดโฮป โดยใช้เวลาที่ยาวนานขึ้น 14-20 วัน ทําให้ค่าขนส่ง และค่าประกันภัยปรับสูงขึ้น รวมถึงการฟื้นตัวของเศรษฐกิจโลกอย่างช้าๆ จึงประเมินว่า ปริมาณขนส่งสินค้าจะสามารถเพิ่มขึ้นได้ 15% ตามเป้าที่บริษัทฯ วางไว้
ขณะที่แผนบริหารความเสี่ยงของบริษัทฯ ด้วยการบริหารต้นทุนให้ดีขึ้น และกระจายรายได้สู่การขนส่งทางอากาศ ซึ่งมีอัตรากําไรสูงกว่าการขนส่งประเภทอื่น ทำให้ปรับประมาณการกําไรของ SINO ปี 2567-69 ลง 25-38% ตามการปรับลดราคาค่าระวางเรือ ส่งผลให้คาดกําไรปีนี้ อยู่ที่ 130.7 ล้านบาท เติบโต 148.1% จากปีก่อน คิดเป็นราคาเป้าหมายที่ 2.00 บาท อิง P/E 16 เท่า


