MENA ราคาลงแรงเกินไป สวนทางผลงานที่เติบโตเด่น 2 ปีนี้ จากงานเพิ่ม ขยาย Fleet รถ
5118 จำนวนผู้เข้าชม |

หลังจาก บมจ. มีนา ทรานสปอร์ต (MENA) ผู้นำธุรกิจให้บริการขนส่งคอนกรีตผสมเสร็จด้วยรถมิกเซอร์ (Mixer) และรถเทรลเลอร์ (Trailer) รายใหญ่ของประเทศ รายงานผลดำเนินงานงวดปี 2566 มีรายได้รวม 776 ล้านบาท เพิ่มขึ้น 11% จากช่วงเดียวกันปีก่อน ส่งผลให้กำไรสุทธิขยายตัว 39% มาอยู่ที่ 71 ล้านบาท ขณะที่กำไรขั้นต้นเติบโต 17% รับการขยายตัวของการขนส่งสินค้าทุกประเภท ไม่ว่าจะเป็นซีเมนต์ คอนกรีต สินค้าอุปโภคบริโภค สินค้าเฉพาะทาง หรือสินค้าควบคุมอุณหภูมิ รวมถึงการขยายกองรถช่วยให้เกิดการประหยัดต่อขนาด (Economies of Scale) พร้อมกับประกาศจ่ายปันผลในอัตราหุ้นละ 0.03 บาท กำหนดวันที่ไม่ได้รับสิทธิปันผล (วันขึ้น XD) วันที่ 30 เมษายนนี้ ก่อนจ่ายเงินตามมาวันที่ 17 พฤษภาคม
โอกาสนี้ นางสุวรรณา ขจรวุฒิเดช ประธานเจ้าหน้าที่บริหาร บมจ. มีนา ทรานสปอร์ต (MENA) ประเมินภาพรวมธุรกิจปี 2567 ว่า มีแนวโน้มเติบโตต่อเนื่องจากปี 2566 ทั้งในส่วนของรายได้และกำไร จาก 2 เหตุผล ประการแรก ธุรกิจโลจิสติกส์มีแนวโน้มเติบโตดี โดยเฉพาะธุรกิจให้บริการรถ Mixer ที่เติบโตสูงตามการฟื้นตัวของอุตสาหกรรมก่อสร้าง และการรับรู้ส่วนแบ่งกำไรจากบริษัท ทีดีเอ็ม ลอจิสติกส์ (TDM) ที่เติบโตต่อเนื่องตามปริมาณงานที่เพิ่มขึ้น ประการที่สอง การขยายกองรถ (Fleet) เพื่อเพิ่มขีดความสามารถในการให้บริการลูกค้า ในปีที่ผ่านมากว่า 100 คัน และมีแผนเพิ่มอีก 50 คัน ในครึ่งแรกปีนี้ ในจำนวนนี้เป็นรถ Mixer 40 คัน รถ Trailer 4 คัน และรถขนส่งควบคุมอุณหภูมิ (Cold Chain) รวมอีก 2 คัน ให้สอดรับกับปริมาณงานด้านต่างๆ ที่เพิ่มขึ้น ด้วยงบลงทุนประมาณ 130 ล้านบาท
นอกจากนี้ บริษัทฯ ยังมีแผนต่อยอดธุรกิจอย่างต่อเนื่อง ด้วยการมองหาพันธมิตรใหม่ๆ เพื่อขยายตลาดร่วมกัน รวมถึงการหาแนวทางเพิ่มประสิทธิภาพในการใช้รถ ซึ่งจะผลักดันให้รายได้ปี 2567 เติบโตไม่ต่ำกว่า 15% และพร้อมเติบโตอย่างยั่งยืนและมีคุณภาพในอนาคต สร้างผลตอบแทนที่ดีให้กับผู้ถือหุ้นมากขึ้น
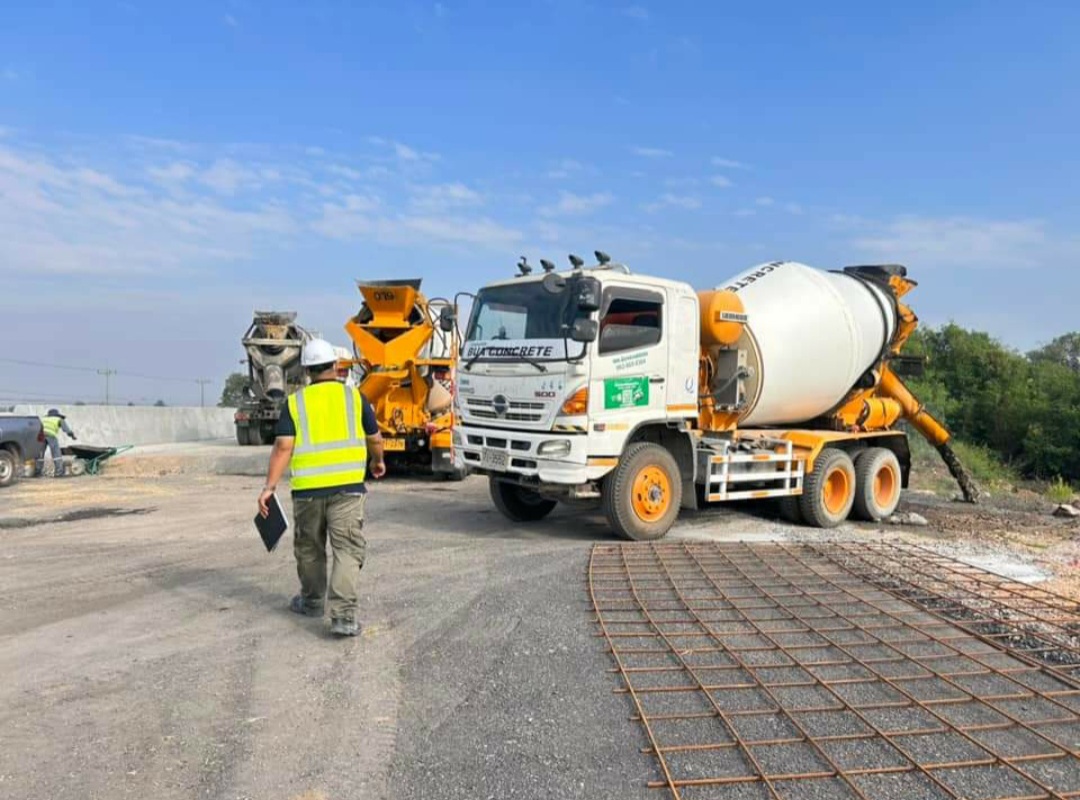
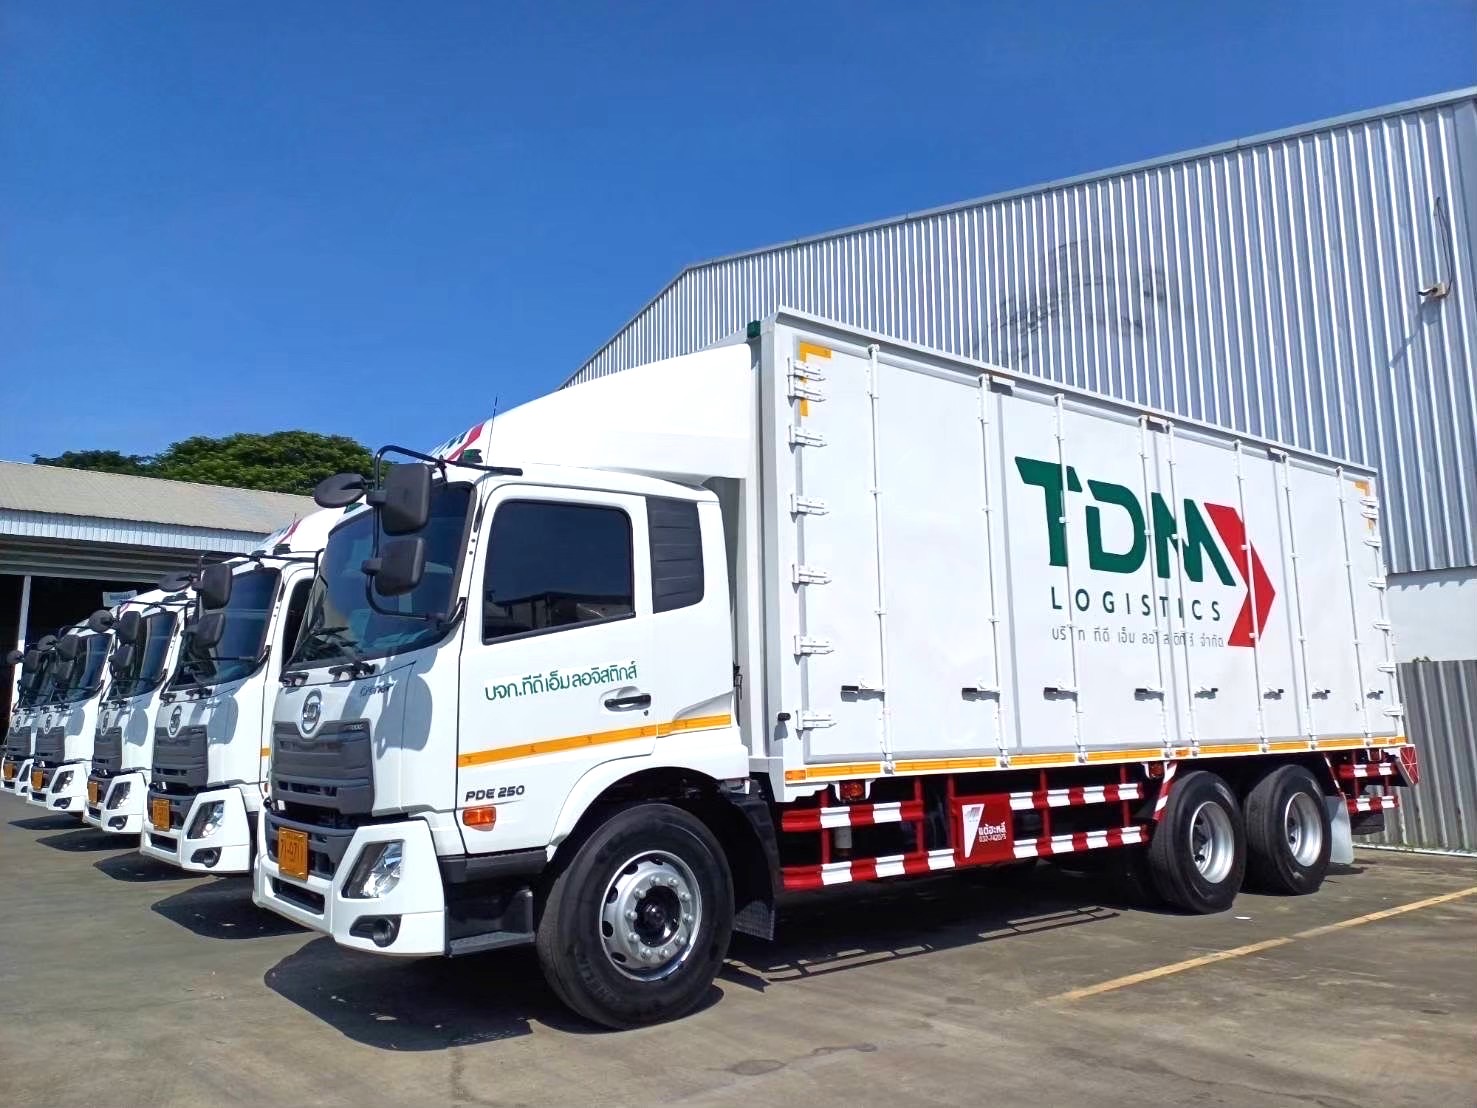
ปัจจุบัน MENA มีรถขนส่งให้บริการ 780 คัน แบ่งเป็น รถ Mixer 571 คัน รถ Trailer 61 คัน หางพ่วงชนิดต่างๆ 108 หาง หางรถบรรทุกอาหารสัตว์ 26 คัน และรถ Cold Chain อีก 14 คัน ซึ่งบริษัทฯ ตั้งเป้ามีรถพร้อมให้บริการอยู่ที่ 830 คัน ภายในกลางปี 2567 ช่วยต่อยอดห่วงโซ่คุณค่า
สำหรับความเห็นนักวิเคราะห์หลักทรัพย์ จากดาโอ (DAOL) และจีเอ็มโอ แซท คอม (Z.com) คิดคล้ายกันว่า ธุรกิจมีแนวโน้มเติบโตต่อเนื่องช่วง 2 ปีนี้ (ปี 2567-68) ตามปริมาณงานที่เพิ่มขึ้น และการขยายกองรถเพิ่มขึ้น เห็นผลตั้งแต่ไตรมาสแรกปีนี้ทันที โดยคาดจะเห็นผลดำเนินงานเติบโตทั้งรายปี (YoY) และรายไตรมาส (QoQ) หนุนให้กำไรปกติทั้งปีเติบโตขึ้นมาที่ 93-95 ล้านบาท และ 105-117 ล้านบาท ตามลำดับ ทำให้ประเมินราคาเป้าหมายใกล้เคียงกัน
โดย DAOL ให้ที่ 2.90บาท และ Z.com ให้ที่ 2.98 บาท พร้อมแนะนำซื้อ หลังราคาหุ้นช่วง 1 เดือนกว่าๆ ปรับลงกว่า 25% จากความกังวลว่าส่วนแบ่งกำไรจาก TDM อาจต่ำกว่าเป้าที่บริษัทฯ คาดการณ์ไว้ที่ 1.0-1.2 พันล้านบาท เมื่อยอดขายเบียร์คาราบาวพลาดเป้า แต่จากการศึกษา คาดผลกระทบจำกัดแค่ 5% ของรายได้รวม ซึ่งไม่มีนัยยะแต่อย่างใด ขณะที่ความเสี่ยงจากความผันผวนของราคาน้ำมัน และการปรับขึ้นค่าแรงขั้นต่ำ น่าจะมีผลกระทบแค่ระยะสั้น เพราะบริษัทฯ สามารถผลักภาระต้นทุนไปให้ลูกค้าได้ ทำให้มีโอกาสที่ราคาหุ้นจะกลับมา outperform ได้ใหม่หลังประกาศงบการเงินไตรมาสแรก
อย่างไรก็ตาม ทิสโก้ (TSC) ขอปรับสมมติฐานกำไรขั้นต้น 2 ปีนี้ลงมาเป็น 17.1-18.0% จากที่คาดคาดไว้ 18.6-19.0% เพื่อให้สะท้อนต้นทุนค่าเสื่อมราคา และค่าใช้จ่ายบำรุงรักษาที่มีแนวโน้มสูงกว่าคาด ส่งผลให้ปรับลดราคาเป้าหมายปีนี้ลงจากที่เคยให้ไว้ก่อนประกาศงบการเงินไตรมาสสุดท้าย และงบการเงินทั้งปี 2566 ที่ 2.72 บาท ลงมาเหลือ 2.52 บาท
ขณะที่ยูโอบี เคย์เฮียน (UOBKH) ประเมินว่า บริษัทฯ น่าจะเริ่มมีการเติบโตของกำไรฟื้นตัวตั้งแต่ไตรมาส 2 เป็นต้นไป จากการเบิกจ่ายเงินงบประมาณและการเปิดประมูลก่อสร้างโครงการด้านโครงสร้างพื้นฐานที่ล่าช้ามากว่าครึ่งปี ให้เร็วขึ้น หนุนให้กำไรปีนี้และปีหน้าน่าจะเติบโตเฉลี่ยในอัตรา 20% คิดเป็นราคาเหมาะสมที่ 2.40 บาท
สำหรับราคาเป้าหมาย MENA อิงตามผลรวบรวมของบลูมเบอร์ก (Bloomberg Concencus) อยู่ที่ 2.83 บาท


