InnovestX เชื่อ หุ้นไทยไตรมาส 2 ฟื้นตัวดีขึ้น ก่อนดีดตัวในครึ่งปีหลังแตะ 1,550 จุด
5654 จำนวนผู้เข้าชม |

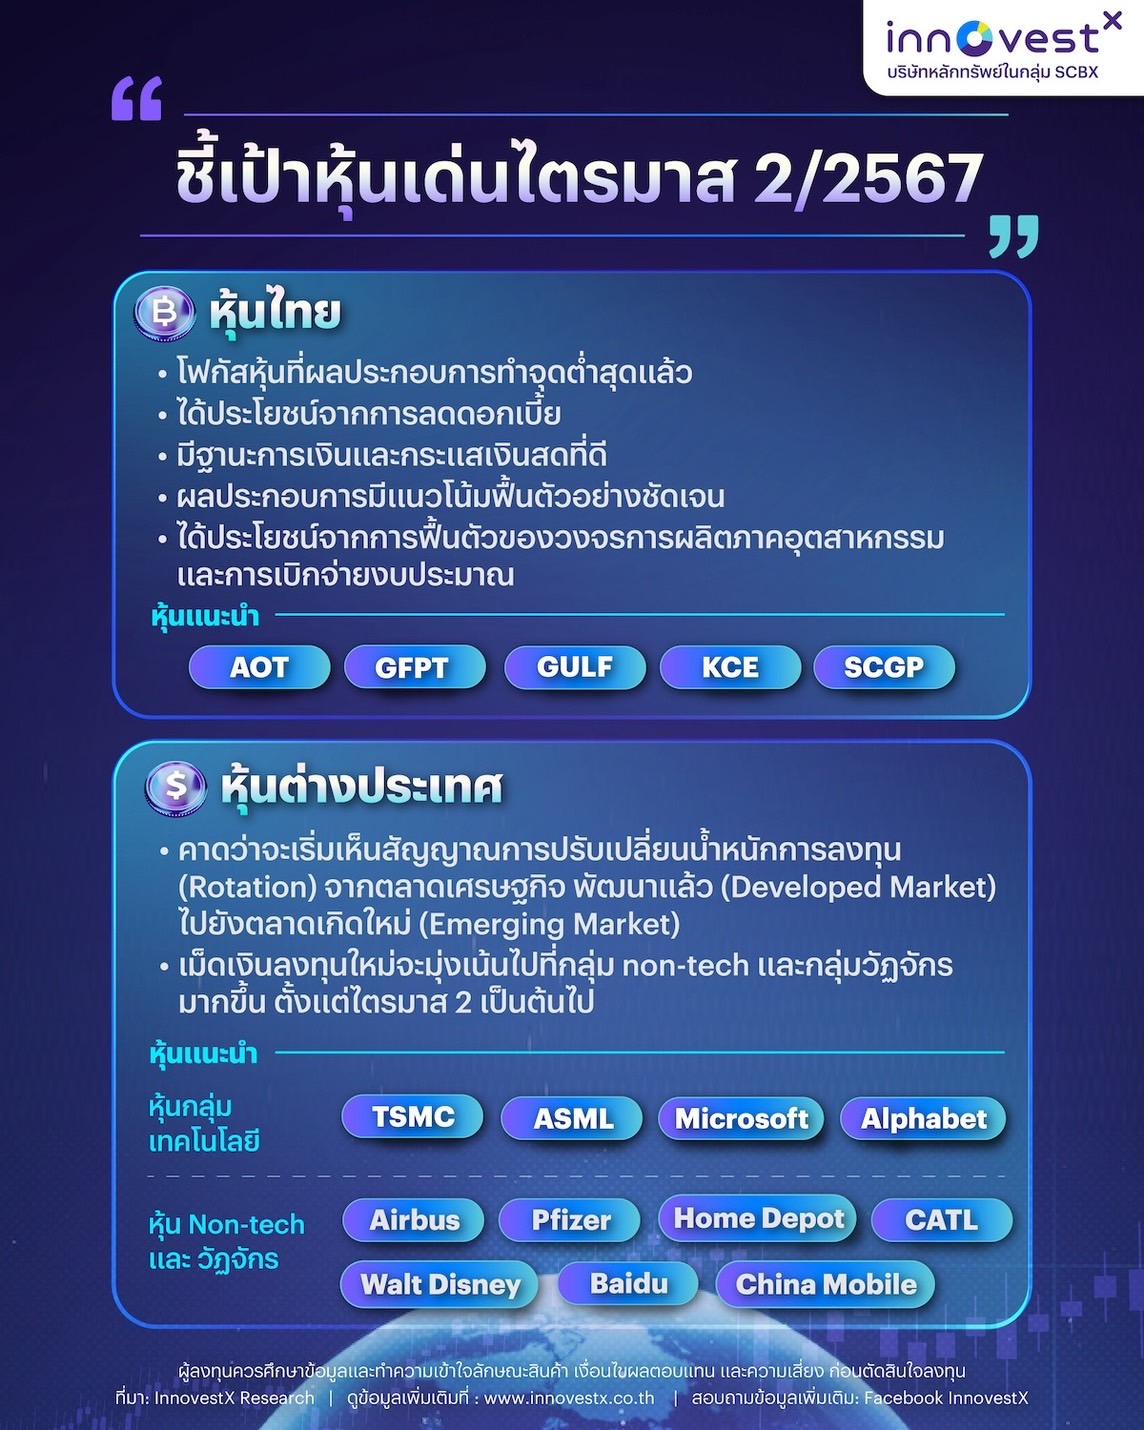
สายงานวิจัย บริษัทหลักทรัพย์ อินโนเวสท์ เอกซ์ (InnovestX) ประเมินภาพตลาดหุ้นไทยไตรมาส 2 ว่า น่าจะปรับตัวดีขึ้นจากไตรมาสแรก และค่อยๆ ฟื้นตัวดีขึ้นในครึ่งปีหลัง สาเหตุจากการทยอยลดดอกเบี้ยนโยบาย โดยเฉพาะสหรัฐฯ และสหภาพยุโรป ซึ่งคาดจะเริ่มต้นในเดือนมิถุนายน ก่อนทยอยปรับลดอีก 3-4 ครั้งในครี่งปีหลัง ส่งผลให้เริ่มเห็นการปรับเปลี่ยนน้ำหนักการลงทุนจากตลาดพัฒนาแล้ว (Developed Market) ไปยังตลาดเกิดใหม่ (Emerging Market) โดยเม็ดเงินลงทุนใหม่จะมุ่งเน้นไปที่กลุ่ม non-tech และกลุ่มวัฏจักรมากขึ้น อย่าง Airbus, Home Depot, Pfizer, Walt Disney, China Mobile, Baidu และ CATL
ส่วนเศรษฐกิจจีน ภาพระยะสั้นได้ปัจจัยหนุนจากการทยอยออกมาตรการกระตุ้นเศรษฐกิจหลายด้าน ซึ่งหากเศรษฐกิจจีนเติบโตตามแผนที่รัฐบาลวางไว้ จะส่งผลบวกต่อทั้งเศรษฐกิจและตลาดหุ้นเอเชีย แต่ภาพระยะยาวยังมีความเสี่ยงจาก 3 วิกฤต ได้แก่ อสังหาริมทรัพย์ ภาวะเงินฝืด และการจ้างงาน กดดันอยู่
สำหรับเศรษฐกิจไทย ปัจจัยหลักจะอยู่ที่การเร่งรัดการเบิกจ่ายงบประมาณของรัฐบาล และการเปิดประมูลโครงการด้านสาธารณูปโภคพื้นฐาน ที่สะดุดตัวไปกว่า 6 เดือน เพื่อสร้างความเชื่อมั่นให้กับภาคธุรกิจเอกชน ซึ่งหากการเบิกจ่ายเงินทำได้อย่างมีประสิทธิภาพ มีโอกาสเห็นเศรษฐกิจไทยปีนี้เติบโตได้ 3.0% แต่หากการเบิกจ่ายเงินต่ำกว่าคาด เศรษฐกิจไทยอาจขยายตัวเพียง 2.5%
ซึ่งเมื่อประเมินแนวโน้มตลาดหุ้นไทย ช่วง 9 เดือนที่เหลือของปี นายสุกิจ อุดมศิริกุล กรรมการผู้จัดการ สายงานวิจัย Innovest X คาดดัชนีมีโอกาสไต่กลับขึ้นไปแตะ 1,550 จุด พร้อมกับแนะนำให้โฟกัสหุ้นที่ผลประกอบการทำจุดต่ำสุดแล้ว และได้ประโยชน์จากการลดดอกเบี้ย มีฐานะการเงิน และกระแสเงินสดที่ดี ผลประกอบการมีแนวโน้มฟื้นตัวอย่างชัดเจน และได้ประโยชน์จากการฟื้นตัวของวงจรการผลิตภาคอุตสาหกรรม และการเบิกจ่ายงบประมาณ อย่าง AOT, GFPT, GULF, KCE และ SCGP
ขณะที่กลยุทธ์การลงทุนระยะยาว ยังแนะนำกลยุทธ์การลงทุนแบบซื้อถัวเฉลี่ย (Dollar-Cost-Averaging) เนื่องจากตลาดหุ้นไทยยังฟื้นตัวช้ากว่าตลาดหุ้นภูมิภาค ราคาหุ้นอยู่ในระดับที่ Undervalue มาก อีกทั้งทิศทางดัชนีในไตรมาส 2 น่าจะยังคงมีความผันผวนต่อเนื่อง มุ่งเน้นไปที่หุ้นใหญ่ ที่มีผลดำเนินงานเติบโตต่อเนื่อง อย่าง BBL, BDMS, BEM, CPALL, PTT และ SCC
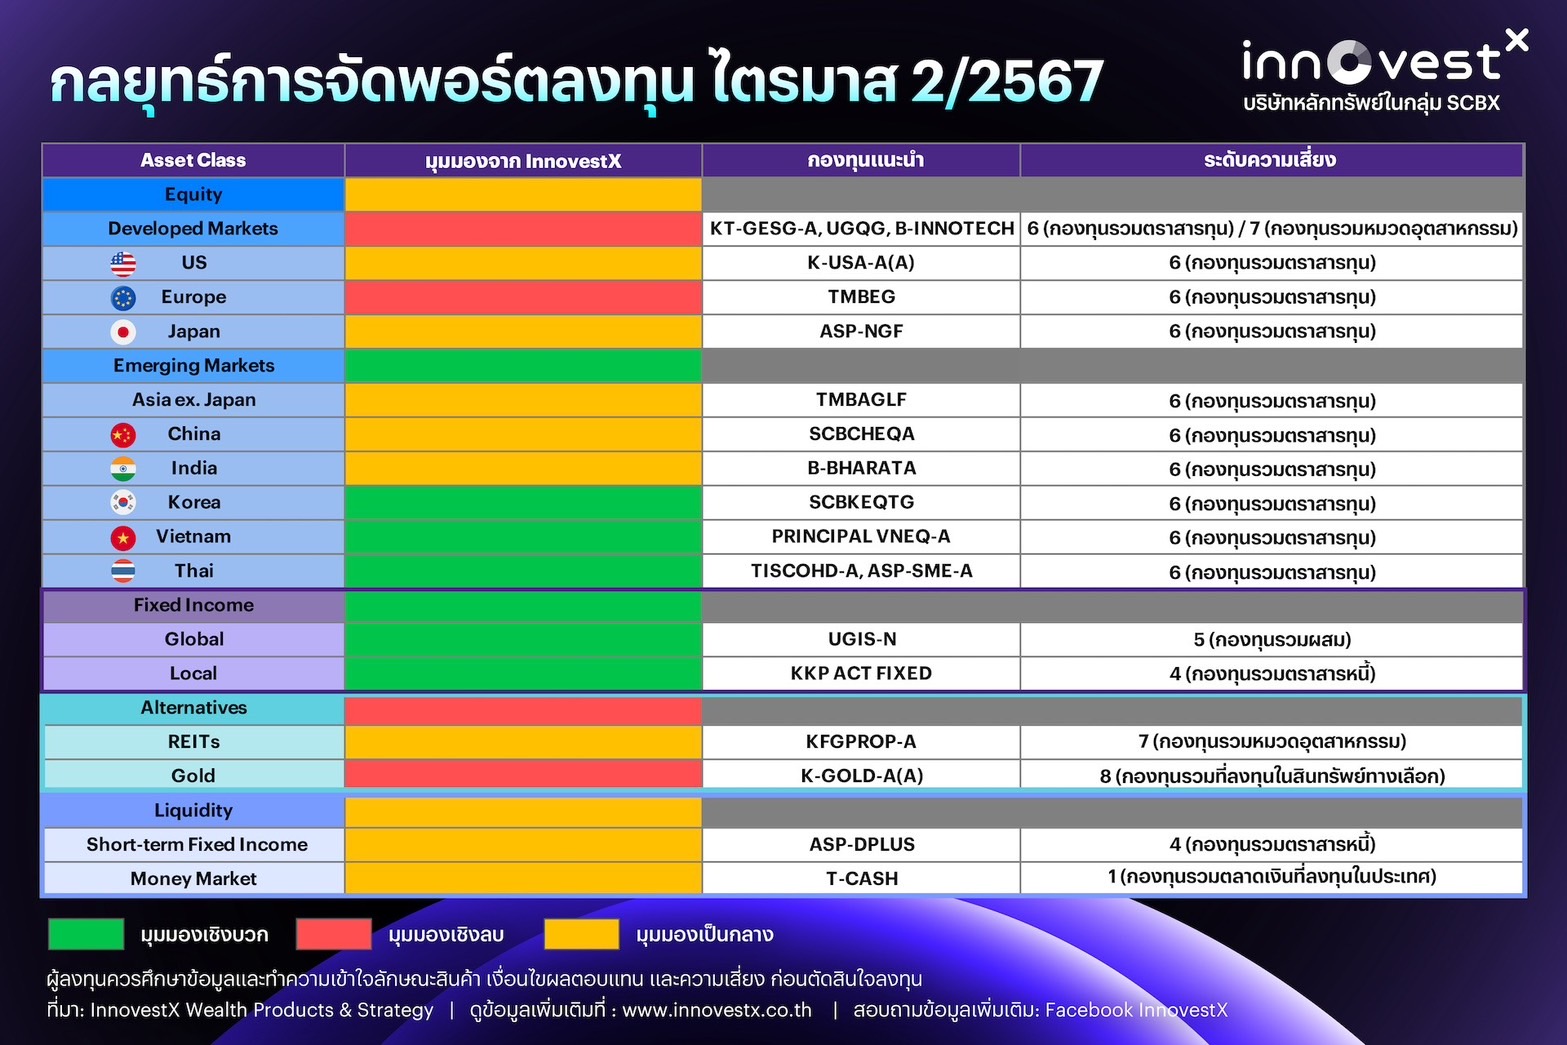
ด้านนายพยนต์ พงศาวรี ผู้ช่วยกรรมการผู้จัดการ ผู้บริหารสายงานฝ่าย Wealth Products and Strategy ให้ไอเดียจัดสรรสินทรัพย์ (Asset Allocation) ในไตรมาส 2 ว่า ยังมีมุมมองเชิงบวกต่อตราสารหนี้ ซึ่งนอกจากจะมีอัตราผลตอบแทนที่น่าสนใจแล้ว การทยอยปรับลดดอกเบี้ยนโยบายยังจะส่งผลบวกต่อราคาตราสารหนี้ แต่ควรลงทุนในตราสารหนี้คุณภาพดีเป็นหลัก และหลีกเลี่ยงการลงทุนตราสารหนี้ที่มีคุณภาพสินทรัพย์ในระดับต่ำ แนะนำกองทุน UGIS-N ที่ลงทุนผ่านกองทุนหลัก PIMCO GIS Income Fund ลงทุนในตราสารหนี้คุณภาพสูงทั่วโลก
สำหรับตราสารทุน ปรับมุมมองการลงทุนต่อหุ้นสหรัฐฯ จากระมัดระวังขึ้นมาเป็นระดับเป็นกลาง (Neutral) ถึงแม้ภาพรวมเศรษฐกิจมีแนวโน้มชะลอตัว แต่เมื่อพิจารณาแนวโน้มผลดำเนินงานจะพบว่า มีการปรับประมาณการกำไรขึ้นอย่างต่อเนื่อง
ขณะที่หุ้นตลาดเกิดใหม่ แนะนำให้เลือกลงทุนเฉพาะบางตลาดที่มีปัจจัยสนับสนุนเฉพาะตัว และ Valuation ยังไม่ได้แพงมากเกินไป เช่น ตลาดหุ้นไทย เวียดนาม และเกาหลีใต้ แนะนำกองทุน TISCOHD-A ที่เน้นลงทุนในหุ้นไทยขนาดใหญ่ปันผลสูงคุณภาพ ผสมผสานกับกองทุน ASP-SME-A ลงทุนในหุ้นไทยขนาดกลางขนาดเล็กเติบโตสูง หรือกองทุน Principal VNEQ-A ลงทุนในหุ้นเวียดนามที่มีศักยภาพในการเป็นผู้ชนะในระยะยาว สอดคล้องไปกับการเติบโตเชิงโครงสร้าง และกองทุน SCBKEQTG ลงทุนในหุ้นเกาหลีใต้ อาทิ Samsung ผู้ผลิต Memory Chip อันดับต้นๆ ของโลก ซึ่งได้ประโยชน์จากการส่งออกในกลุ่ม Semiconductor ที่เติบโต
ที่สำคัญ การลงทุนในกองทุนเหล่านี้ นอกจากจะช่วยกระจายเสี่ยงของพอร์ตแล้ว นักลงทุนยังไม่ต้องกังวลเรื่องภาษีต่างประเทศด้วย


