RATCH ปิดดีลโรงไฟฟ้า Paiton สำเร็จ หนุนกำไรโตเด่นตั้งแต่ไตรมาส 2 ปีนี้
5145 จำนวนผู้เข้าชม |

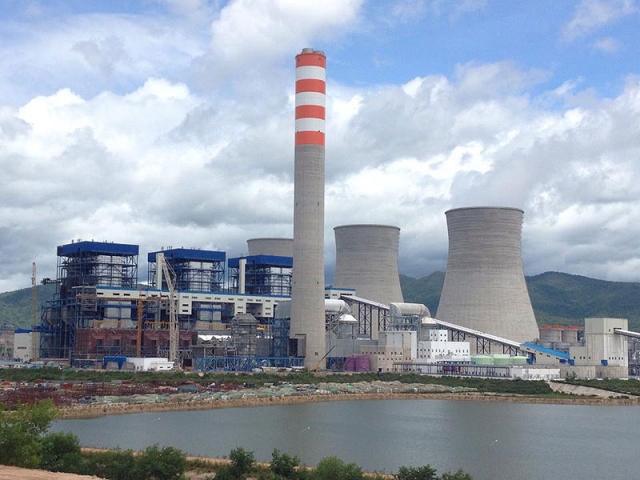
หลังจากรอคอยมาเกือบ 3 ปี ในที่สุด บมจ. ราช กรุ๊ป (RATCH) สามารถปิดดีลลงทุนโรงไฟฟ้าไพตัน (Piaton) ด้วยการซื้อหุ้นในสัดส่วน 36.16% คิดเป็นกำลังการผลิตตามสัดส่วนการลงทุนราว 741.5 MW เสร็จสมบูรณ์ช่วงปลายเดือนเมษายนที่ผ่านมา คิดเป็นมูลค่า 591 ล้านดอลลาร์สหรัฐฯ หรือประมาณ 2.2 หมื่นล้านบาท โดยโครงการนี้มีสัญญาขายไฟฟ้าให้กับการไฟฟ้าอินโดนีเซีย (PLN) คงเหลือ 18 ปี และมีกลไกส่งผ่านต้นทุนเชื้อเพลิง ซึ่งจะช่วยให้กำไรและเงินปันผลมีความมั่นคง
ขณะเดียวกัน บริษัทฯ ได้ประกาศผลดำเนินงานไตรมาสแรกปี 2567 มีกำไรสุทธิ 1.54 พันล้านบาท เติบโต 273% จากไตรมาสสุดท้ายปีก่อน (QoQ) และเพิ่มขึ้น 6% จากไตรมาสแรกปีก่อน (YoY) แต่หากตัดรายการพิเศษ กำไรจากอัตราแลกเปลี่ยน และเครื่องมือทางการเงิน กำไรปกติจะอยู่ที่ 912 ล้านบาท เติบโต 694% QoQ แต่ลดลง 35%YoY ซึ่งการลดลงของรายได้ YoY เกิดจาก 2 สาเหตุคือ ค่าใช้จ่ายดำเนินงานที่เพิ่มขึ้นตามการขยายธุรกิจ และส่วนแบ่งกำไรลดลง 30% หลักๆ มาจากการปิดซ่อมบำรุงโครงการหงสา และการรับรู้ส่วนแบ่งขาดทุนจากโครงการลงทุนรถไฟฟ้าสายสีเหลือง และสายสีชมพู ขณะที่การเพิ่มขึ้น QoQ เกิดจากรายได้ค่าความพร้อมจ่ายของโรงไฟฟ้าราชบุรีเพิ่มขึ้น และค่าใช้จ่ายดำเนินงานที่ลดลงตามปัจจัยฤดูกาล
การปิดดีลลงทุนโรงไฟฟ้า Paiton ทำให้นักวิเคราะห์หุ้นกลุ่มโรงไฟฟ้า 5 สำนัก เช่น แลนด์ แอนด์ เฮ้าส์ (LHS) เคจีไอ (KGI) กรุงศรี พัฒนสิน (KCS) และดาโอ (DAOL) ปรับคำแนะนำในการลงทุน จาก "ถือ" เป็น "ซื้อ" เพราะจะช่วยปลดล๊อคการที่ราคาหุ้นไม่สามารถปรับขึ้นมาตลอดกว่า 2 ปี จากความกังวลเรื่องผลกระทบจากการสิ้นสุดสัญญาขายไฟฟ้าของโรงไฟฟ้าราชบุรี ที่จะเกิดในปี 2568-70 ลงไปได้ เนื่องจากโรงไฟฟ้า Paiton น่าจะสร้างกำไรได้ไตรมาสละกว่า 500 ล้านบาท ส่งผลให้กำไรต่อหุ้น (EPS) กลับไปสู่ค่าเฉลี่ยก่อนเพิ่มทุนได้อีกครั้งในปีหน้า ซึ่งช่วยตอกย้ำความสามารถในการจ่ายปันผลในระดับ 5-6%
นอกจากนี้ ผลดำเนินงานไตรมาส 2 ของ RATCH ยังมีแนวโน้มเติบโตของกำไรเพิ่มขึ้นเด่น ทั้ง QoQ และ YoY หนุนจากการรับรู้ส่วนแบ่งกำไรจากโครงการหินกอง เฟสแรก เต็มไตรมาส โครงการ Paiton ครั้งแรกเป็นเวลา 2 เดือน และ การเดินเครื่องโครงการหงสาตามปกติ
ทั้งนี้ LHS ปรับกำไรปกติปีนี้เพิ่มขึ้น 18% เป็น 6.8 พันล้านบาท (+31%YoY) ส่วน KCS ปรับกำไรปกติปีนี้เพิ่มขึ้น 19% เป็น 7.4 พันล้านบาท (+13.9%YoY) สาเหตุจากการเริ่มรับรู้ส่วนแบ่งกำไรของโรงไฟฟ้า Paiton ปีนี้ 8 เดือน รวมถึงกำลังการผลิตไฟฟ้าที่เพิ่มขึ้นในปีนี้ ทั้งจากโครงการโรงไฟฟ้าพลังงานน้ำในลาว ที่ได้แรงหนุนจากปริมาณน้ำที่เพิ่มขึ้น และการหยุดซ่อมบำรุงที่น้อยลง และการเดินเครื่องโครงการใหม่ กำลังการผลิตรวม 469 MW ไม่ว่าจะเป็นโครงการในประเทศ อย่างโครงการ SPP ส่วนต่อขยายในไทย กับโรงไฟฟ้าหินกอง เฟสแรก หรือโครงการต่างประเทศ ภายใต้ Nexif ได้แก่ โรงไฟฟ้าพลังงานแสงอาทิตย์ในในฟิลิปปินส์ โรงไฟฟ้าพลังงานน้ำในเวียดนาม และโรงงานผลิตแบตเตอรี่ในออสเตรเลีย
สำหรับปีหน้า LHS ปรับกำไรปกติเพิ่ม 25% เป็น 7.8 พันล้านบาท (+15%YoY) ส่วน KCS ปรับเพิ่ม 24% เป็น 9.4 พันล้านบาท (+16.8%YoY) ตามกำลังการผลิตที่เพิ่มขึ้น และการรับรู้รายได้เต็มปีจากโรงไฟฟ้า Paiton และอีกหลายโครงการที่ทยอยเดินเครื่องผลิดเชิงพาณิชย์ รวมถึงแผนลงทุนเพิ่มกำลังการผลิตไฟฟ้าช่วง 3 ปีนี้ (ปี 2567-69) ซึ่งผู้บริหาร RATCH ยืนยันเพิ่มไม่น้อยกว่า 550 MW เน้นไปที่โครงการประเภท Greenfield เพื่อเพิ่มผลตอบแทนจากการลงทุน
ขณะที่ค่ายอื่นๆ ยังคงประมาณการกำไรปีนี้ ในกรอบ 6.4-7.5 พันล้านบาท และปีหน้า ในกรอบ 8.2-9.4 พันล้านบาท ตามเดิม ทำให้ราคาเหมาะสมของ RATCH ยังคงอยู่ในกรอบ 33-41 บาท
อย่างไรก็ตาม ค่าย KS ให้ข้อคิดทิ้งท้ายด้วยว่า ยังไม่เห็นความชัดเจนของโครงการใหม่ๆ ที่มีกำลังการผลิตสูงเพียงพอจะเพิ่มกำไรอย่างมีนัยยะ เพื่อชดเชยกำลังการผลิตที่หายไปจากโครงการราชบุรีตั้งแต่ปี 2570 ทำให้ราคาหุ้น RATCH ยังมีข้อจำกัดในการการปรับมูลค่าพื้นฐานในอนาคตในระดับหนึ่ง


