CREDIT ใจฟู หลังผลงานปี 2567 All Time High พร้อมปันผล 0.60 บาท ขึ้น XD 14 พ.ค.
1967 จำนวนผู้เข้าชม |

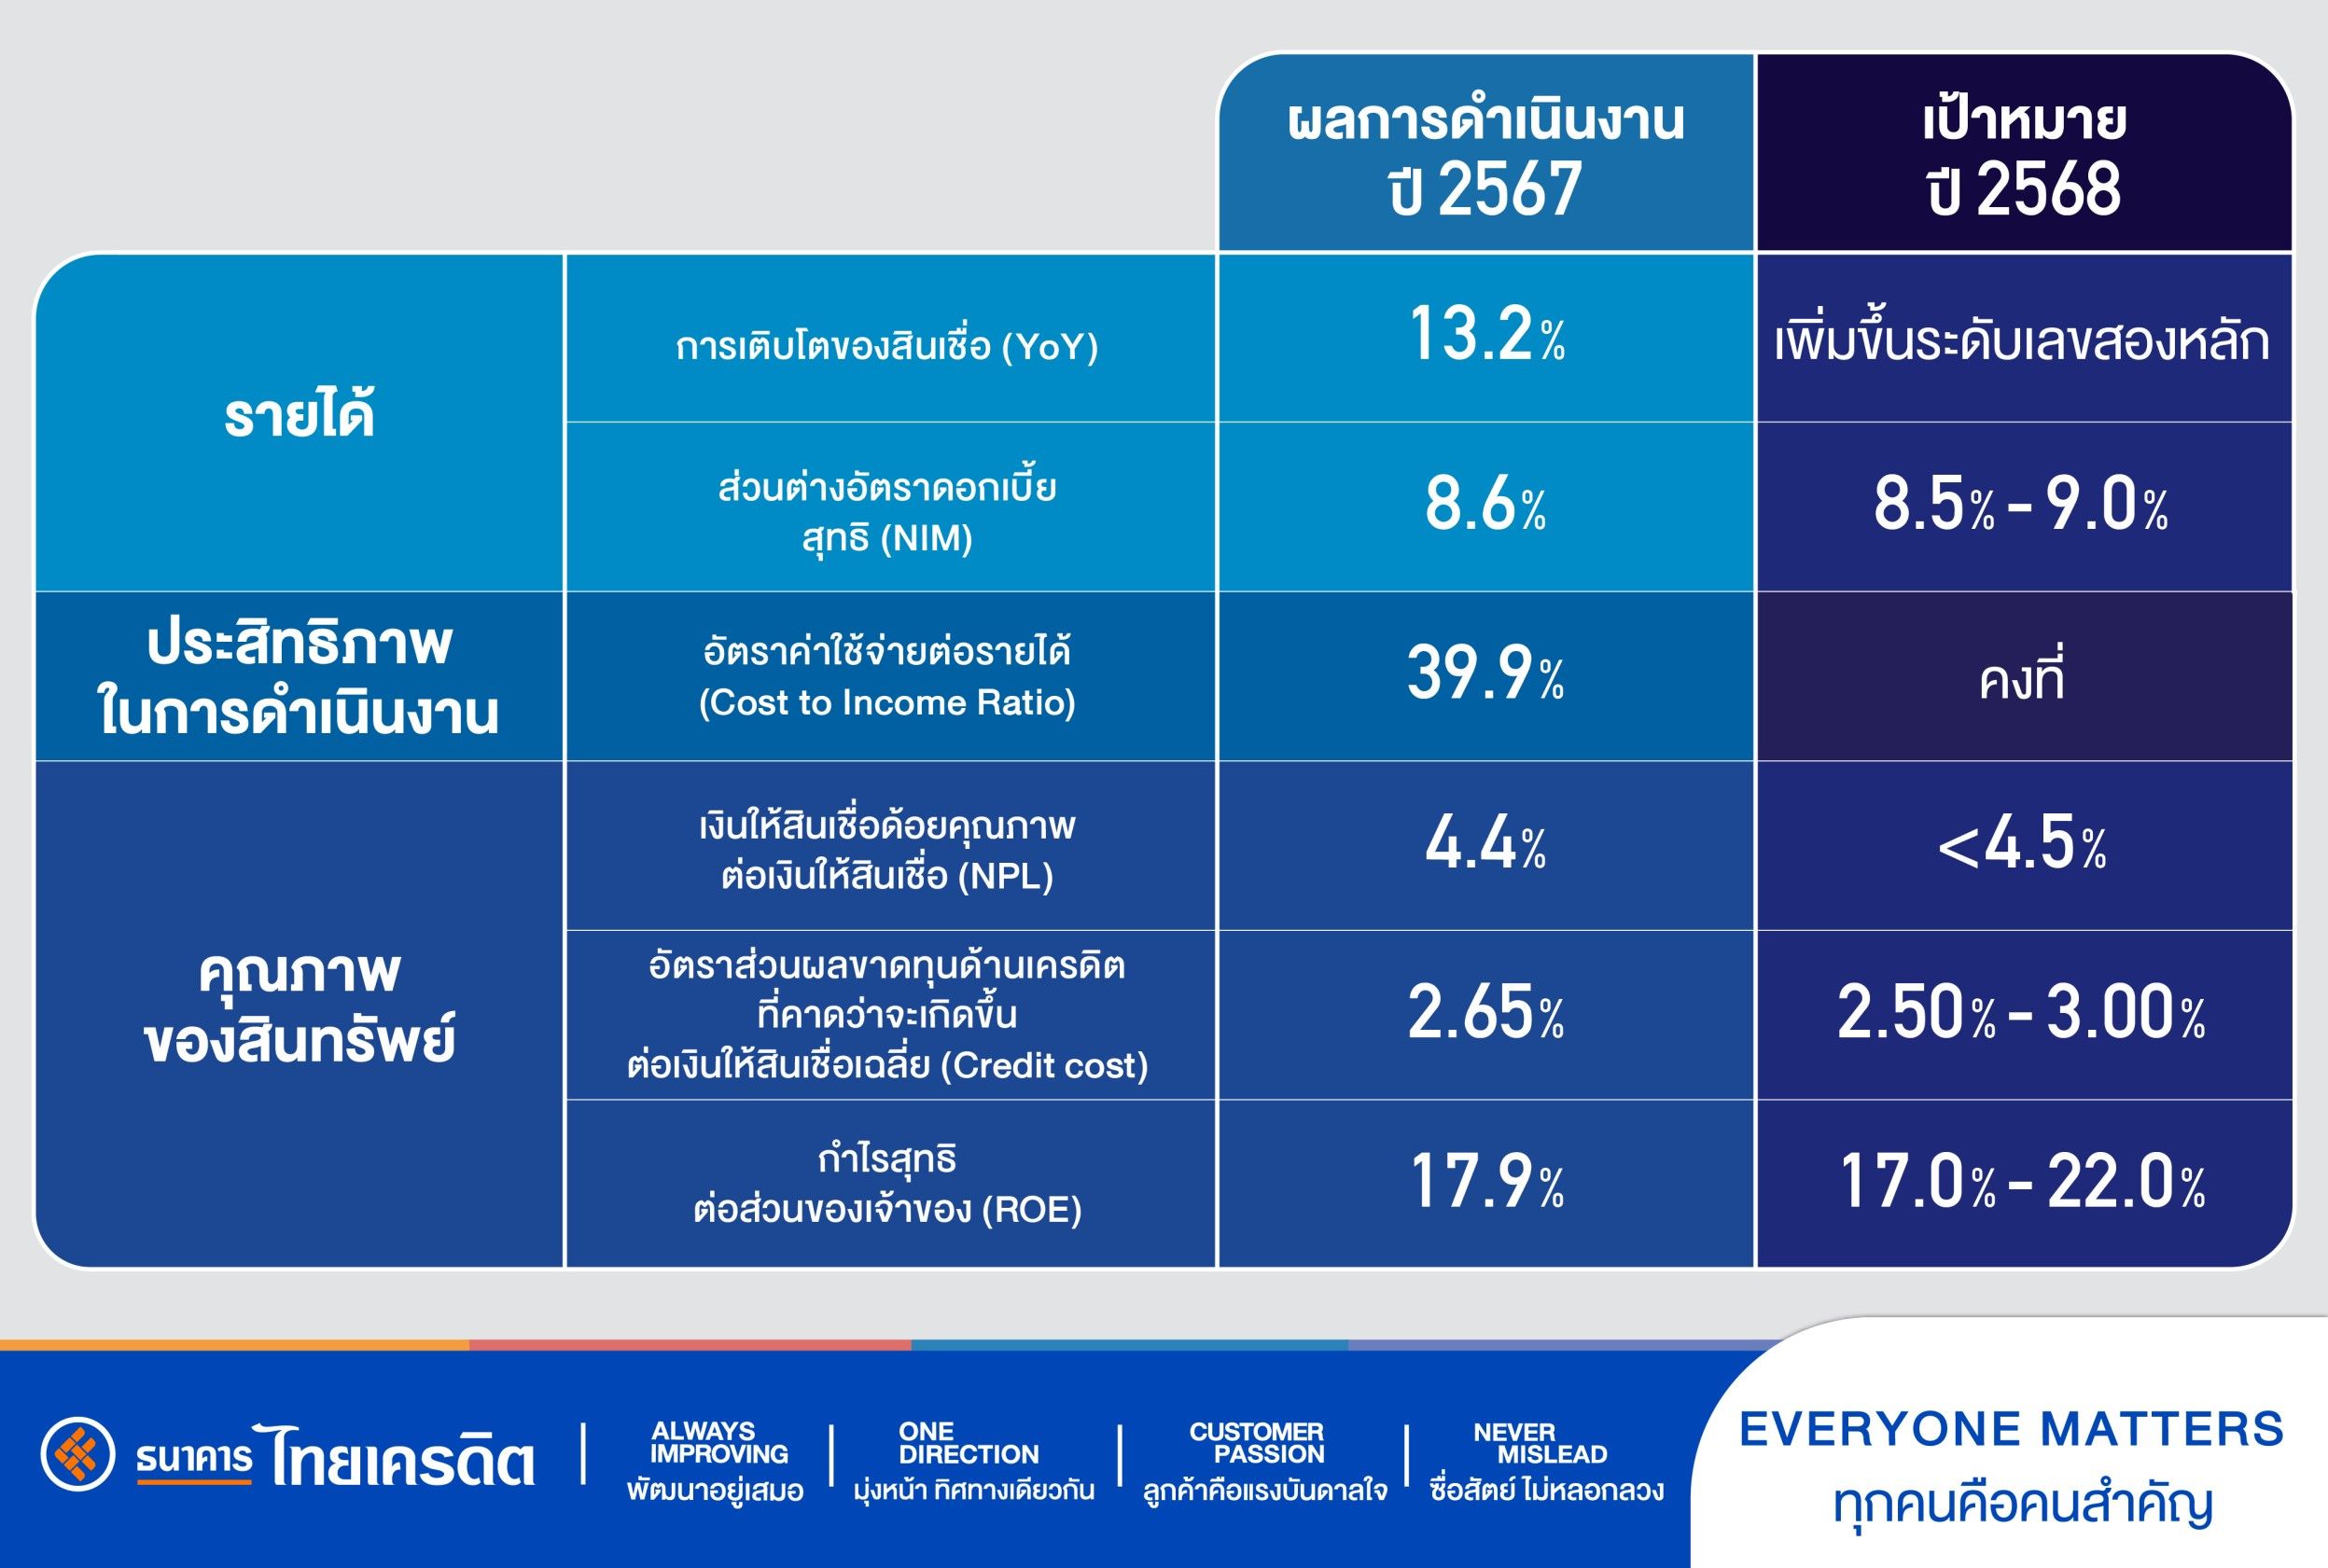
บมจ. ธนาคารไทยเครดิต (CREDIT) ประกาศผลดำเนินงานงวดไตรมาส 4 ปี 2567 มีกำไรสุทธิ 1,192.4 ล้านบาท ทำสถิติสูงสุดใหม่ (New High) รายไตรมาส ผลจากจากการขยายสินเชื่อเพิ่มขึ้นต่อเนื่อง ไม่ว่าจะเปรียบเทียบรายไตรมาส (QoQ) หรือรายปี (YoY) ผลักดันให้รายได้ดอกเบี้ยเติบโตขึ้น QoQ และ YoY อีกทั้งการเพิ่มพนักงานติดตามหนี้ช่วงต้นปี ทำให้สามารถบริหารคุณภาพหนี้ได้ดีขึ้น ส่งผลให้ผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น (Credit cost) ลดลงต่อเนื่อง QoQ และ YoY พร้อมกับผลักดันให้ผลดำเนินงานทั้งปีเติบโตสร้างสถิติสูงสุดเป็นประวัติการณ์ (All Time High) ทั้งด้านรายได้และกำไร โดยกำไรสุทธิสร้างสถิติที่ 3,624.0 ล้านบาท ส่วนรายได้ดอกเบี้ยสุทธิสร้างสถิติที่ 14,729.2 ล้านบาท ตามสินเชื่อที่ขยายตัวขึ้น 13.2% คิดเป็นอัตราเติบโตจากปีก่อน 1.9% และ 10.3% ตามลำดับ
อย่างไรก็ตาม การเติบโตของสินเชี่อก็ส่งผลให้หนี้เสีย (NPL) เร่งตัวเล็กน้อยจาก 4.2% ในปีก่อน มาอยู่ที่ 4.4% ดังนั้น เพื่อรองรับความไม่แน่นอนของเศรษฐกิจที่อาจจะเกิดในอนาคต ทำให้ธนาคารตั้งค่าเผื่อผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้นเพิ่มขึ้น 8.8%
ขณะเดียวกัน เพื่อตอบแทนผู้ถือหุ้นที่ให้การสนับสนุนธนาคารเป็นอย่างดีมาโดยตลอด ทำให้ธนาคารพร้อมจ่ายปันผลจากผลดำเนินงานทั้งปี ในอัตราหุ้นละ 0.60 บาท กำหนดวันที่ไม่ได้รับสิทธิปันผล (วันขึ้น XD) 14 พฤษภาคมนี้ ก่อนจ่ายเงินตามมาในวันที่ 28 พฤษภาคมที่จะถึงนี้
โอกาสนี้ นายรอยย์ ออกุสตินัส กุนารา ประธานเจ้าหน้าที่บริหาร CREDIT เปิดเผยแผนธุรกิจปี 2568 ด้วยว่า พร้อมยกระดับระบบเทคโนโลยีสารสนเทศตามกลยุทธ์ Digital Transformation ระยะที่ 2 เพื่อเพิ่มช่องทางการเข้าถึงธนาคารให้สะดวกสบายและมีประสิทธิภาพมากขึ้น ผลักดันผลดำเนินงานให้เติบโตอย่างต่อเนื่อง พิสูจน์ได้จากความสำเร็จในปีที่ผ่านมา เมื่อลูกค้าให้การตอบรับการใช้งานผ่านแอปพลิเคชันเพิ่มขึ้นจากปีก่อนหน้า ส่งผลให้มูลค่าธุรกรรมเติบโตตามไปด้วย โดยแอปพลิเคชัน alpha by Thai Credit ที่ช่วยจัดการทางการเงินสำหรับกลุ่มลูกค้าบุคคล มีจำนวนผู้ใช้งานเพิ่มขึ้น 68% ส่งผลให้มูลค่าธุรกรรมเติบโต 46% เป็น 19,000 ล้านบาท ขณะที่แอปพลิเคชัน Micro Pay W-Wallet ที่ช่วยจัดการทางการเงินกลุ่มลูกค้านาโน และไมโครเครดิต มีผู้ใช้งานเพิ่มขึ้น 12% เพิ่มมูลค่าธุรกรรมได้ 25% คิดเป็นมูลค่ากว่า 26 ล้านบาท ตอกย้ำให้เห็นถึงความแข็งแรงในการเข้าถึงฐานลูกค้า สร้างโอกาสรักษาฐานลูกค้าเก่าและเพิ่มฐานลูกค้าใหม่ได้อย่างมีประสิทธิภาพ ช่วยเพิ่มโอกาสขยายสินเชื่อเพื่อธุรกิจไมโครเอสเอ็มอี (MSME) สินเชื่อที่ใช้บ้านเป็นหลักประกัน และสินเชื่อบุคคล ที่เป็นจุดแข็งของธนาคาร ให้เติบโตเป็นเลขสองหลัก และมีส่วนต่างรายได้ดอกเบี้ยสุทธิ (NIM) ในกรอบ 8.5-9.0% อย่างไรก็ตาม ธนาคารจะยังคงระมัดระวังการปล่อยสินเชื่ออย่างต่อเนื่อง เพื่อบริหารหนี้เสีย (NPLs) ให้ต่ำกว่า 4.5%
ประการสำคัญ การพัฒนาเทคโนโลยีสารสนเทศตามกลยุทธ์ Digital Transformation จะช่วยเพิ่มขีดความสามารถในการแข่งขันในระยะสั้นและระยะกลาง รวมถึงการขยายโอกาสทางธุรกิจในระยะยาว จากการพัฒนาผลิตภัณฑ์และบริการให้ครอบคลุมทุกโจทย์ความต้องการของลูกค้า ซึ่งจะสนับสนุนให้ธนาคารสามารถเติบโตอย่างยั่งยืนในระยะยาว พร้อมกับมีส่วนสนับสนุนให้คนไทยสามารถเข้าถึงบริการทางการเงินได้อย่างเท่าเทียมและเป็นธรรมอย่างยั่งยืน ตามปรัชญาทุกคนคือคนสำคัญ (Everyone Matters) ของธนาคาร


