แนะชะลอลงทุน KCE ชั่วคราว จนกว่าจะเห็นภาพธุรกิจไตรมาส 2 ชัดก่อน เพราะไตรมาสแรกภาพยังไม่สดใส
3305 จำนวนผู้เข้าชม |

หลังจาก บมจ. เคซีอี อีเลคโทรนิคส์ (KCE) รายงานกำไรปกติไตรมาสสุดท้ายปีก่อน 507 ล้านบาท ลดลง 21.5% จากช่วงเดียวกันปีก่อน (YoY) และ 17.6% จากไตรมาสก่อนหน้า (QoQ) ต่ำกว่าที่ตลาดคาดหมาย สาเหตุจากยอดขายแผงวงจร PCB ลดลง 11.8% QoQ และอัตรากำไรขั้นต้น (GPM) ที่ลดลงมาต่ำสุดในรอบหลายไตรมาส โดยหดตัวลงเหลือ 21.1% จากผลกระทบของเงินบาทแข็งค่า และค่าไฟฟ้าที่เพิ่มขึ้น ถึงแม้ต้นทุนหลักบางอย่าง เช่น แผ่นฟอยล์ทองแดง และไฟเบอร์กลาสจะลดลงราว 5-10% ส่งผลให้ GPM รวมทั้งปีลดลง 3.8 ppt เหลือ 22.8% ต่ำกว่าที่ตลาดคาด และฉุดให้กำไรปกติทั้งปีอยู่ที่ 2.28 พันล้านบาท ทรงตัวจากปีก่อนหน้า ทั้งที่รายได้รวมเติบโตขึ้น 23.6%
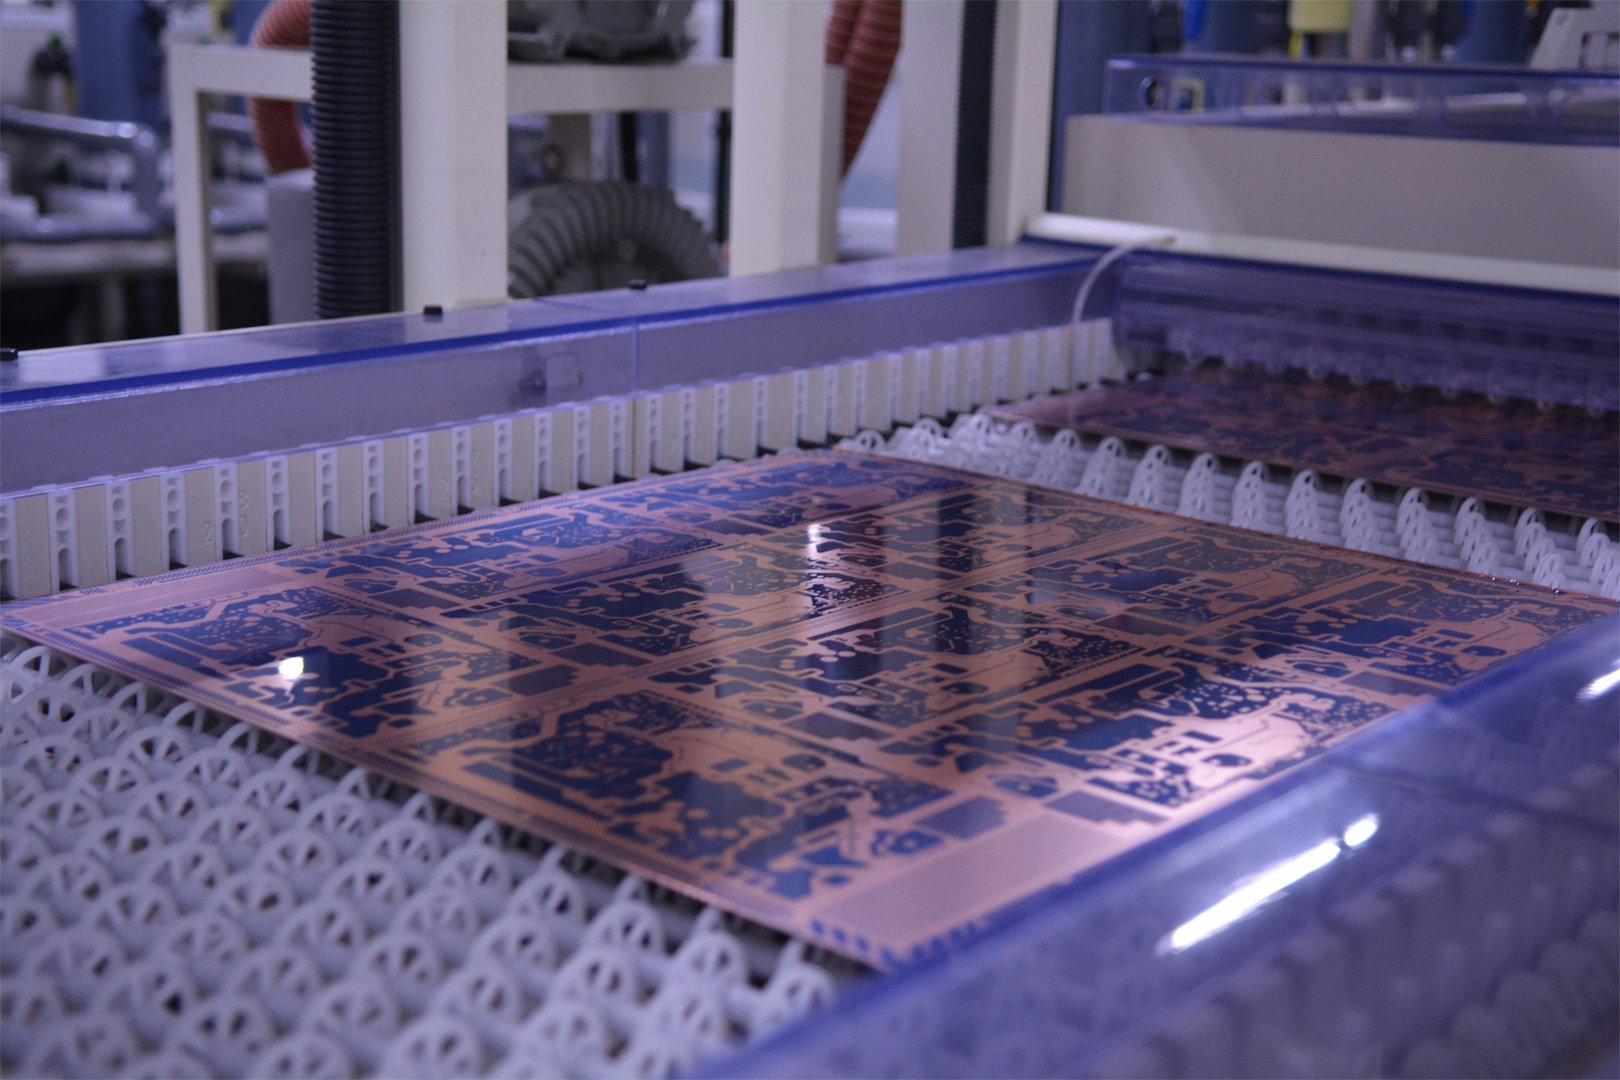
โอกาสนี้ นายพิธาน องค์โฆสิต ประธานเจ้าหน้าที่บริหาร KCE ได้จัดประชุมนักวิเคราะห์หลักทรัพย์ ชี้แจงว่า ตั้งเป้ารายได้ปีนี้จะเติบโตได้ 4-6% บนสมมติฐานว่า แนวโน้มยอดขายรถยนต์โลกปีนี้จะอ่อนตัวลงเล็กน้อยจากปีก่อน (สวนทางตลาดที่คาดการณ์ว่ายอดขายจะเติบโต 2-5%) เพราะบริษัทฯ กังวลว่าเศรษฐกิจโลกจะชะลอตัว แต่คาดความต้องการใช้ชิ้นส่วนในรถยนต์จะเติบโตเล็กน้อย จากปริมาณการใช้ชิ้นส่วนฯ ในรถยนต์ไฟฟ้าเพิ่มขึ้น โดยบริษัทฯ จะเน้นผลิตแผ่นวงจร PCB ประเภท HDI (แผ่น PCB ที่มีความซับซ้อน มีสัดส่วน 26% ของรายได้รวม) มากขึ้น โดยตั้งเป้าเติบโตจากปีก่อน 30-40% ขณะที่แผ่นวงจร PCB แบบ 2 ชั้น (สินค้าประเภททั่วไป มีสัดส่วน 9% ของรายได้รวม) คาดจะอ่อนตัวลงในตลาดสหรัฐฯ และสหภาพยุโรป ส่วนราคาขายเฉลี่ยคาดจะปรับลดลง 1-2%
อย่างไรก็ตาม ผู้บริหาร KCE ตั้งเป้า GPM ปีนี้จะขยายตัวจาก 22.8% ในปีก่อน เป็น 25-26% เพราะคาดการณ์ว่า ต้นทุนวัตถุดิบ (40% ของต้นทุนการขาย) และวัตถุดิบการผลิต โดยเฉพาะน้ำมัน และเคมีภัณฑ์ (30% ของต้นทุนการขาย) จะหดตัวลง เริ่มเห็นผลตั้งแต่ไตรมาส 2 เป็นต้นไป
สำหรับแนวโน้มผลดำเนินงานงวดไตรมาสแรกปีนี้ คาดว่าจะอยู่ในทิศทางที่ลดลง QoQ โดยมีความเป็นไปได้ว่า GPM จะต่ำกว่า 20% ผลจากค่าเงินบาทที่ยังแข็งค่าในช่วงไตรมาสสุดท้ายปีก่อน ทำให้บริษัทฯ ต้องซื้อวัตถุดิบในราคาสูง แต่ชดเชยได้บางส่วนจากยอดขายที่คาดว่าจะเพิ่มขึ้นเล็กน้อย QoQ และทำให้นักวิเคราะห์หลักทรัพย์ส่วนใหญ่ มองภาพกำไรไตรมาสแรกของ KCE จะเป็นจุดต่ำสุดของปี
สิ่งที่ตามมา ก็คือ มีการปรับประมาณการกำไร และราคาเหมาะสมของ KCE จากนักวิเคราะห์ส่วนใหญ่ในตลาด พร้อมแนะนำให้ลดน้ำหนักการลงทุนระยะสั้น จนกว่าบริษัทฯ จะประกาศผลดำเนินงานไตรมาสแรกแล้ว และเห็นสัญญาณธุรกิจที่ชัดเจนขึ้นในไตรมาส 2
กสิกรไทย (KS) ปรับลดประมาณการกำไรปีนี้ลง 11% เป็น 2.27 พันล้านบาท จากการปรับลดยอดขาย และปรับเพิ่มประมาณการราคาทองแดงเพิ่ม 6% เป็นตันละ 9,000 ดอลลาร์สหรัฐฯ รวมถึงการฟื้นตัวของยอดขายที่ล่าช้าออกไปเป็นช่วงครึ่งปีหลัง อย่างไรก็ตาม ยังคงประมาณการกำไรปีหน้าตามเดิม เพราะตั้งสมมติฐานต้นทุนวัตถุดิบรวม 2 ปีนี้ลดลง 10% พร้อมลดคำแนะนำในการลงทุนระยะสั้น เป็น "ถือ" เนื่องจากคาดว่ากำไรจะเติบโตได้ไม่ดีในช่วงครึ่งแรกปีนี้ ส่งผลให้ราคาหุ้นน่าจะแกว่งตัวออกข้าง จนกว่าจะเห็นสัญญาณฟื้นตัวที่ชัดเจน
ด้านไพ (Pi) ปรับประมาณการกำไรปีนี้ลง 6% เป็น 2.2 พันล้านบาท (จากเดิมที่คาด 2.4 พันล้านบาท) เพื่อให้สะท้อนถึงต้นทุนค่าไฟฟ้าที่ยังสูง และภาพความอ่อนแอของธุรกิจในไตรมาสแรกปีนี้ รวมถึงภาวะเศรษฐกิจโลกอ่อนแอกดดันให้กำไรสะดุด ทำให้ปรับลดราคาเป้าหมายลงเหลือ 43 บาท อิง P/E ปีนี้ที่ 22.7 เท่า เทียบเท่า -0.5S.D. ต่อค่าเฉลี่ย 5 ปี พร้อมแนะนำ "ขาย" ในระยะสั้น เพราะแนวโน้มกำไรไตรมาสแรกจะชะลอตัวทั้ง YoY และ QoQ อย่างไรก็ดี ยังเชื่อมั่นโอกาสการเติบโตระยะยาวที่สดใส จากกระแสโลกที่หันไปเน้นยานยนต์ไฟฟ้า (EV) มากขึ้น
ส่วนเอเซีย พลัส (ASPS) คงประมาณการกำไรสุทธิปีนี้ และปีหน้า เติบโต 5.9% YoY และ 15.2% YoY จากแนวโน้มรายได้รวมที่คาดจะเติบโต 6.2% YoY และ 15.2% YoY จากการได้ลูกค้าใหม่ และลูกค้าเก่าเพิ่มคำสั่งซื้อมากขึ้น หนุนด้วย GPM ที่คาดจะปรับเพิ่มขึ้นมาเป็น 23.2% และ 24.2% ตามลำดับ อานิสงค์ผลบวกจากการเน้นผลิตสินค้าที่มีความซับซ้อนมากขึ้น เช่น PCB ประเภท HDI แนวโน้มราคาต้นทุนวัตถุดิบปรับลดลง และการประหยัดต่อขนาด คิดเป็นราคาเป้าหมายที่ 50 บาท อิงวิธี DCF
เช่นเดียวกับบัวหลวง (BLS) และฟินันเซีย ไซรัส (FSS) ที่แนะนำรอสัญญาณการฟื้นตัวที่ชัดเจน ก่อนกลับเข้าลงทุนอีกครั้ง โดยคงราคาเป้าหมายปีนี้ที่ 53 บาท และ 50 บาท ตามเดิม
ส่วนอินโนเวสท์ เอ็กซ์ (InnovestX) ยังมีมุมมองเชิงบวกต่อ KCE ในระยะกลางถึงยาว เพราะบริษัทฯ มีจุดเด่นตรงเป็นผู้ผลิตแผงวงจรรายใหญ่ระดับ TOP 10 ของโลก ให้กับค่ายรถยนต์ในสหภาพยุโรป และสหรัฐฯ ซึ่งจะได้รับผลบวกจากความต้องการแผงวงจรในรถยนต์เพิ่มขึ้น ทั้งในส่วนการเติบโตของรถยนต์ไฟฟ้า (EV) ที่ต้องใช้แผงวงจรต่อคันมากกว่ารถยนต์สันดาปทั่วไปประมาณ 3-6 เท่า ด้วยเหตุนี้ จึงทำให้ KCE มีแผนขยายการผลิตครั้งใหญ่ โดยเพิ่มกาลังการผลิตแผงวงจร ประเภท HDI ที่มี margin สูง อีกเดือนละ 1 ล้านตารางฟุต จากที่มีกำลังการผลิตล่าสุด เดือนละ 3.6 ล้านตารางฟุต เริ่มผลิตได้ในช่วงครึ่งหลังปีหน้า ซึ่งจะเป็นการสอดรับกับความต้องการแผงวงจรซับซ้อนสำหรับรถยนต์ที่เติบโตมากขึ้นในอนาคต
แนะนำ หาจังหวะเข้าซื้อที่ราคาระหว่าง 45-50 บาท โดยเฉพาะช่วงประกาศผลดำเนินงานไตรมาสแรกที่คาดว่าจะเป็นจุดต่ำสุดของปี เพื่อรอการฟื้นตัวกลับมาเติบโตดีอีกครั้งตั้งแต่ไตรมาส 2 เป็นต้นไป จาก Pent-up demand และคาดว่าจะดีต่อเนื่องไปถึงปีหน้า ซึ่งบริษัทฯ มีการขยายกำลังการผลิตครั้งใหญ่ โดยยังคงราคาเป้าหมายปีนี้ที่ 61 บาท อิง PER ที่ 30 เท่าซึ่งเท่ากับค่าเฉลี่ยในรอบ 5 ปีของ KCE


