PRM ราคาต่ำเกินพื้นฐาน upside สูงเกิน 40% ลงทุนยาวคุ้มค่า
4401 จำนวนผู้เข้าชม |

หลังจากนายวิริทธิ์พล จุไรสินธุ์ ผู้อำนวยการสายงานการเงินและบัญชี บมจ. พริมา มารีน (PRM) ออกมาให้ข้อมูลภาพธุรกิจปีนี้ว่า จะเห็นผลดำเนินงานเติบโตไม่ต่ำกว่า 10% ตามเป้าหมายที่วางไว้ จากธุรกิจขนส่งน้ำมันในประเทศที่เติบโตตามการฟื้นตัวของกิจกรรมทางเศรษฐกิจ และการฟื้นตัวของการท่องเที่ยว หนุนให้ความต้องการใช้เชื้อเพลิงในประเทศสูงขึ้น ประกอบกับบริษัทฯ มีการเพิ่มสัดส่วนการขนส่งเส้นทางที่ไกลขึ้น ทำให้สามารถสร้างรายได้และกำไรขั้นต้นให้สูงขึ้นตามไปด้วย
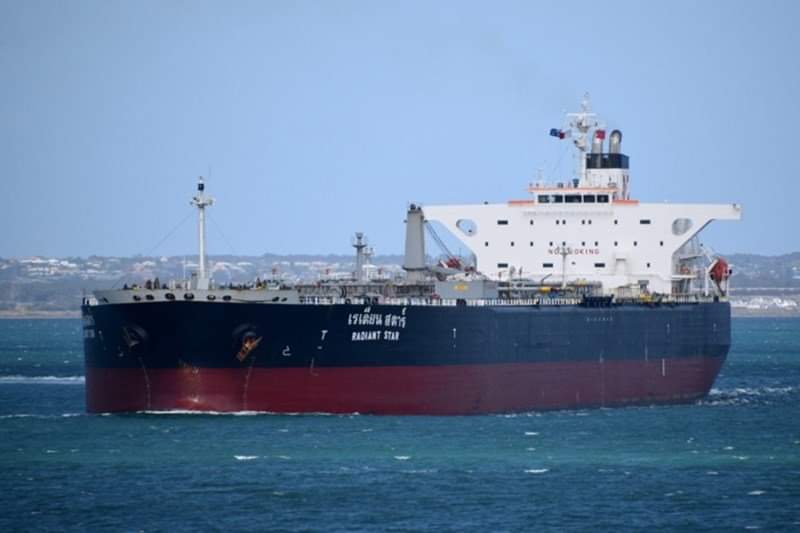
อีกทั้งยังได้รับผลดีจากธุรกิจขนส่งระหว่างประเทศ ที่ยังคงสามารถรักษาระดับการใช้งานเรือในระดับสูงได้อย่างต่อเนื่อง และยังจะรับรู้รายได้เพิ่มจากการเริ่มเปิดให้บริการเรือ VLCC ลำที่ 2 และ 3 ในเดือนมิถุนายน และกันยายน ตามลำดับ ส่วนธุรกิจเรือขนส่งเพื่อให้การสนับสนุนงานสำรวจและผลิตปิโตรเลียมกลางทะเล (Offshore Support) เริ่มเข้างานภายใต้สัญญาฉบับใหม่
ขณะเดียวกัน บริษัทฯ มีแผนลงทุนซื้อเรือลำใหม่ เพื่อรองรับธุรกิจสนับสนุนการสำรวจและผลิตปิโตรเลียมกลางทะเล และเรือขนส่งปิโตรเคมีเพิ่มเติม เพราะบริษัทฯ มีกระแสเงินสดในมืออยู่ประมาณ 3 พันล้านบาท พร้อมลงทุนทันที แต่ต้องพิจารณาเงื่อนเวลา และราคาเรือ ประกอบการตัดสินใจด้วย เพื่อสร้างผลตอบแทนในการลงทุนให้คุ้มค่าที่สุด
สำหรับความเห็นนักวิเคราะห์ มองบวกต่อภาพธุรกิจทั้งปี เพราะเห็นการเติบโตในทุกธุรกิจทุกไตรมาส ตามความต้องการใช้บริการที่ขยายตัวเพิ่มขึ้น และการที่ PRM มีเรือให้บริการเพิ่มขึ้นจากปีก่อน ขณะที่ราคาน้ำมันที่ลดลง ยังช่วยให้อัตรากำไรขั้นต้นดีขึ้น อีกทั้งราคาหุ้นปัจจุบันต่ำกว่าช่วงก่อนเกิดโควิด ที่แกว่งตัวบริเวณ 8.50-9.50 บาท ยิ่งช่วง 3 เดือนที่ผ่านมา ราคายังปรับฐานอีกราว 10% ทำให้ upside เปิดกว้าง
ฟิลลิป (PLS) ชี้ว่า จากกำไรที่ออกมาดีในไตรมาสแรก และช่วงที่เหลือยังดี อีกทั้งเรือเข้าซ่อมบำรุง (Dry Dock) น้อยกว่าปีก่อนเหลือ 9 ลำ จาก 19 ลำ จึงปรับคาดการณ์รายได้ขึ้นเป็น 8,737 ล้านบาท เติบโตจากปีก่อน 13.4% และปรับกำไรขึ้นจากคาดการณ์เดิมอีก 27.9% เป็น 1,921 ล้านบาท ทำให้ปรับราคาพื้นฐานขึ้นเป็น 9.20 บาท อิง P/E เฉลี่ย 3 ปีย้อนหลังที่ 12 เท่า และอาจมี upside เพิ่มจากงาน Project ที่คุยกับลูกค้า ซึ่งคาดจะมีความชั ดเจนในครึ่งปีหลัง
ขณะที่ดาโอ (DAOL) และกสิกรไทย (KS) คิดตรงกันว่า จะเห็นกำไรปกติไตรมาส 2 และกำไรทั้งปีดีขึ้นจากปีก่อน จากการเติบโตในทุกธุรกิจ โดยเฉพาะธุรกิจเรือขนส่งทั้งในและระหว่างประเทศซึ่งคาดจะเติบโตโดดเด่นสุด และยังมีโมเมนตัมบวกจากแผนซื้อเรือใหม่ ช่วยผลักดันรายได้และกำไรในระยะต่อไป ด้าน valuation ยังน่าสนใจ เพราะซื้อขายต่ำเกินไป เมื่อเทียบกับศักยภาพการทำกำไร และราคาเป้าหมายที่ทั้ง 2 ค่ายให้ไว้ที่ 10 บาท เหมือนกัน ทั้งที่ DAOL ประเมินกำไรปกติ 2 ปีนี้ที่ 2.22 พันล้านบาท และ 2.39 พันล้านบาท ส่วน KS คาดกำไรปกติปีนี้ 1.84 พันล้านบาท และปีหน้าที่ 2.08 พันล้านบาท ตามลำดับ


