WHA พร้อมสร้างสถิติใหม่ต่อเนื่องถึงปี 2568 รับธุรกิจขาขึ้นเต็มตัว
5980 จำนวนผู้เข้าชม |

หลังจากบริษัท ฉางอาน ออโต้ เซ้าท์อีส เอเชีย (Changan) ยักษ์ใหญ่ธุรกิจยานยนต์จีนระดับ Top 4 ประกาศลงนามในสัญญาซื้อขายที่ดินครั้งใหญ่ จำนวน 250 ไร่ ในนิคมอุตสาหกรรมดับบลิวเอชเอ อีสเทิร์น ซีบอร์ด 4 ของกลุ่ม บมจ. ดับบลิวเอชเอ คอร์ปอเรชั่น (WHA) เพื่อสร้างโรงงานผลิตยานยนต์ไฟฟ้าพวงมาลัยขวา ทั้งประเภท BEV, PHEV, REEV (Range Extended EV) จำหน่ายทั้งในไทยและส่งออกทั่วโลก ด้วยกำลังการผลิตรถยนต์ปีละ 100,000 คัน รวมถึงจัดตั้งโรงงานผลิตแบตเตอรี่รถยนต์ไฟฟ้า โดยมีแผนลงทุนเฟสแรกกว่า 8,862 ล้านบาท คาดว่าจะเริ่มผลิตรถยนต์ไฟฟ้าได้ในปี 2568
ซึ่งหากนับรวมการเข้ามาตั้งฐานการผลิตของธุรกิจยานยนต์จีน ในนิคมอุตสาหกรรมของ WHA ก่อนหน้านี้อีก 3 ราย คือ เอสเอไอซี มอเตอร์ (SAIC) เกรท วอลล์ มอเตอร์ แมนูแฟคเจอริ่ง (GWM) และบีวายดี (BYD) ทำให้ผู้ผลิตรถยนต์ไฟฟ้าจากจีนเข้ามาลงทุนในประเทศไทย เป็นมูลค่ากว่า 1.44 พันล้านดอลลาร์สหรัฐฯ อีกทั้งรัฐบาลได้ออกมาตรการสนับสนุนการใช้ยานยนต์ไฟฟ้าต่อเนื่องเป็นระยะที่ 2 (EV package 3.5) เริ่มปีหน้าจนถึงปี 2570 ยังจะเอื้อประโยชน์ให้ธุรกิจยานยนต์ไฟฟ้า และ supply chain ที่เกี่ยวเนื่อง และหนุนให้ WHA กลายเป็นฐานการผลิตยานยนต์ไฟฟ้าที่สำคัญอีกแห่งหนึ่งของไทย เพิ่มโอกาสที่ไทยจะกลายเป็นศูนย์กลางการผลิตยานยนต์ไฟฟ้าของภูมิภาคเอเชียตะวันออกเฉียงใต้และของโลกตามมา
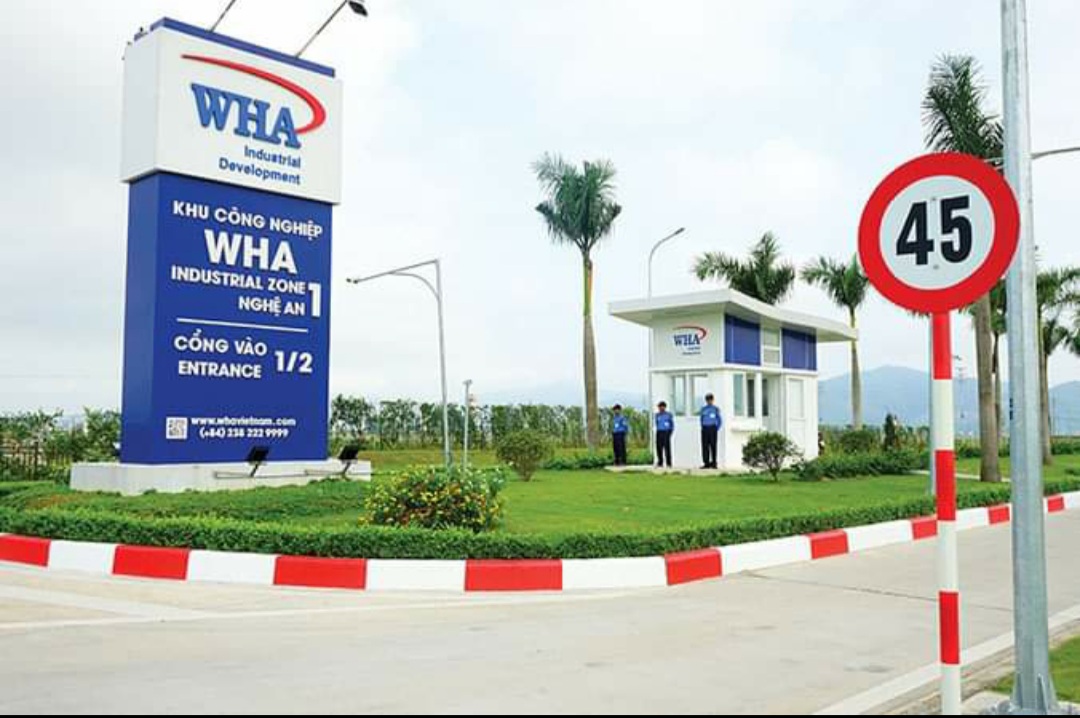
ขณะเดียวกัน ยอดขายที่ดินในเวียดนาม ก็มีแนวโน้มเติบโตอย่างแข็งแกร่งช่วง 2-3 ปีนี้ โดยนิคมอุตสาหกรรม Nghe An ที่เพิ่งเปิดตัวเมื่อ 9 เดือนที่แล้ว สามารถปิดยอดขายได้แล้ว 40% จากทั้งหมด 2,100 ไร่ และกลายเป็นจุดสําคัญสําหรับผู้ผลิตอุปกรณ์อิเล็กทรอนิกส์รายใหญ่ของจีน ทำให้รัฐบาลท้องถิ่นเวียดนามพร้อมให้การสนับสนุน WHA อย่างเต็มที่ ขณะที่นิคมอุตสาหกรรมแห่งที่สองในจังหวัด Thanh Hoa คาดจะเปิดตัวได้ในปี 2568
อย่างไรก็ตาม ข่าวดีดังกล่าวไม่น่าส่งผลบวกต่อราคาหุ้น WHA ในระยะสั้นๆ เนื่องจากราคาหุ้นปรับขึ้นค่อนข้างสูงแล้ว ในช่วงก่อนหน้านี้ อีกทั้งแนวโน้มผลดำเนินงานไตรมาส 3 น่าจะชะลอตัวลง QoQ ก่อนกลับมาเติบโตโดดเด่นในไตรมาสสุดท้าย จากยอดขายที่ดินรอโอนที่หนาแน่น และรายได้จากการขายสินทรัพย์เข้ากองทุน WHART ในไตรมาสสุดท้ายของทุกปี (แต่ลดลง YoY จากฐานที่สูงในไตรมาส 4 ปีก่อน และมีการขายสินทรัพย์เข้า 2 กองทุน คือ WHAIR และ WHART) ผลักดันให้กำไรทั้งปีเติบโตทำสถิติสูงสุดใหม่ ก่อนโตต่อเนื่องใน 2 ปีถัดไป ทำให้นักวิเคราะห์หลักทรัพย์แทบทุกสำนักมีการปรับเพิ่มประมาณการกำไรของ WHA ตามมา
ดาโอ (DAOL) อธิบายว่า การปรับประมาณการกำไรเกิดจากการปรับสมมติฐานยอดขายที่ดินเพิ่มขึ้น ทั้งจากการเข้ามาลงทุนของผู้ผลิตยานยนต์ไฟฟ้าในไทยมากขึ้น โดยเฉพาะจากกลุ่มประเทศตะวันตก และเอเซียบางประเทศที่ยังไม่ได้เข้ามาลงทุนในไทย อาทิ จีลี่กรุ๊ป (Geely) จีเอซี กรุ๊ป (GAC) ฮุนได มอเตอร์ส (Hyundai) เกีย (KIA) รวมถึงการขยายธุรกิจของผู้ประกอบการเดิม หรือการเข้ามาลงทุนของผู้ประกอบการใหม่สำหรับ supply chain ต่างๆ รวมถึง China Relocation ที่ยังอยู่ในระดับสูง โดยเฉพาะพื้นที่เวียดนามตอนบนที่มีการเร่งลงทุนของกลุ่มอิเล็คทรอนิกส์ ด้วยฐานลูกค้าที่อยู่ระหว่างเจรจาสูงถึง 2 พันไร่ ทำให้คาดหมายกำไรปกติปีนี้ที่ 4.3 พันล้านบาท (+19% YoY) และปีหน้าที่ 5.4 พันล้านบาท (+24% YoY)
ส่วนธนชาต (TNS) ชี้ว่า การเติบโตของ WHA ครึ่งหนึ่งจะมาจากรายได้ในธุรกิจนิคมอุตสาหกรรมในไทยและเวียดนามที่สูงขึ้น โดยประเมินยอดขายที่ดินรวม 2 ปีข้างหน้าที่ 2,200 ไร่ ตามมาด้วยรายได้จากการขายคลังสินค้า รวมการขายสินทรัพย์เข้ากองทุน และรายได้จากค่าบริการสาธารณูปโภค หนุนให้กำไรปกติ 2 ปีข้างหน้านี้ เร่งตัวเป็น 5.3 พันล้านบาท (+27% YoY) และ 5.9 พันล้านบาท (+12% YoY)
กรุงศรี พัฒนสิน (KCS) ปรับประมาณการกำไรปกติ 3 ปีนี้ (2566-68) เพิ่มขึ้น 3% เป็น 4.7 พันล้านบาท (+27% YoY) 11% เป็น 5.4 พันล้านบาท (+15% YoY) และ 10% เป็น 5.8 พันล้านบาท (+7% YoY) ตามลำดับ จากการปรับสมมติฐานยอดขายที่ดินรอโอน และยอดโอนเพิ่มขึ้น โดยปรับเป้ายอดขายที่ดินรอโอนปีนี้เป็น 2,750 ไร่ (ไทย 2,000 ไร่ และเวียดนาม 750 ไร่) และ 3,000 ไร่ ใน 2 ปีถัดไป (ไทย 2,250 ไร่ เวียดนาม 750 ไร่) คิดรวมการย้ายฐานการผลิตของค่ายรถเกาหลีราว 600 ไร่ ที่คาดว่าจะเซ็นสัญญาในปีหน้าแล้ว ส่วนยอดโอน ปรับเพิ่มขึ้นเป็น 2,285 ไร่ และ 2,400 ไร่ ใน 2 ปีถัดไป พร้อมคาดราคาที่ดินมีการปรับขึ้นเฉลี่ย 5% และการรับรู้รายได้จากการขายน้ำ และส่วนแบ่งจากธุรกิจไฟฟ้าเพิ่มขึ้น ตามการขยายกำลังการผลิตของผู้ประกอบการที่เพิ่มขึ้น
TNS ให้ราคาเหมาะสมปีหน้าที่ 6.10 บาท เมื่อคำนวณแบบแยกตามประเภทธุรกิจ (SOTP) ส่วน DAOL ให้ราคาเหมาะสมที่ 6.30 บาท อิง P/BV ที่ 2.6 เท่า ขณะที่ KCS ให้มูลค่าสูงที่สุด ที่ 6.40 บาท พร้อมแนะนำ "ซื้อ" ตรงกัน
แต่หยวนต้า (YUANTA) กลับแนะแค่ "เก็งกำไร" เพราะกังวลสถานการณ์การส่งออกอาจไม่เติบโตมากอย่างที่หวัง หลังช่วง 9 เดือนปีนี้ ติดลบ 2.3% ประกอบกับเศรษฐกิจโลกมีความเสี่ยงว่าอาจชะลอตัวลง อีกทั้งราคาหุ้น WHA มีการปรับขึ้นอย่างต่อเนื่อง จนทำให้มี upside จำกัดจากมูลค่าพื้นฐานปีหน้าที่ประเมินได้ที่ 5.80 บาท ซึ่งใกล้เคียงกับราคาเฉลี่ยใน IAA Concencus ที่ให้ไว้ที่ 5.95 บาท


