GUNKUL โอกาสดีสำหรับการลงทุนระยะยาว
6011 จำนวนผู้เข้าชม |

นางสาวโศภชา ดำรงปิยวุฒิ์ ประธานกรรมการบริหาร บมจ. กันกุลเอ็นจิเนียริ่ง (GUNKUL) เปิดเผยว่า กลุ่มบริษัทฯ มีความมั่นใจในศักยภาพ และภาพรวมธุรกิจช่วงโค้งสุดท้ายปีนี้ ว่า จะยังคงเติบโตได้อย่างต่อเนื่อง จากโครงสร้างธุรกิจของกลุ่มบริษัทฯ ที่ดำเนินการอยู่ในทุกภาคส่วน โดยเฉพาะโครงการโรงไฟฟ้าพลังงานทดแทนทั้งในและต่างประเทศ ซึ่งเป็นรายได้หลักที่มีเข้ามาสม่ำเสมอ และมีส่วนสำคัญในการพัฒนาโครงสร้างพื้นฐานการเติบโตของประเทศ และเทรนด์ธุรกิจด้านพลังงานในอนาคต ดูได้จากผลดำเนินงานงวดไตรมาส 3 ปีนี้ มีการเติบโตของรายได้และกำไรเพิ่มขึ้นอย่างมีนัยสำคัญ โดยรายได้งวดไตรมาส 3 อยู่ที่ 2,248 ล้านบาท เพิ่มขึ้น 34% จากไตรมาสก่อนหน้า (QoQ) และเพิ่มขึ้น 17% จากช่วงเดียวกันปีก่อน ขณะที่กำไรจากการดำเนินงานปกติงวดไตรมาส 3 เพิ่มขึ้น 4% QoQ และ 79% YoY เป็น 396 ล้านบาท และผลักดันให้กำไรจากการดำเนินงานปกติงวด 9 เดือน เพิ่มขึ้น 44.5% YoY มาอยู่ที่ 1,292 ล้านบาท
นอกจากนี้ ยังทยอยรับรู้รายได้ในอนาคตจากโครงการใหม่ๆ และจากงานรับเหมาและวางระบบด้านวิศวกรรม (EPC) ที่ปัจจุบันมีงานในมือ (Backlog) กว่า 6,000 ล้านบาท และยังมีการเข้าร่วมประมูลโครงการใหม่ๆ เพิ่ม จึงทำให้มั่นใจว่าผลดำเนินงานของกลุ่มบริษัทฯ ทั้งปีจะเติบโตตามเป้าที่วางไว้คือ ไม่ต่ำกว่า 15%
โอกาสนี้ กลุ่มบริษัทฯ ได้วางงบลงทุนช่วง 5 ปีข้างหน้า (ปี 2567-2571) ไว้กว่า 30,000 ล้านบาท เพื่อขับเคลื่อนธุรกิจทุกภาคส่วน โดยใช้เงินทุนของบริษัทฯ ประมาณ 8,000 ล้านบาท เพื่อรองรับการเติบโตและการขยายตัวของธุรกิจในอนาคต
ภาพรวมธุรกิจ และแผนงานข้างต้น ได้รับการตีความจากนักวิเคราะห์ในทำนองเดียวกับที่เอเซีย พลัส (ASPS) บอกว่า กําไรงวด 9 เดือนที่ดีกว่าคาด หนุนโดยรายได้จากกลุ่มโรงไฟฟ้าพลังงานลมที่ได้อานิสงค์จากกระแสลมพัดแรง และมีแนวโน้มจะดีต่อเนื่องจาก high season ของฤดูกาลลม ประกอบกับรายได้จากงาน EPC ที่เพิ่มขึ้นตามการรับรู้งานก่อสร้างมากขึ้นในช่วงปลายปี ทำให้ปรับประมาณการกำไรปกติปีนี้และปีหน้าขึ้น 47.2% และ 11.6% เป็น 1.8 พันล้านบาท และ 1.5 พันล้านบาท ตามลำดับ แม้จะยังมีแรงกดดันจากธุรกิจโรงไฟฟ้ากลุ่มพลังงานแสงอาทิตย์ทั้งในและต่างประเทศ ที่คาดจะมีค่าความเข้มแสงที่อ่อนตัวลงตามช่วงฤดูกาล ประกอบกับราคาขายไฟฟ้าในประเทศไทยถูกกดดันจากค่า Ft ที่ปรับลดลง ส่งผลให้ปรับราคาเหมาะสมปีหน้า เป็น 3 บาท ไม่คิดรวมรายได้จากธุรกิจกัญชง-กัญชา และมูลค่าเพิ่มจากโรงไฟฟ้าที่ชนะประมูลใหม่ 832 MW ที่เกิดจากการจัดสรรพลังงานหมุนเวียนรอบแรก 5 กิกะวัตต์ (GW) ที่ กกพ. เปิดประมูล ซึ่งมีความล่าช้าในกระบวนการเซ็นสัญญา PPA สำหรับโครงการพลังงานลม และโอกาสชนะประมูล PPA เพิ่มเติมจากการเปิดประมูลรอบสอง 3.6 GW ที่กำลังจะเกิดขึ้น
สำหรับดาโอ (DAOL) และบัวหลวง (BLS) ให้ราคาเป้าหมายสูงกว่า โดย DAOL ประเมินมูลค่าที่ 5 บาท อิงวิธี SOTP แบ่งเป็นธุรกิจไฟฟ้ามูลค่า 3.50 บาท อิง DCF ส่วนธุรกิจ EPC ใช้ forward PER ที่ 30 เท่า เทียบเท่า -0.5SD จากค่าเฉลี่ยย้อนหลัง 5 ปี คิดเป็นมูลค่าต่อหุ้น 1.50 บาท
ขณะที่ BLS ให้มูลค่าพื้นฐานที่ 5.40 บาท พร้อมแนะนำว่า เป็นจังหวะที่ดีสำหรับการลงทุนระยะยาว จากโอกาสได้งาน EPC เพิ่มเติม หลังโครงการพลังงานทดแทนรอบแรก 5.2 GW จะเริ่มทยอย COD ในปีหน้าเป็นต้นไป เพราะการที่ยังไม่มีโครงการพลังงานทดแทนใหม่ ทำให้แนวโน้มกำไรปี 2567-68 ยังเติบโตในระดับต่ำ ไม่คิดรวมธุรกิจกัญชง-กัญชา ที่มีโอกาสเติบโตหลังรัฐบาลสนับสนุนการใช้เพื่อประโยชน์ทางการแพทย์ และตลาดในต่างประเทศยังมีศักยภาพ
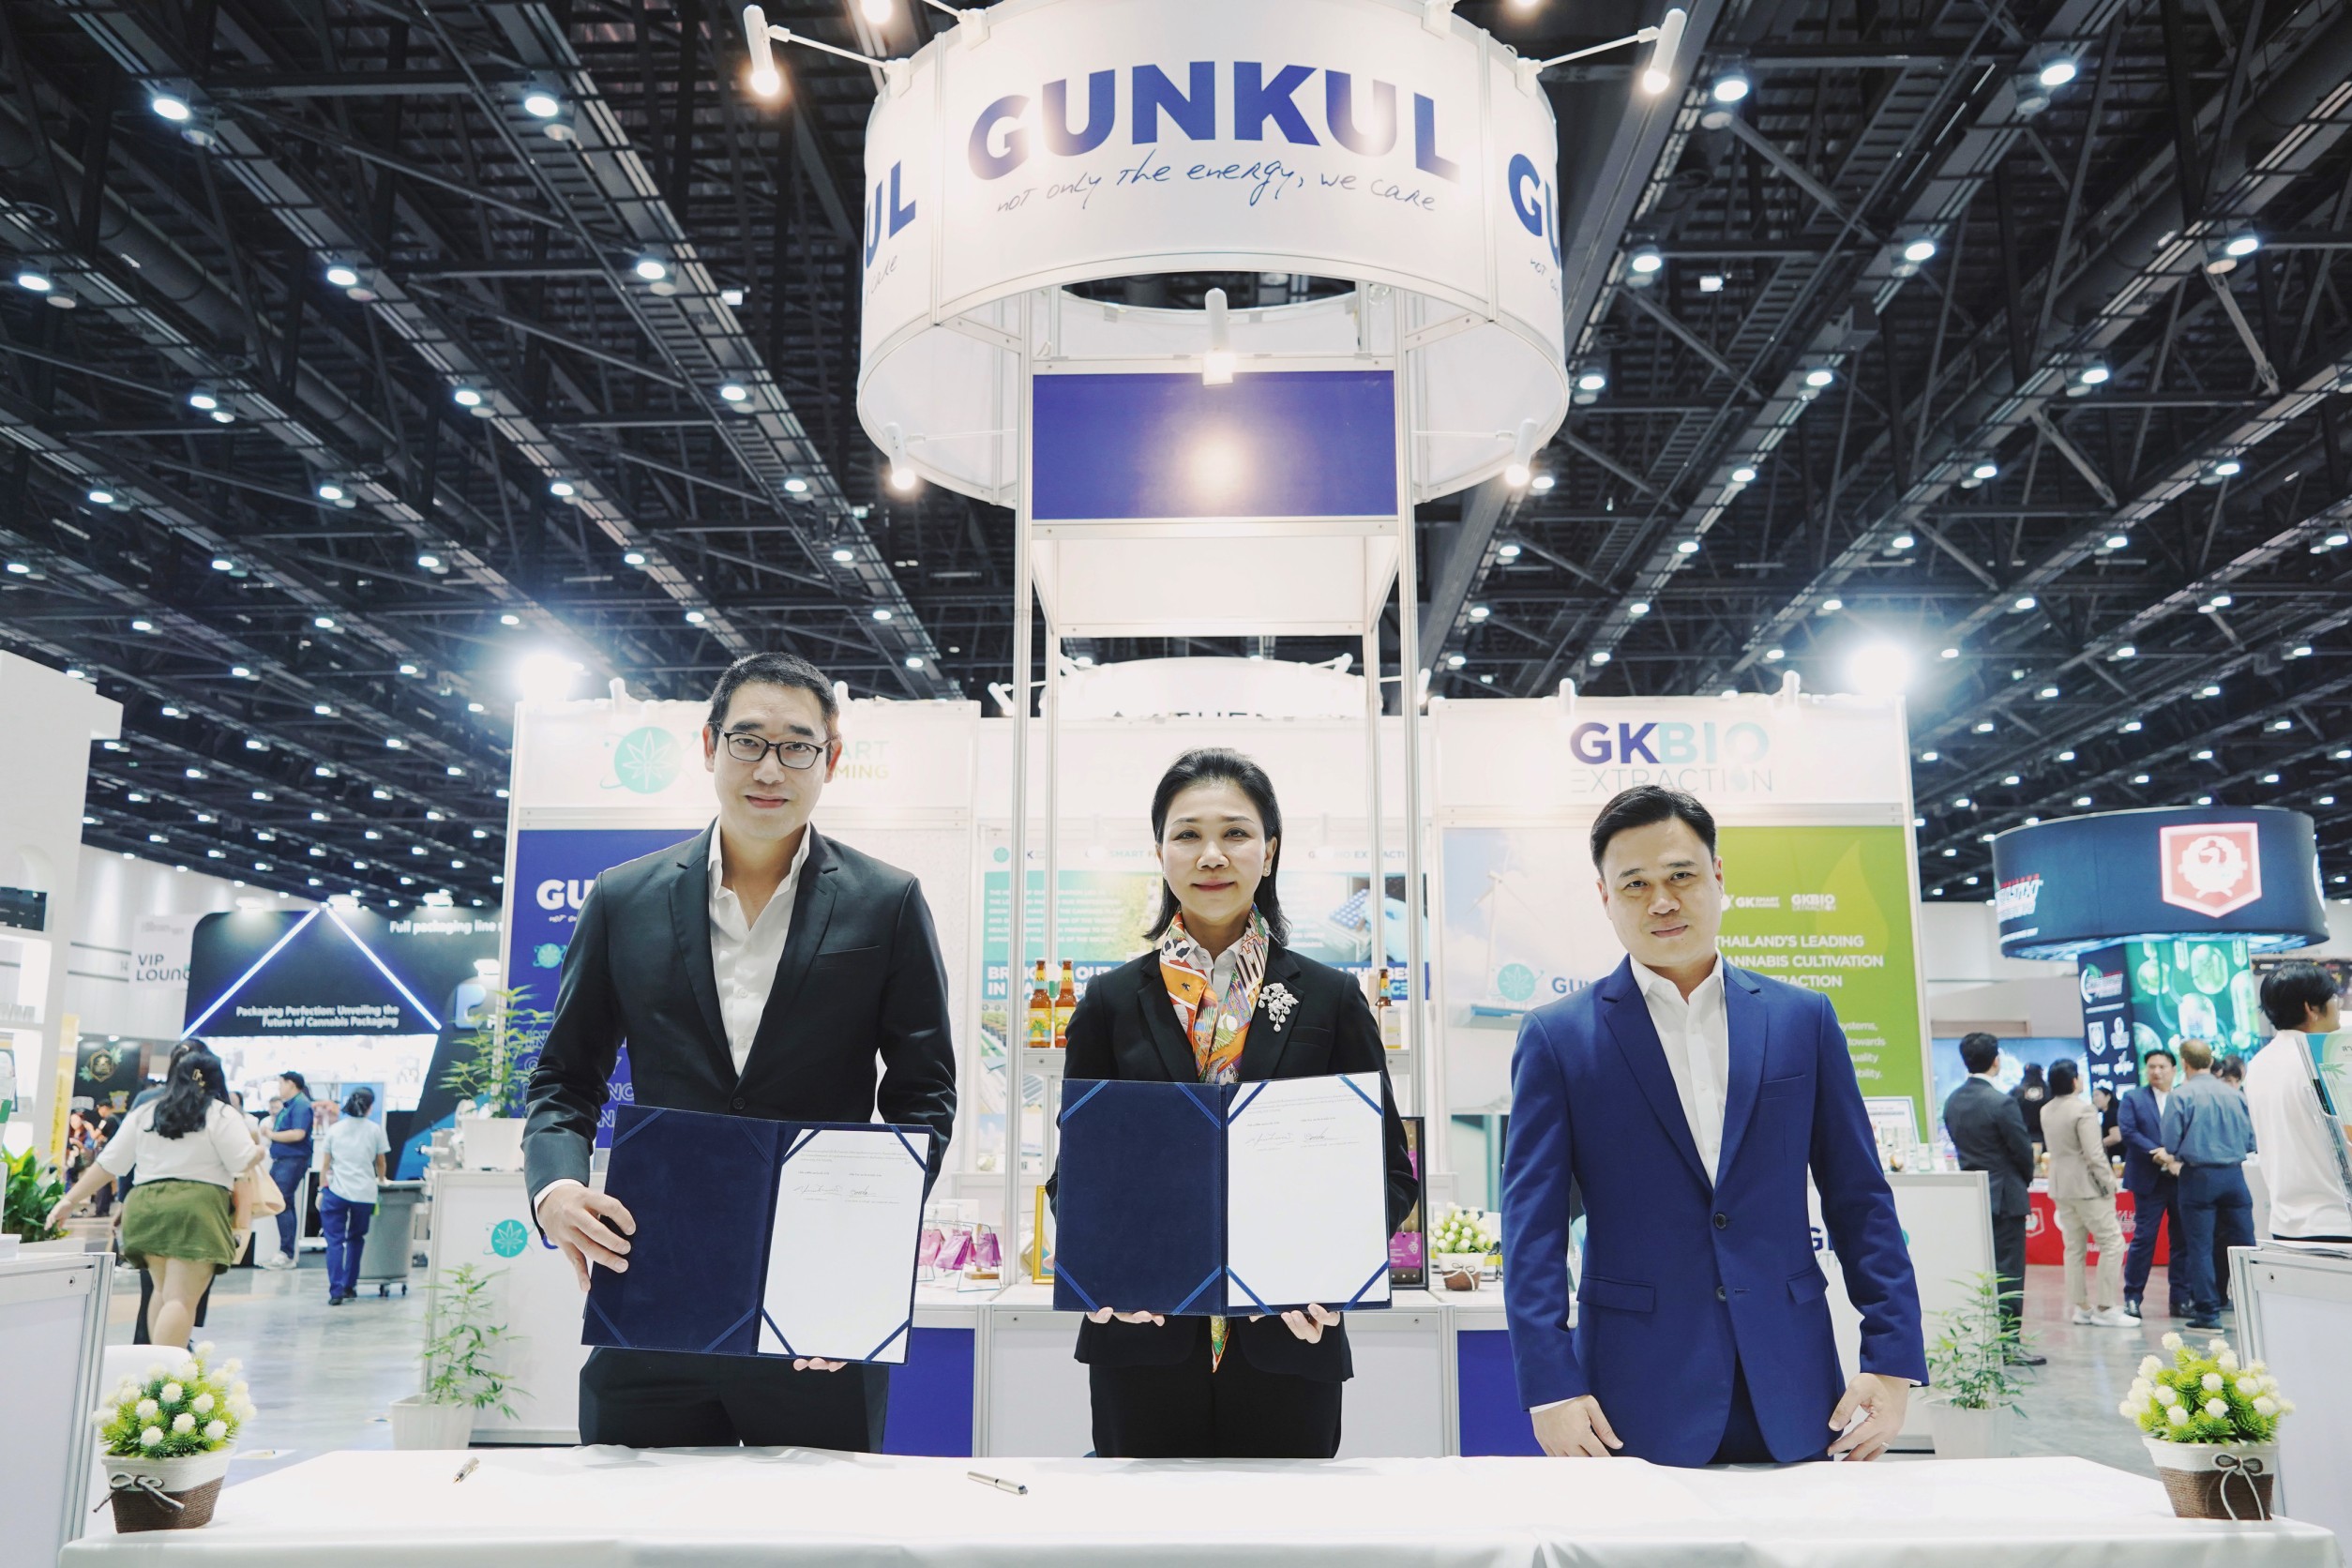
ซึ่งล่าสุด ธุรกิจกัญชง-กัญชา ที่ดำเนินการผ่านบริษัทลูก จี. เค. เฮมพ์ กรุ๊ป คือ G.K. Smart Farming ดูแลโรงเพาะปลูกกึ่งปิดแบบ Hydroponics ด้วยระบบน้ำ RO ตั้งอยู่ที่ จ. นครราชสีมา และ G.K. Bio Extraction ประกอบธุรกิจโรงสกัด 1 แห่งที่ จ. นครปฐม ด้วยศักยภาพกำลังการผลิตดอกแห้งที่ได้คุณภาพวันละ 200 กิโลกรัม มีความคืบหน้าเพิ่มเติม เมื่อบริษัทฯ เตรียมผนึกกำลังกับกลุ่มแปซิฟิก แคนโนเวชั่น (Pacific Cannovation Group – PACCAN) ซึ่งเป็นผู้ให้บริการครบวงจรด้านกัญชง-กัญชา ที่มีความแข็งแกร่งด้านการปลูก และการส่งออกต่างประเทศ เพื่อเพิ่มศักยภาพการแข่งขันให้สอดคล้องกับความต้องการของตลาดโลกที่เติบโต และ บมจ.ดีโอดี ไบโอเทค (DOD) ร่วมพัฒนากลุ่มสินค้าเฮลท์แคร์ หรือผลิตภัณฑ์ที่มีส่วนผสมจากสารสกัดกัญชงเพื่อประโยชน์ทางการแพทย์ โดยตั้งเป้าเป็นผู้ส่งออกสินค้ากัญชง-กัญชาทางการแพทย์สู่ตลาดโลก และขยายช่องทางการจำหน่ายจากรายการสินค้าใหม่ๆ โดยตั้งเป้ายอดขายธุรกิจนี้เติบโต 2 เท่าตัว ในปีหน้า


