COCOCO พร้อมลอยลมบน พื้นฐานแน่น ราคาหุ้นมี upside เปิดกว้าง
3188 จำนวนผู้เข้าชม |

นายเสกสรรค์ ธโนปจัย ประธานเจ้าหน้าที่บริหาร บริษัท ฟิน พลัส แอดไวเซอรี่ (Fin+) ที่ปรึกษาทางการเงิน บมจ. ไทยโคโคนัท (COCOCO) บอกว่า มีความมั่นใจว่า การเข้าซื้อขายวันแรกในตลาดหลักทรัพย์ฯ ของหุ้น COCOCO วันที่ 14 กันยายนนี้ จะไม่สร้างความผิดหวังให้กับนักลงทุน จากการที่บริษัทฯ มีประสบการณ์ในธุรกิจมานานกว่า 15 ปี ทำให้มีความเชี่ยวชาญเรื่องธุรกิจรอบด้าน ไล่ตั้งแต่การเลือกทำเลที่ตั้งของโรงงานใน จ.ราชบุรี ซึ่งเป็นจังหวัดที่ปลูกมะพร้าวน้ำหอมที่มีชื่อเสียงสูงสุดของประเทศ ทำให้ได้ผลิตภัณฑ์ที่มีคุณภาพสูงโดนใจผู้บริโภคทั้งในและต่างประเทศ และยังสามารถนำมาต่อยอดคิดค้นและพัฒนาผลิตภัณฑ์ใหม่ๆ ที่มีคุณภาพตอบไลฟ์สไตล์ผู้บริโภคได้เพิ่มอีก
ขณะเดียวกัน การที่บริษัทฯ มีการบริหารจัดการต้นทุนได้อย่างมีประสิทธิภาพมากขึ้น ยังช่วยเพิ่มขีดความสามารถในการแข่งขันให้สูงขึ้นต่อเนื่อง จนสามารถขยายตลาดได้กว่า 90 ประเทศทั่วโลก นอกจากนี้ ยังมีศักยภาพที่จะเติบโตอีกมาก จากการที่ผลิตภัณฑ์แปรรูปจากมะพร้าวเป็นธุรกิจที่อยู่ในเมกะเทรนด์ด้านสุขภาพ รวมถึงการที่บริษัทฯ ยึดมั่นกับการดำเนินธุรกิจตามแนวทาง ESG อย่างจริงจัง ช่วยเพิ่มโอกาสในการขยายตลาดที่กว้างขึ้น ขับเคลื่อนให้ธุรกิจมีโอกาสเติบโตอย่างมั่นคงและยั่งยืน
ด้าน ดร.วรวัฒน์ ชิ้นปิ่นเกลียว ประธานเจ้าหน้าที่บริหาร COCOCO เสริมว่า การเข้าจดทะเบียนในตลาดหลักทรัพย์ฯ จะช่วยให้บริษัทฯ มีศักยภาพการแข่งขันที่แข็งแกร่งยิ่งขึ้นไปอีก สาเหตุหลักมาจากเงินที่ได้จากการระดมทุนครั้งนี้ จะถูกนำไปใช้เพื่อเพิ่มกำลังการผลิตสินค้า โดยเฉพาะผลิตภัณฑ์น้ำมะพร้าว เพื่อตอบสนองความต้องการของลูกค้าที่ขยายตัวมากขึ้น โดยเฉพาะกลุ่มลูกค้าชาวจีนที่มีกำลังซื้อสูง และมียอดคำสั่งซื้อเข้ามาเพิ่มขึ้นอย่างต่อเนื่อง อีกทั้งมีการพัฒนาผลิตภัณฑ์ใหม่ๆ ที่เกี่ยวข้องกับอาหารและขนมกินเล่นของสุนัขและแมว สินค้าในไอศกรีม เพื่อเพิ่ม New S-Curve หนุนให้บริษัทฯ มีศักยภาพการเติบโตของรายได้และกำไรเติบโตอย่างมีนัยสำคัญในอนาคต
ที่สำคัญ ทางผู้ถือหุ้นใหญ่ได้ตกลงกันแล้วว่า จะไม่มีการขายหุ้นที่ถือออกมาเป็นเวลา 6 เดือน เพื่อให้ความมั่นใจกับผู้ถือหุ้นว่า จำนวนหุ้นหมุนเวียนในการซื้อขายวันแรก จะมีจำกัดแค่จำนวนหุ้นที่ขาย IPO เท่านั้น
ส่วนนายชัยพัชร์ นาคมณฑนาคุ้ม ประธานเจ้าหน้าที่บริหาร บมจ. หลักทรัพย์ ยูโอบี เคย์เฮียน ประเทศไทย (UOBKH) และ นางสาวออมสิน ศิริ ประธานเจ้าหน้าที่บริหาร บมจ. หลักทรัพย์ บียอนด์ (BYD) ในฐานะผู้จัดการการจัดจำหน่ายและรับประกันการจำหน่ายร่วม (Joint Lead Underwriters) คิดตรงกันว่า COCOCO จะได้รับการตอบรับที่ดีจากนักลงทุน เห็นได้จากการเปิดขายหุ้นสามัญเพิ่มทุนครั้งแรกแก่ประชาชนทั่วไป (IPO) จำนวน 370 ล้านหุ้น ที่ราคา 5.50 บาท มีนักลงทุนสถาบัน และนักลงทุนทั่วไป ให้ความสนใจอย่างล้นหลาม สะท้อนให้เห็นถึงความเชื่อมั่นที่มีต่อธุรกิจของบริษัทฯ และมองเห็นศักยภาพการเติบโตที่แข็งแกร่งและยั่งยืนในอนาคต โดยเฉพาะความสามารถในการกระจายสินค้าไปได้กว่า 90 ประเทศทั่วโลก และจะขยายต่อไปได้อีกในอนาคตอันใกล้นี้ วัดผลงานได้จากการที่บริษัทฯ มีกำไรจากการดำเนินงานเติบโตตลอด 3 ปีที่ผ่านมา ขณะที่อัตรากำไรสุทธิเร่งตัวสูงขึ้นทุกปี จาก 2.29% ในปี 2563 เพิ่มเป็น 6.95% ในปี 2564 และ 8.94% ในปี 2565 ก่อนจะขยายตัวเป็น 11.59% ในไตรมาส 2 ปีนี้
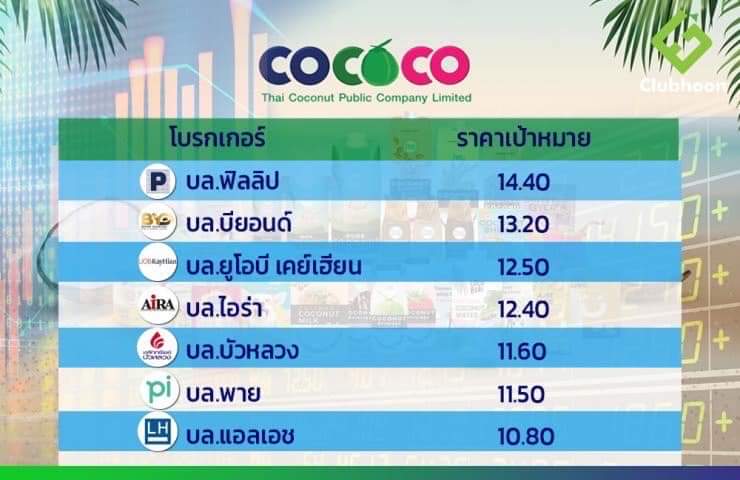
สำหรับความเห็นนักวิเคราะห์หลักทรัพย์จาก 7 ค่ายที่ร่วมเป็นผู้จัดจำหน่ายและรับประกันการจำหน่ายหุ้น COCOCO มองประเด็นบวกในการลงทุน 4 ประการ อย่างแรก อุตสาหกรรมมะพร้าวไทยยังไปได้อีกไกล ภายใต้มูลค่าตลาดโลกกว่า 2 แสนล้านบาท และเติบโตเฉลี่ยปีหนึ่งๆ ราว 14.8-16.5% ช่วง 5-10 ปีข้างหน้า โดยไทยมีจุดแข็งที่มะพร้าวน้ำหอมมีปลูกหลักๆ แค่ไทย และเริ่มได้รับความนิยมนำมาทดแทนเครื่องดื่มต่างๆ มากขึ้น ข้อสอง มีเคล็ดลับในการบริหารต้นทุนค่าใช้จ่าย ไล่ตั้งแต่การแก่ปัญหาหลักในการจัดหาวัตถุดิบ เพราะบริษัทฯ มีจุดเด่นทั้งด้านทำเล การวางแผน กับตัวกลางในการจัดหา และการนำเข้าวัตถุดิบมะพร้าวจากต่างประเทศ ช่วยเกลี่ยผลกระทบด้านปริมาณและราคาจากฤดูกาล อีกทั้งได้คิดค้นกรรมวิธีลดความผันผวนของต้นทุนวัตถุดิบผ่านการเลือกใช้วัตถุดิบสำคัญที่มีอายุยาวกว่าเดิมด้วย นอกจากนี้ยังได้รับสิทธิประโยชน์ทางภาษีจาก BOI ต่อเนื่อง ช่วยสร้างความได้เปรียบในการแข่งขันในตลาดโลก ข้อสาม สยายปีกธุรกิจด้านอาหารมีอนาคต รองรับการเติบโตแบบมี New S-Curve เพื่อไม่ให้พึ่งพาแค่มะพร้าว ประกอบด้วย อาหารสัตว์เลี้ยง, Plant based และชีสและเนยที่ทำจากพืช
และข้อสุดท้าย COCOCO มาถูกที่ ถูกเวลา กับกระแสการเติบโต โดยมีฐานลูกค้ากระจายอยู่กว่า 90 ประเทศทั่วโลก และกำลังจับตลาดส่งออกน้ำมะพร้าวน้ำหอม ซึ่งมีอัตรากำไรขั้นต้นสูง โดยเฉพาะตลาดจีนที่มีความนิยมมากขึ้น และมองว่าเป็น Perfect Pairing กับทุเรียน โดยแค่ 5 เดือนแรกปีนี้ บริษัทฯ เป็นผู้ส่งออกหมายเลข 1 เรียบร้อยแล้ว ยิ่งบริษัทฯ มีแผนนำเงินระดมทุนมาใช้ขยายสายการผลิตส่วนนี้เพิ่มราวเท่าตัว โดยมีลูกค้าติดต่อมาแล้ว ยิ่งทำให้โอกาสเติบโตของรายได้และกำไรขั้นต้นปีนี้เติบโตอย่างโดดเด่น และเติบโตเฉลี่ย 25.2% ในอีก 3 ปีข้างหน้า คิดเป็นราคาเป้าหมายเฉลี่ย 12 เดือนข้างหน้าที่ 12.24 บาท หรือมี upside จากราคาจองที่ 5.50 บาท สูงถึง 122%